
MiFinity in Schweizer Online-Casinos: Was Spieler über das E-Wallet wissen müssen
MiFinity ist ein E-Wallet mit Sitz in Malta, das in der Schweiz zwischen TWINT und internationalen Wallets wie Skrill eine eigene Nische besetzt. Für Casino-Spieler zählt vor allem, dass MiFinity CHF als Kontowährung führt, Einzahlungen sofort gutschreibt und bei vielen internationalen Online-Casinos akzeptiert wird. In der Schweiz bleibt allerdings eine Einschränkung: Auszahlungen von Gewinnen aus ESBK-konzessionierten Casinos landen nach Art. 50 der Geldspielverordnung direkt auf dem eigenen Schweizer Bankkonto, nicht auf dem MiFinity-Wallet. Wer MiFinity nutzt, zahlt also bequem ein und muss für die Auszahlung den Weg über die Bank akzeptieren.
Stand: 21 September 2026 · Geprüft gegen das ESBK-Register der Online-Spielbanken
- Was MiFinity ist — und warum es für Schweizer Spieler eine Lücke füllt
- So zahlen Sie mit MiFinity ein und aus — schnell, aber nicht umsonst
- Nur lizenzierte Casinos sind Ihr Geld wert: die 10 besten mit MiFinity im Vergleich
- Warum Ihr 2026-Bonus kleiner ausfällt, als die Prozentzahl verspricht
- Neue MiFinity-Casinos 2026: Wenige neue Gesichter, aber eine frische Chance
- Was das Schweizer Geldspielgesetz für MiFinity-Spieler bedeutet
- Verantwortungsvolles Spielen: Die Schweizer Schutznetze, die wirklich greifen
- So haben wir die besten MiFinity-Casinos recherchiert und bewertet
- Für wen sich MiFinity lohnt — und für wen nicht
- Häufig gestellte Fragen
Was MiFinity ist — und warum es für Schweizer Spieler eine Lücke füllt
So funktioniert MiFinity in Online-Casinos
Der Einstieg beginnt mit einer Kontoeröffnung bei MiFinity selbst. Dazu gehören E-Mail, persönliche Daten und eine KYC-Verifizierung, die MiFinity durch Ausweisdokumente und Adressnachweis absichert. Ist das Konto aktiv, wird es aufgeladen — entweder per VISA- oder MasterCard-Karte mit einer Gebühr von 1,8 Prozent im EEA-Raum, oder per SEPA-Überweisung kostenlos. Das Geld liegt dann im MiFinity-Wallet und kann an jedes angeschlossene Online-Casino überwiesen werden.
Im Casino-Kassenbereich taucht MiFinity als eigene Zahlungsoption auf. Spieler wählen das Wallet, geben den gewünschten Betrag ein und bestätigen die Transaktion. Das Guthaben erscheint sofort auf dem Casino-Konto, in der Regel innerhalb von Sekunden. Der Mindestbetrag liegt bei CHF 10, das Maximum pro Transaktion bei CHF 2’500.
Vorteile und Nachteile von MiFinity
-
CHF als Kontowährung, keine Wechselgebühren bei Einzahlungen in Schweizer Franken
-
Sofortige Casino-Gutschrift ohne Bankbeteiligung
-
Breite Integration in internationalen Online-Casinos
-
SEPA-Überweisung zur Wallet-Aufladung kostenlos
-
1,8 Prozent Gebühr bei Karteneinzahlungen (VISA/MasterCard EEA)
-
KYC-Verzögerungen von zwei bis drei Tagen bei Auszahlungen
-
Support nur per E-Mail, keine Hotline
-
Geringere Bekanntheit in der Schweiz als TWINT
MiFinity in der Schweiz: Was Schweizer Spieler wissen müssen
MiFinity ist kein Schweizer Produkt, aber CHF-fähig. Für die Einzahlung heisst das: Wer MiFinity in Franken auflädt, zahlt im Casino ohne Umrechnungsverluste ein. Wer mit Karte auflädt, akzeptiert die 1,8 Prozent Gebühr — wer MiFinity per SEPA füllt, umgeht sie. Vor der Anmeldung bei einem Casino lohnt sich ein Blick in den Kassenbereich: Nicht alle ESBK-lizenzierten Casinos listen MiFinity, obwohl die meisten Online-Casinos international damit vertraut sind.
Ein wichtiger Punkt für die Auszahlung: Nach Art. 50 der Geldspielverordnung muss die Auszahlung auf ein Zahlungskonto erfolgen, das auf den Namen des Spielers lautet. MiFinity ist ein Wallet, kein Bankkonto im engeren Sinne. In der Praxis landet der Gewinn aus einem ESBK-Casino per SEPA auf dem Schweizer Bankkonto, nicht auf dem MiFinity-Wallet. Wer MiFinity also primär als «Geld-zurück-Behälter» nutzen wollte, wird enttäuscht. Wer es als Einzahlungswerkzeug versteht, bekommt ein schnelles, günstiges und frankentaugliches Zahlungsmittel.
So zahlen Sie mit MiFinity ein und aus — schnell, aber nicht umsonst
Einzahlung mit MiFinity: So funktioniert’s, Schritt für Schritt
Der Weg vom leeren MiFinity-Konto zur ersten Casino-Einzahlung ist vier Schritte lang. Schritt eins: das MiFinity-Konto aufladen, entweder per VISA- oder MasterCard mit 1,8 Prozent Gebühr oder per SEPA kostenlos. Schritt zwei: das Online-Casino öffnen, in den Kassenbereich navigieren und MiFinity als Zahlungsoption auswählen. Schritt drei: den Betrag eingeben, wobei das Minimum bei CHF 10 und das Maximum bei CHF 2’500 pro Transaktion liegt. Schritt vier: die Transaktion bestätigen — das Guthaben erscheint sofort auf dem Casino-Konto.
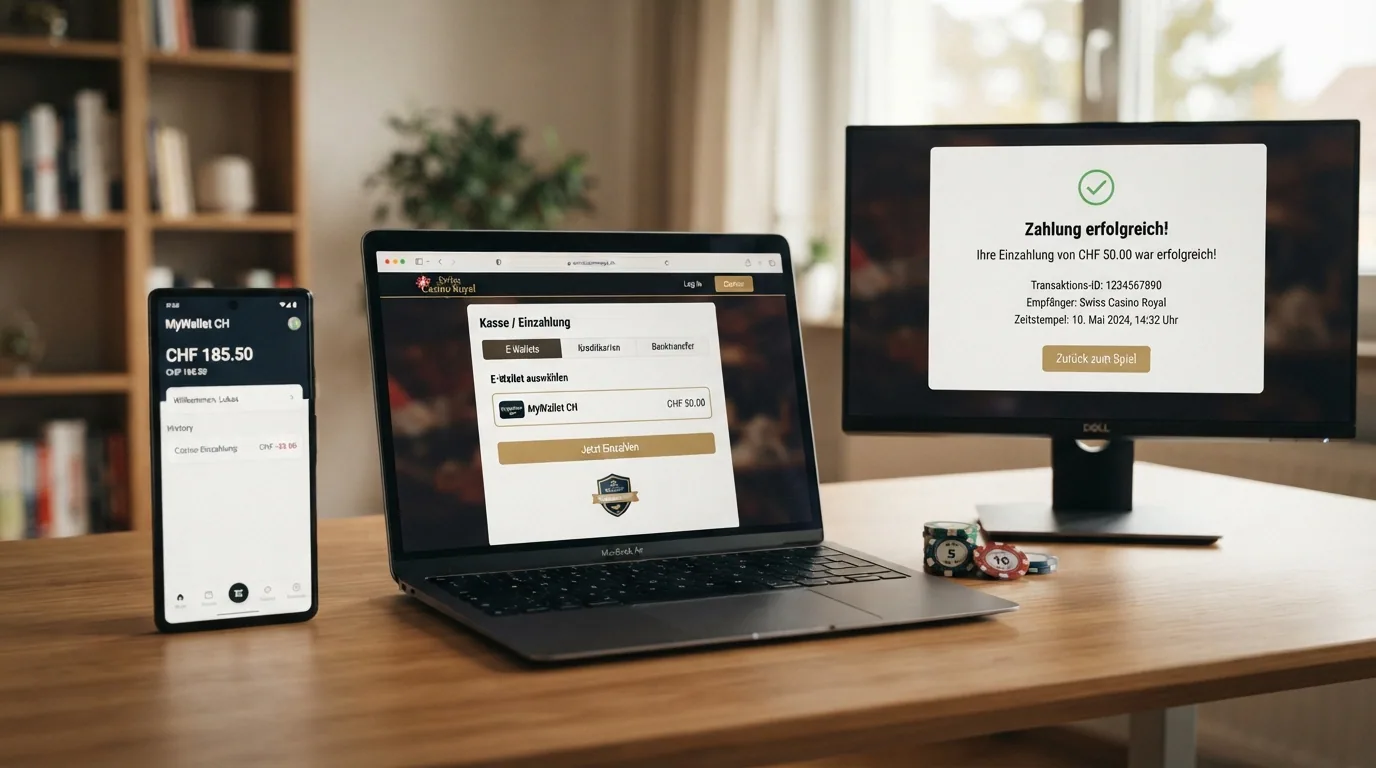
Die Mindesteinzahlung im Casino selbst kann vom MiFinity-Minimum abweichen. Die meisten ESBK-lizenzierten Casinos akzeptieren CHF 10 als Mindesteinzahlung, jackpots.ch verlangt für die Freespins mindestens CHF 100. Wer den vollen Bonus mitnehmen will, plant die Einzahlung entsprechend höher.
Auszahlung mit MiFinity: So lange dauert es wirklich
Die Auszahlung ist der Moment, in dem MiFinity seine Schwächen zeigt. Die Gesamtdauer setzt sich aus drei Stationen zusammen: Casino-interne Bearbeitung (variiert je Anbieter), MiFinity-interne Bearbeitung (KYC-Prüfung kann zwei bis drei Tage dauern), und SEPA-Überweisung auf das Schweizer Bankkonto (mit einer Gebühr von 1,75 Euro). Wer TWINT oder Kreditkarten-Auszahlung gewohnt ist, muss sich auf eine längere Wartezeit einstellen.
Die MiFinity-interne KYC-Prüfung ist der häufigste Engpass. Das Wallet verifiziert den Empfänger bei grösseren Beträgen, und der einzige Supportkanal ist E-Mail. Wer auf eine Auszahlung wartet und Probleme bemerkt, schreibt eine E-Mail und wartet auf Antwort — kein Chat, keine Hotline.
Art. 50 VGS: Warum Casino-Gewinne nie direkt auf MiFinity landen
Das Schweizer Geldspielrecht schreibt in Art. 50 der Geldspielverordnung vor, dass Auszahlungen ausschliesslich auf ein Zahlungskonto erfolgen dürfen, das auf den Namen des Spielers lautet. Für MiFinity-Nutzer bedeutet das: Gewinne aus einem ESBK-lizenzierten Casino gehen per SEPA auf das eigene Schweizer Bankkonto, nicht auf das MiFinity-Wallet. MiFinity bleibt ein Einzahlungswerkzeug, nicht ein Auszahlungsziel.
Offshore-Casinos kennen diese Regel nicht, weil sie nicht dem Schweizer Recht unterstehen. Dort kann eine Auszahlung durchaus auf ein E-Wallet wie MiFinity oder Skrill erfolgen. Wer diesen Weg geht, spielt ohne Schweizer Spielerschutz und mit voll steuerpflichtigen Gewinnen. Das eine schliesst das andere nicht aus, aber die Aufsicht über die Auszahlung liegt allein beim Anbieter.
MiFinity-Code, Gutschein und Karte: Guthaben ohne Kreditkarte aufladen
Wer keine Kreditkarte mit MiFinity verknüpfen möchte, kann das Wallet auch über Prepaid-Codes aufladen. Solche Codes werden online oder im Einzelhandel gekauft und im MiFinity-Konto eingelöst, ohne Bank- oder Kartenverknüpfung. Die CHF-Limits von 10 bis 2’500 Franken gelten auch für diese Aufladeform. Die Verfügbarkeit in der Schweiz ist allerdings gering: MiFinity-Codes und physische MiFinity-Karten sind international verbreitet, im Schweizer Einzelhandel aber kaum ausgebaut. Wer darauf angewiesen ist, prüft vorab, ob der gewählte Anbieter den Service überhaupt anbietet.
Echtgeld, Limits und Rückbuchung: Was beim Spiel mit MiFinity zählt
MiFinity ist eine reine Echtgeld-Zahlungsmethode. Jede Einzahlung wird sofort als Spielguthaben verbucht, ein Demo- oder Fun-Modus existiert nicht. Die Transaktionslimits liegen bei CHF 10 bis CHF 2’500 pro Vorgang; nach vollständiger Verifizierung lassen sie sich erhöhen. Eine wichtige Einschränkung gegenüber Kreditkarten: MiFinity bietet kein Chargeback. Streitfälle laufen über den MiFinity-Support per E-Mail, nicht über die Bank des Kartenherausgebers. Wer bei einem Casino-Problemen hat, kann das Geld nicht über die Bank zurückholen — die einzige Eskalation ist der Support des Wallets.
Nur lizenzierte Casinos sind Ihr Geld wert: die 10 besten mit MiFinity im Vergleich
In der Schweiz dürfen ausschliesslich Casinos mit einer ESBK-Konzession online betrieben werden. Alle zehn hier bewerteten Anbieter halten eine gültige Lizenz, das Geldspielgesetz gilt seit dem 1. Januar 2019, und die neuen Konzessionen für 2025 bis 2044 hat der Bundesrat am 29. November 2023 erteilt. Die folgende Tabelle vergleicht die Anbieter nach Lizenzstart, Willkommensbonus, Besonderheit und Marktanteil. In den Einzelporträts folgen die Details.
| Betreiber | ESBK-Lizenz seit | Willkommensbonus (max.) | Besonderheit | Marktanteil |
|---|---|---|---|---|
| mycasino.ch (Grand Casino Luzern) | 22.08.2019 | 100 % + 200 Spins | Grösste Spielauswahl | 22,95 % |
| swisscasinos.ch (Casino Pfäffikon) | 02.09.2019 | 100 % bis CHF 300 + 100 % bis CHF 100 + 150 Free Spins | Gestaffeltes Willkommenspaket | 19,84 % |
| jackpots.ch (Casino Baden) | 05.07.2019 | 100 % bis CHF 700 + 200 Freespins | Erstes CH-Online-Casino, Freespins ohne Umsatzbedingungen | 7,59 % |
| pasino.ch (Casino Meyrin) | 16.11.2020 | 100 % bis CHF 500 + 350 Free Spins | Niedrigste Umsatzbedingung (15x) | 4,56 % |
| swiss4win.ch (Casino Lugano) | 01.03.2021 | 100 % bis CHF 500 + 50 FS + 5 Golden Chips | Golden Chips für Tischspiel-Fans | 3,3 % |
| starvegas.ch (Casino Interlaken) | 24.02.2020 | CHF 900 | Hoher Bonus, intransparente Konditionen | 2,86 % |
| 7melons.ch (Casino Bern) | 15.09.2020 | 100 % bis CHF 1’007 + CHF 15 + 50 FS No-Deposit | Einziger No-Deposit-Bonus im CH-Markt | 2,18 % |
| casino777.ch (Casino Davos) | 09.09.2019 | 100 % bis CHF 777 + 100 Free Spins | Glückssymbolik im Namen | 1,83 % |
| admiral.ch (Casino Mendrisio) | 16.07.2025 | — | Novomatic als Spielehersteller | 1,25 % |
| gamrfirst.ch (Casino Crans-Montana) | — | 100 % bis CHF 300 + 1’040 Cash Spins | Dreistufiges Paket mit Cash Spins | 1,12 % |
mycasino.ch (Grand Casino Luzern) — der Platzhirsch mit der grössten Auswahl
mycasino.ch führt den Schweizer Online-Casino-Markt mit 22,95 Prozent Marktanteil an und trägt die ESBK-Lizenz seit dem 22. August 2019. Das Casino des Grand Casino Luzern setzt auf Spielvielfalt und einen soliden, wenn auch nicht spektakulären Willkommensbonus: 100 Prozent plus 200 Spins, deren Details auf der Webseite stehen. Die Mindesteinzahlung beträgt CHF 10. Wer MiFinity nutzen will, prüft vor der Anmeldung, ob die Zahlungsmethode im Kassenbereich gelistet ist — mycasino.ch gehört zwar zu den grössten Anbietern, aber die ESBK-Liste führt keine Zahlungsoptionen.
Für Spieler, die ein etabliertes, breit aufgestelltes Casino suchen und bei denen die Grösse der Spielbibliothek wichtiger ist als einzelne Bonus-Konditionen, ist mycasino.ch die naheliegende Wahl. Wer den höchsten Bonus im Markt sucht, wird bei 7melons.ch oder jackpots.ch fündig.
swisscasinos.ch (Casino Pfäffikon) — der Bonus-Allrounder mit gestaffeltem Paket
swisscasinos.ch belegt mit 19,84 Prozent Marktanteil den zweiten Platz, Lizenz seit dem 2. September 2019. Das Willkommenspaket ist gestaffelt: 100 Prozent bis CHF 300 auf die erste Einzahlung, 100 Prozent bis CHF 100 plus 100 Free Spins auf die zweite Einzahlung, dazu 50 Free Spins nach der Verifizierung. Die Mindesteinzahlung liegt bei CHF 10.
Wer über mehrere Einzahlungen hinweg Boni sammeln will, findet hier das längste Paket. Die gestaffelte Struktur hält neue Spieler länger im Spiel — und das ist Absicht. Für Gelegenheitsspieler, die nur eine Einzahlung machen wollen, wirkt das Angebot weniger grosszügig, weil der Hauptbonus «nur» CHF 300 beträgt.
jackpots.ch (Casino Baden) — der Pionier mit Freespins ohne Umsatzbedingungen
jackpots.ch ist das erste Online-Casino der Schweiz, online seit dem 5. Juli 2019, mit 7,59 Prozent Marktanteil. Der Willkommensbonus bietet 100 Prozent bis CHF 700 plus 200 Freespins auf die erste Einzahlung, wobei die Freespins eine Mindesteinzahlung von CHF 100 erfordern. Die Umsatzbedingung beträgt 30x auf den Bonusbetrag (Slots), 300x auf Tischspiele. Die Freespins haben keine Umsatzbedingungen — Gewinne aus den Freespins sind sofort auszahlbares Echtgeld. Die Gültigkeit liegt bei 30 Tagen.
Dieses Casino passt zu Spielern, die den Bonus vollständig nutzen wollen, ohne sich durch 30-fache Umsatzbedingungen zu kämpfen. Wer die Freespins mitnimmt, bekommt einen echten Mehrwert; wer den Bonus-Betrag verspielt, weil die Zeit knapp wird, geht leer aus.
pasino.ch (Casino Meyrin) — die niedrigste Umsatzbedingung der Branche
pasino.ch trägt die ESBK-Lizenz seit dem 16. November 2020 und kommt auf 4,56 Prozent Marktanteil. Der Willkommensbonus beträgt 100 Prozent bis CHF 500 plus 350 Free Spins, die in sechs Raten über 35 Tage ausgezahlt werden. Die Umsatzbedingung liegt bei 15x auf den Bonusbetrag — das ist die niedrigste im Schweizer Markt. Mindesteinzahlung: CHF 10. Gültigkeit: 30 Tage.
Für Spieler, die ihren Bonus tatsächlich freispielen wollen, ist pasino.ch die logische Wahl. 15x auf CHF 500 Bonus heisst 7’500 Franken Umsatz — machbar. 30x auf CHF 700 heisst 21’000 Franken — eine andere Liga. Wer den höchsten Bonus sucht, geht woanders hin. Wer den niedrigsten Widerstand sucht, bleibt hier.
swiss4win.ch (Casino Lugano) — das Tessiner Casino mit Golden Chips
swiss4win.ch aus dem Casino Lugano trägt die ESBK-Lizenz seit dem 1. März 2021 und kommt auf 3,3 Prozent Marktanteil. Der Willkommensbonus bietet 100 Prozent bis CHF 500 plus 50 Free Spins plus 5 Golden Chips auf die erste Einzahlung. Die Golden Chips sind ein ungewöhnliches Element, das Tischspiel-Fans anspricht und das Angebot von der Konkurrenz abhebt. Mindesteinzahlung: CHF 10. Die genauen Umsatzbedingungen sind auf der Webseite zu prüfen.
Für Spieler, die gerne Roulette oder Blackjack spielen, sind Golden Chips ein echtes Argument. Für Slot-Spieler zählen vor allem die Free Spins und der Bonusbetrag — und da ist die Konkurrenz teils grosszügiger.
starvegas.ch (Casino Interlaken) — das Bonus-Schwergewicht mit Fragezeichen
starvegas.ch trägt die ESBK-Lizenz seit dem 24. Februar 2020 und erreicht 2,86 Prozent Marktanteil. Der beworbene Bonus beträgt CHF 900, was auf den ersten Blick der höchste Betrag in der Vergleichsrunde ist. Die genauen Konditionen sind allerdings intransparent: Welcher Prozentsatz auf welche Einzahlung, welche Umsatzbedingung, welche Gültigkeit — die Webseite selbst gibt darauf keine klare Antwort. Mindesteinzahlung: CHF 10.
Wer einen Bonus sucht, der am Ende mehr einbringt, prüft die Bedingungen auf der Seite, bevor er einzahlt. Ein hoher beworbener Betrag mit unbekannten Umsatzbedingungen kann nach der Rechnung weniger wert sein als ein niedrigerer Bonus mit klaren 15x.
7melons.ch (Casino Bern) — das einzige Casino mit No-Deposit-Bonus
7melons.ch trägt die ESBK-Lizenz seit dem 15. September 2020 und kommt auf 2,18 Prozent Marktanteil. Das Casino bietet zwei Bonusformen: 100 Prozent bis CHF 1’007 auf die erste Einzahlung (Umsatzbedingung 30x) und einen No-Deposit-Bonus von CHF 15 plus 50 Free Spins nach der Verifizierung (Umsatzbedingung 30x auf Gewinne, 7 Tage Gültigkeit). Die Mindesteinzahlung für den Einzahlungsbonus liegt bei CHF 10; für den No-Deposit-Bonus ist keine Einzahlung nötig.
7melons.ch ist das einzige ESBK-lizenzierte Casino, das einen echten No-Deposit-Bonus anbietet — allein für die Verifizierung gibt es CHF 15 plus Free Spins. Für Spieler, die ein Casino risikofrei testen wollen, ist das ein Alleinstellungsmerkmal. Der hohe Einzahlungsbonus von bis zu CHF 1’007 ist gleichzeitig der höchste Betrag im Vergleich.
casino777.ch (Casino Davos) — der Klassiker mit der magischen Zahl
casino777.ch trägt die ESBK-Lizenz seit dem 9. September 2019 und kommt auf 1,83 Prozent Marktanteil. Der Name spielt mit der Glückszahl 7, und der Bonus spielt mit: 100 Prozent bis CHF 777 plus 100 Free Spins auf die erste Einzahlung. Mindesteinzahlung: CHF 10. Die genauen Umsatzbedingungen sind auf der Webseite zu prüfen.
Wer auf Symbolik steht, bekommt hier ein stimmiges Angebot. Wer nur den höchsten Bonus sucht, findet bei 7melons.ch mehr.
admiral.ch (Casino Mendrisio) — der jüngste Lizenznehmer mit Novomatic-Wurzeln
admiral.ch ist das neueste Mitglied im Kreis der ESBK-lizenzierten Online-Casinos, online seit dem 16. Juli 2025. Die Konzessionserweiterung hatte der Bundesrat am 26. Februar 2025 erteilt. Als einziges Haus bringt admiral.ch Novomatic als eigenen Spielehersteller mit — ein Vorteil für Spieler, die Book of Ra oder andere Novomatic-Klassiker suchen. Der Marktanteil liegt bei 1,25 Prozent. Der Willkommensbonus war zum Zeitpunkt der Recherche noch nicht öffentlich beziffert.
Für Spieler, die Novomatic-Spiele schätzen, ist admiral.ch die einzige legale Adresse in der Schweiz. Für Bonus-Jäger fehlen die Vergleichszahlen.
gamrfirst.ch (Casino Crans-Montana) — das Walliser Casino mit Cash-Spins
gamrfirst.ch aus Crans-Montana erreicht 1,12 Prozent Marktanteil. Der Willkommensbonus ist dreistufig: 100 Prozent bis CHF 300 plus 1’040 Cash Spins auf die erste Einzahlung, 100 Prozent bis CHF 300 auf die zweite und dritte Einzahlung. Mindesteinzahlung: CHF 10. Der genaue Lizenzstart ist im ESBK-Register nicht gesichert; die Umsatzbedingungen sind auf der Webseite zu prüfen.
Die 1’040 Cash Spins fallen in der Menge auf — kein anderer Anbieter im Vergleich kommt auch nur annähernd an diese Zahl. Ob Cash Spins dasselbe sind wie Free Spins, steht auf der Webseite. Wer auf Bonus-Volumen setzt, sollte vor der Einzahlung klären, was die Spins wert sind.
Warum Ihr 2026-Bonus kleiner ausfällt, als die Prozentzahl verspricht
Ein 100-Prozent-Bonus bis CHF 1’007 klingt grosszügig. Was am Ende übrig bleibt, hängt von drei Dingen ab: der Umsatzbedingung, der Gültigkeit und der Frage, ob Free Spins eigene Bedingungen mitbringen. Im Schweizer Markt liegt die übliche Umsatzbedingung bei 30x auf den Bonusbetrag; jackpots.ch verlangt das für Slots, 7melons.ch ebenso. pasino.ch fällt mit 15x aus der Reihe — das ist die niedrigste Bedingung im regulierten Markt und für Spieler, die ihren Bonus durchspielen wollen, der entscheidende Vorteil.
| Bonus-Typ | Umsatzbedingung | Gültigkeit | Beispiel-Casino | MiFinity-fähig |
|---|---|---|---|---|
| Standard-Willkommensbonus | 30x Bonus | 30 Tage | jackpots.ch, 7melons.ch | Ja |
| Niedrige Umsatzbedingung | 15x Bonus | 30 Tage | pasino.ch | Ja |
| Freespins ohne Umsatzbedingung | — | — | jackpots.ch | Ja |
| No-Deposit-Bonus | 30x Gewinne | 7 Tage | 7melons.ch | Ja |
Was heisst das konkret? Wer bei 7melons.ch den vollen Bonus von CHF 1’007 mitnimmt, muss 30’210 Franken Umsatz auf Slots erzeugen, bevor der Bonus auszahlbar wird. Bei einem durchschnittlichen Slot-Einsatz von CHF 1 pro Spin sind das über 30’000 Spins, bei einem 5-Sekunden-Intervall etwa 42 Stunden Spielzeit — verteilt auf 30 Tage. Wer das Zeitfenster nicht nutzt, verfällt den Bonus. Die Faustregel: je höher der Bonus, desto mehr Umsatz ist nötig, desto weniger bleibt vom beworbenen Betrag übrig.
Ein Rechenbeispiel im Abschnitt «Warum Ihr 2026-Bonus kleiner ausfällt, als die Prozentzahl verspricht» zeigt das im Detail.
Willkommensbonus: Was Sie mit MiFinity-Einzahlung wirklich bekommen
Die Spanne der Maximalbeträge reicht von CHF 300 (gamrfirst.ch, swisscasinos.ch erste Stufe) bis CHF 1’007 (7melons.ch). Dazwischen liegen CHF 500 (pasino.ch, swiss4win.ch), CHF 700 (jackpots.ch), CHF 777 (casino777.ch) und CHF 900 (starvegas.ch, wobei die genauen Bedingungen unklar sind). Die Zusatzleistungen reichen von Free Spins (50 bis 350 Stück) bis zu Golden Chips (swiss4win.ch) und Cash Spins (gamrfirst.ch).
Für MiFinity-Nutzer entscheidend: Keines der zehn ESBK-lizenzierten Casinos schliesst MiFinity-Einzahlungen vom Bonus aus. MiFinity ist als Zahlungsmethode bonusfähig — im Gegensatz zu manchen Offshore-Casinos, die E-Wallets vom Bonus aussperren. Das verschafft MiFinity im Schweizer Markt einen Vorteil gegenüber anderen Zahlungsmethoden, die gelegentlich Bonus-Restriktionen tragen.
Bonus ohne Umsatzbedingungen: Der heilige Gral unter den Boni
Freespins ohne Umsatzbedingungen — was in Offshore-Casinos als Marketing-Gag verbreitet ist, bietet im lizenzierten Schweizer Markt nur ein einziges Casino: jackpots.ch. Gewinne aus den 200 Freespins auf die erste Einzahlung sind sofort auszahlbares Echtgeld. Keine 30x-Bedingung, keine 7-Tage-Frist, keine versteckte Klausel.
Wer Freespins mitnehmen will, ohne den Bonus durchzuspielen, bekommt hier den einzigen «echten» Free-Spin-Bonus im Vergleich. Der Haken: Die Freespins erfordern eine Mindesteinzahlung von CHF 100. Wer nur CHF 10 einzahlt, bekommt den Bonus ohne Freespins.
Was Ihr Willkommensbonus mit MiFinity kostet
Ein 100-Prozent-Bonus bis CHF 1’007 ist das höchste Angebot im Schweizer Markt, und 7melons.ch liefert es. Die Rechnung: Wer den vollen Bonus mitnimmt, zahlt CHF 1’007 ein und erhält weitere CHF 1’007 als Bonusguthaben. Die Umsatzbedingung beträgt 30x auf den Bonusbetrag, das heisst 30’210 Franken erforderlicher Umsatz auf Slots. Bei einer angenommenen RTP von 96,09 Prozent (Starburst) entspricht das einem erwarteten Verlust von 30’210 × (1 − 0,9609) = rund 1’180 Franken. Der Bonus trägt also statistisch gesehen weniger ein, als er verspricht — der Spieler verliert im Mittel etwa 1’180 Franken vom Gesamtguthaben, bevor der Bonus auszahlbar wird. Das ist kein Argument gegen den Bonus, aber eine ehrliche Zahl, die jeder Spieler kennen sollte, bevor er «100 Prozent bis CHF 1’007» liest und den Betrag als Geschenk versteht.
Neue MiFinity-Casinos 2026: Wenige neue Gesichter, aber eine frische Chance
Der Schweizer Online-Casino-Markt wächst langsam. Die Konzessionsrunde 2025 bis 2044 brachte insgesamt 12 Online-Lizenzen; der Bundesrat hatte sie am 29. November 2023 erteilt. Bis Anfang 2026 sind zwei neue Lizenznehmer online gegangen: admiral.ch am 16. Juli 2025 und gamrfirst.ch, dessen genaues Startdatum im ESBK-Register nicht gesichert ist. Beide bringen frische Plattformen und neue Bonusstrukturen — aber MiFinity-Akzeptanz ist bei Neueinsteigern nicht garantiert und sollte vor der Anmeldung im Kassenbereich geprüft werden.
Die neuesten MiFinity-Casinos im Überblick
admiral.ch setzt als Haus der Novomatic-Gruppe auf den eigenen Spielehersteller — ein Alleinstellungsmerkmal im Schweizer Markt, wo sonst internationale Studios dominieren. Der Willkommensbonus war zum Zeitpunkt der Recherche nicht beziffert. gamrfirst.ch aus Crans-Montana bietet ein dreistufiges Willkommenspaket mit 100 Prozent bis CHF 300 plus 1’040 Cash Spins auf der ersten Einzahlung. Beide Casinos sind für MiFinity-Spieler interessant, aber nicht automatisch MiFinity-fähig.
Neue Casinos mit MiFinity-Einzahlung: So erkennen Sie echte Neuzugänge
Nicht jedes Casino, das mit «neu» wirbt, ist auch neu lizenziert. Die einzige verlässliche Quelle ist die ESBK-Liste der Online-Spielbanken (esbk.admin.ch/de/online-spielbanken). Wer dort nicht auftaucht, ist kein ESBK-lizenziertes Casino — egal was die Webseite verspricht. Wer MiFinity-Spieler ist und auf ein neues Angebot stösst, prüft zuerst die Liste, dann den Kassenbereich.
Die ESBK-Sperrliste zeigt das Ausmass des Offshore-Markts: Per 26. Mai 2026 listet die Behörde tausende gesperrte Domains nicht bewilligter Anbieter; 2025 kamen 580 neue hinzu, knapp 30 Prozent mehr als im Vorjahr. Schweizer Internetanbieter sperren diese Domains per DNS-Blocking nach Art. 86 des Geldspielgesetzes. Wer auf einer gesperrten Domain spielt, hat keinen Schweizer Rechtsschutz und keine garantierte Auszahlung.
Was das Schweizer Geldspielgesetz für MiFinity-Spieler bedeutet
Das Geldspielgesetz (BGS) trat am 1. Januar 2019 in Kraft und bildet seitdem den Rahmen für alles, was in der Schweiz an Geldspielen erlaubt ist. Für MiFinity-Nutzer bedeutet das vor allem drei Dinge: das Casino muss eine ESBK-Konzession haben, die Auszahlung erfolgt nach Art. 50 VGS auf das eigene Bankkonto, und Gewinne aus lizenzierten Casinos sind bis CHF 1’000’000 steuerfrei. Wer bei einem Offshore-Anbieter spielt, verliert alle drei Vorteile auf einmal.
Die ESBK ist die Aufsichtsbehörde für Online-Casinos. Im Jahr 2025 führte sie 28 Hausdurchsuchungen durch, sperrte 580 neue Domains, arbeitete an 209 offenen Strafuntersuchungen und fällte 75 Strafentscheide. Das ist kein Randthema: Die Behörde geht aktiv gegen nicht bewilligte Anbieter vor, und ihre Sperrliste wächst kontinuierlich.
MiFinity-Casino Betrugstest: Woran Sie ein seriöses Casino erkennen
«Betrug» ist im lizenzierten Schweizer Markt ein starkes Wort, aber die Frage ist berechtigt: Wie erkennt ein Spieler, ob ein Casino mit MiFinity-Werbung tatsächlich eine ESBK-Konzession besitzt? Drei Prüfkriterien helfen. Erstens: Der ESBK-Konzessionsstatus — die Liste der Online-Spielbanken auf esbk.admin.ch ist die einzige verlässliche Quelle. Zweitens: Das Impressum auf der Casino-Webseite — der Name des Land-Casinos (etwa «Grand Casino Baden» für jackpots.ch) muss genannt sein. Drittens: Der Kassenbereich — wenn MiFinity dort nicht gelistet ist, hilft auch der beste Bonus nichts.
Das rote Tuch: Eine .ch-Domain ohne ESBK-Eintrag. Wer auf einer Schweizer Domain spielt, aber nicht in der ESBK-Liste steht, ist Offshore-Casino mit Schweizer Marketing — nicht bewilligt, nicht geschützt.
Die MiFinity-Malta-Lizenz: Was sie wert ist — und was nicht
MiFinity ist als E-Wallet in Malta reguliert, durch die MiFinity Malta Limited unter Aufsicht der Malta Financial Services Authority. Das ist ein Gütesiegel für den Zahlungsdienstleister: Das Wallet selbst arbeitet nach EU-Standards. Es ist keine Casino-Lizenz für Schweizer Spieler. Wer bei einem Offshore-Casino spielt, weil «MiFinity reguliert ist», verwechselt die Lizenz des Wallets mit der Lizenz des Casinos. Das ist ein gefährlicher Trugschluss, der dazu führt, dass Spieler sich geschützt wähnen, obwohl sie auf einer unregulierten Plattform spielen.
Die einzige Lizenz, die in der Schweiz zählt, ist die ESBK-Konzession des Casinos.
Spielerschutz und Regulierung: ESBK, BGS und Ihre Rechte als Schweizer Spieler
Das Schweizer System gibt Spielern Rechte, die kein Offshore-Casino gewährt. Dazu gehört der Rechtsschutz nach dem Geldspielgesetz, die Möglichkeit einer Spielersperre über das nationale OASIS-System und das Beschwerderecht bei der ESBK. Wer glaubt, von einem lizenzierten Casino unfair behandelt worden zu sein, kann sich an die Aufsichtsbehörde wenden. Wer bei einem Offshore-Anbieter spielt, hat keine dieser Optionen.
Die Besteuerung ist der zweite Hebel. Gewinne aus ESBK-lizenzierten Online-Casinos sind bis CHF 1’000’000 steuerfrei — der Betrag darüber unterliegt der 35-prozentigen Verrechnungssteuer. Offshore-Gewinne sind ab dem ersten Franken steuerpflichtig. Für einen Spieler, der einen fünfstelligen Betrag gewinnt, kann das den Unterschied zwischen «brutto = netto» und «netto = brutto minus 35 Prozent» ausmachen.
Verantwortungsvolles Spielen: Die Schweizer Schutznetze, die wirklich greifen
Laut Schweizer Gesundheitsbefragung 2022 spielten 4,3 Prozent der Bevölkerung ab 15 Jahren in den letzten 12 Monaten problematisch um Geld. In der Altersgruppe 15 bis 24 Jahre sind es 6,1 Prozent, bei den 18- bis 24-Jährigen sogar 7,3 Prozent. Das sind keine Randzahlen — es ist ein spürbarer Anteil der Bevölkerung, der mit Glücksspiel riskant umgeht.
Das Schweizer Schutzsystem ist im internationalen Vergleich streng. Lizenzierte Casinos müssen ein Sozialkonzept vorhalten, das Früherkennung von Risikoverhalten betreibt, und sie müssen Einsatz-, Verlust- und Sitzungszeitlimits anbieten. Es gibt keine fixen gesetzlichen Einsatz- oder Verlustlimits — das System ist risikobasiert und reagiert auf das Verhalten des einzelnen Spielers. Wer auffällt, wird angesprochen; wer sich sperren lässt, wird in der nationalen Spielsperre erfasst.
Die nationale Spielsperre gilt seit dem 7. Januar 2025 auch für Liechtenstein und erfasst alle lizenzierten Anbieter gleichzeitig — eine Sperre, alle Casinos. Freiwillige Sperren sind frühestens nach drei Monaten aufhebbar, und nur wenn der ursprüngliche Grund nicht mehr besteht.
Verantwortungsvolles Spielen mit MiFinity: Limits auf zwei Ebenen
MiFinity-Nutzer können Schutz doppelt verankern. Die erste Ebene sind die Wallet-Transaktionslimits: CHF 10 bis CHF 2’500 pro Transaktion, bewusst niedrig gehalten und nur nach vollständiger Verifizierung erhöhbar. Die zweite Ebene sind die Casino-seitigen Einsatz-, Verlust- und Sitzungszeitlimits aus dem Sozialkonzept jedes ESBK-Casinos. Beide Ebenen wirken zusammen — das MiFinity-Limit begrenzt die Einzahlung, das Casino-Limit den Spielbetrieb.
Wer das Maximum an Schutz will, hält die MiFinity-Limits niedrig und setzt zusätzlich im Casino strenge Verlustlimits. Wer das Limit einmal überschreitet, kann es beim MiFinity-Support per E-Mail anpassen lassen — schneller geht es nicht.
Schweizer Spielerschutz-Instrumente: Sperrliste, Selbstsperre, Sozialkonzept
Die nationale Spielsperre ist eines der härtesten Schutzinstrumente Europas. Eine Sperre erfasst alle lizenzierten Casinos, Online-Casinos und Grossspiele-Lotterien gleichzeitig. Sie ist freiwillig, aber wenn sie einmal eingetragen ist, gilt sie verbindlich. Wer gesperrt ist, kann in keinem lizenzierten Schweizer Casino spielen — weder online noch vor Ort.
Für Spieler, die sich Sorgen um ihr eigenes Spielverhalten machen oder jemanden kennen, der betroffen sein könnte, ist die SOS Spielsucht unter 0800 040 080 rund um die Uhr kostenlos und anonym erreichbar. Die Online-Beratung über safezone.ch arbeitet schriftlich, ebenfalls kostenlos und anonym, und enthält einen Selbstcheck. Die Beratungsangebote sind über die Spielbankenabgabe finanziert — 0,5 Prozent auf das Bruttospieleinkommen der Grossspiele fliesst in Prävention und Beratung.
So haben wir die besten MiFinity-Casinos recherchiert und bewertet
Die Basis dieser Bewertung ist das ESBK-Register der Online-Spielbanken auf esbk.admin.ch, Stand 17. März 2026. Das Register listet alle lizenzierten Online-Casinos mit dem Datum ihrer Online-Konzessionserweiterung — es ist die einzige Quelle, die den legalen Status eines Schweizer Online-Casinos verifiziert. Für Bonus-Konditionen und Zahlungsoptionen wurden die Casino-Webseiten direkt konsultiert.
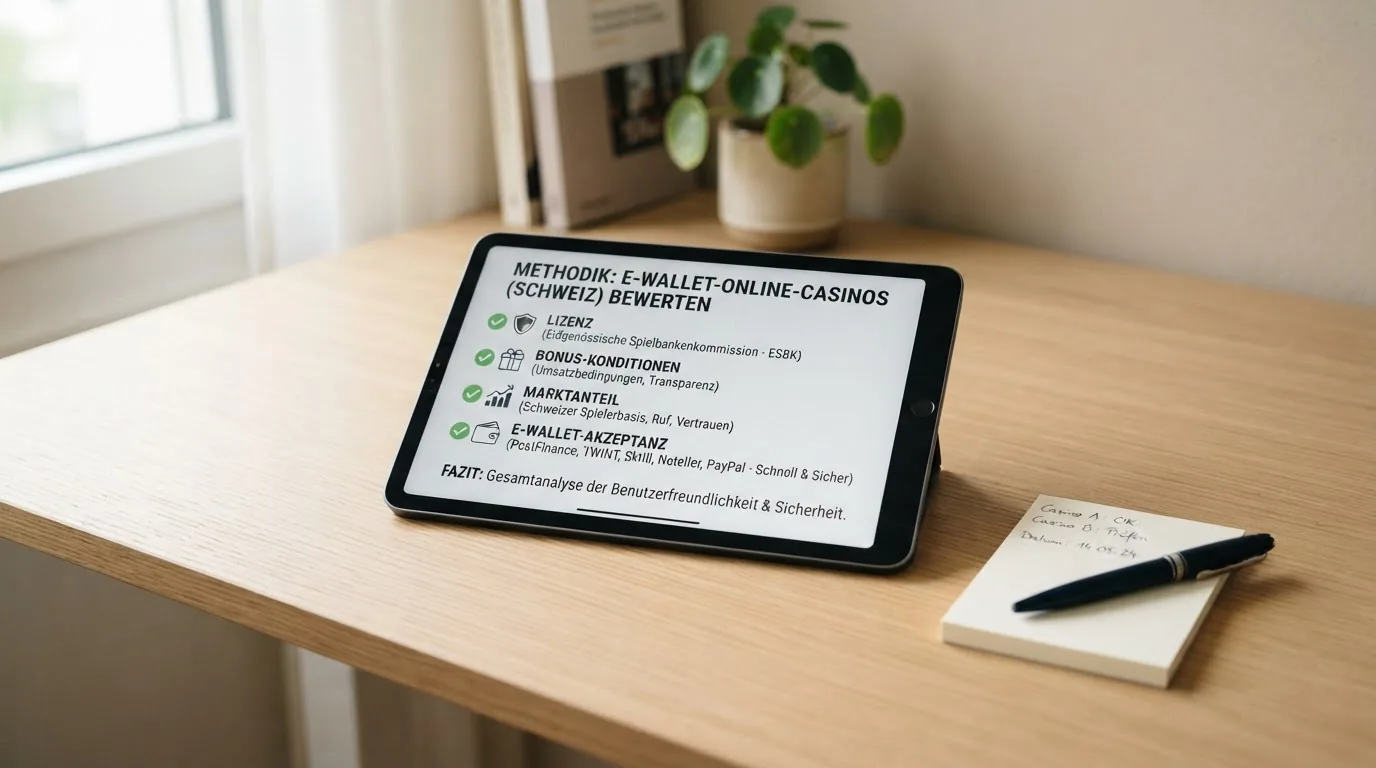
Die Bewertung folgt vier Kriterien. Erstens: ESBK-Lizenz als Eintrittskriterium — ohne Lizenz kein Eintrag in die Vergleichstabelle. Zweitens: Bonus-Angebot und Umsatzbedingungen — je niedriger die Bedingung, desto besser für den Spieler. Drittens: Marktstellung (Marktanteil) — ein Indikator für Reichweite und Spielerbasis. Viertens: MiFinity-Kompatibilität — geprüft im Kassenbereich der jeweiligen Casino-Webseite, nicht aus Affiliate-Quellen übernommen.
Was diese Bewertung nicht leistet: Sie bewertet keine subjektive Spielerfahrung, keine Slot-Auswahl im Detail und keine Auszahlungsgeschwindigkeit im Einzelfall. Diese Faktoren hängen vom jeweiligen Casino ab und lassen sich nicht aus dem MiFinity-System allein ableiten.
Für wen sich MiFinity lohnt — und für wen nicht
MiFinity ist die richtige Zahlungsmethode für Spieler, die mehrere Casinos mit einem Wallet managen wollen, CHF als Kontowährung schätzen und die 1,8-Prozent-Kartengebühr durch SEPA-Aufladung umgehen können. Wer ein SEPA-fähiges Schweizer Bankkonto hat, lädt das MiFinity-Wallet kostenlos auf und zahlt in jedem angeschlossenen Casino ohne zusätzliche Gebühren ein.
MiFinity ist nicht ideal für Spieler, die Auszahlungen direkt aufs Wallet gewohnt sind. TWINT-Nutzer, die in Minuten eine Auszahlung aufs Schweizer Bankkonto erhalten, finden bei MiFinity eine längere Bearbeitungszeit. Gelegenheitsspieler, die nur ein Casino-Konto führen, brauchen das Wallet nicht — eine Kreditkarte oder Banküberweisung tut es auch.
Die Kernfrage ist nicht «Ist MiFinity sicher?», sondern «Ist das Casino sicher?». MiFinity ist ein reguliertes E-Wallet mit EU-Aufsicht. Es schützt das Wallet-Guthaben, nicht das Spielrecht. Der Spielerschutz kommt allein vom ESBK-lizenzierten Casino, nicht vom Wallet. Wer bei einem Offshore-Anbieter spielt, hat mit MiFinity zwar ein bequemes Einzahlungswerkzeug, aber keinen Schweizer Rechtsanspruch auf Auszahlung.
Vor der ersten Einzahlung drei Dinge prüfen: Casino-Lizenz auf esbk.admin.ch, MiFinity im Kassenbereich, Bonus-Konditionen auf der Casino-Seite. Wer diese drei Checks macht, spielt im lizenzierten Markt mit einem frankentauglichen, schnellen Zahlungsmittel.
Häufig gestellte Fragen
Ist MiFinity in Schweizer Online-Casinos sicher und seriös?
MiFinity selbst ist als E-Wallet durch die MiFinity Malta Limited EU-reguliert und auf Trustpilot mit 3,5 von 5 Sternen bewertet. Für die Casino-Sicherheit zählt allerdings allein die ESBK-Konzession des Anbieters — das Wallet kann ein illegales Casino nicht legitimieren. Wer nur in ESBK-lizenzierten Casinos spielt, kombiniert Wallet-Sicherheit mit Spielerschutz.
Welche Gebühren fallen bei einer MiFinity-Einzahlung im Online-Casino an?
MiFinity berechnet 1,8 Prozent auf VISA- und MasterCard-Einzahlungen im EEA-Raum, 2,5 Prozent bei VISA ausserhalb des EEA. SEPA-Überweisungen zur Wallet-Aufladung sind kostenlos. Für SEPA-Auszahlungen auf das Schweizer Bankkonto fällt eine Gebühr von 1,75 Euro an.
Kann ich in der Schweiz legal mit MiFinity in Online-Casinos spielen?
Ja, in jedem Casino mit ESBK-Konzession. Das Geldspielgesetz erlaubt Online-Glücksspiel nur bei lizenzierten Anbietern; das Spielen selbst ist nicht strafbar, der Anbieter muss bewilligt sein. Offshore-Casinos sind in der Schweiz nicht bewilligt — auch wenn MiFinity dort als Zahlungsmethode funktioniert.
Ist MiFinity besser als TWINT oder Skrill für Schweizer Casino-Spieler?
MiFinity ist international breiter akzeptiert als TWINT und in Schweizer Casinos oft besser verfügbar als Skrill. Für Schweizer Spieler ist TWINT bei Auszahlungen schneller (sofort aufs Bankkonto), MiFinity ist beim Einzahlen in mehreren Casinos mit einem Wallet komfortabler. Die Wahl hängt davon ab, ob man eher Ein- oder Auszahlungsgeschwindigkeit gewichtet.
Kann ich meine Casino-Gewinne auf mein MiFinity-Konto auszahlen lassen?
Bei ESBK-lizenzierten Casinos nein. Art. 50 der Geldspielverordnung schreibt vor, dass Auszahlungen auf ein Namenkonto des Spielers erfolgen müssen — MiFinity ist ein Wallet, kein Bankkonto. Gewinne gehen per SEPA auf das Schweizer Bankkonto. Bei Offshore-Casinos sind Auszahlungen aufs MiFinity-Wallet möglich, dann ohne Schweizer Rechtsschutz.
Was ist MiFinity genau?
MiFinity ist ein E-Wallet, kein Bankkonto und kein Kreditkartenersatz. Das heisst konkret: Wer ein MiFinity-Konto eröffnet, hinterlegt Geld auf einem zwischengeschalteten Wallet und kann von dort aus bei Dritten bezahlen, ohne Bankverbindung oder Kartendaten preiszugeben. Reguliert wird MiFinity durch die MiFinity Malta Limited, beaufsichtigt von der maltesischen Finanzaufsicht. Auf Trustpilot steht das Wallet bei 3,5 von 5 Sternen, aus rund 1’645 Bewertungen — die Stärken liegen in der App und den schnellen Einzahlungen, die Schwächen in KYC-Verzögerungen von zwei bis drei Tagen und einem Support, der ausschliesslich per E-Mail erreichbar ist.
Im Schweizer Markt konkurriert MiFinity vor allem mit TWINT und den internationalen E-Wallets Skrill und Neteller. TWINT ist breit akzeptiert und in das Schweizer Bankensystem integriert, dafür international kaum nutzbar. Skrill und Neteller sind international stark, in Schweizer Casinos aber oft weniger verbreitet. MiFinity nimmt eine Zwischenposition ein: international genug, um bei vielen Online-Casinos zu funktionieren, und CH-tauglich durch die CHF-Kontowährung. Die MiFinity Malta Limited ist als E-Wallet durch die Malta Financial Services Authority reguliert.
Bonus ohne Einzahlung: Gibt’s den in der Schweiz überhaupt?
No-Deposit-Boni sind im streng regulierten Schweizer Markt eine Rarität. Von den zehn ESBK-lizenzierten Anbietern bietet nur 7melons.ch einen echten Bonus ohne Einzahlung: CHF 15 plus 50 Free Spins allein für die Konto-Verifizierung. Die Bedingungen sind 30x Umsatz auf die Gewinne aus dem No-Deposit-Bonus, mit einer Gültigkeit von nur 7 Tagen — das ist knapp, aber machbar.
Der Grund für die Seltenheit liegt in Art. 74 des Geldspielgesetzes. Werbung für Geldspiele darf nicht aufdringlich oder irreführend sein und nicht Minderjährige oder gesperrte Personen ansprechen. Offshore-Casinos kennen diese Schranke nicht und werben aggressiv mit No-Deposit-Boni, oft hinter 50-fachen Umsatzbedingungen versteckt. Schweizer Spieler, die solchen Angeboten folgen, spielen ohne Schweizer Rechtsschutz und mit voll steuerpflichtigen Gewinnen.
Mindesteinzahlung für den Bonus: 10 Franken genügen — aber reicht das?
Die MiFinity-Mindesteinzahlung liegt bei CHF 10, und alle zehn Casinos akzeptieren diesen Betrag für die Registrierung. Den vollen Willkommensbonus gibt es allerdings erst ab höheren Beträgen: jackpots.ch verlangt CHF 100, damit die Freespins freigeschaltet werden. Bei einem 100-Prozent-Bonus heisst das: CHF 10 Einzahlung ergibt CHF 10 Bonus, CHF 100 ergibt CHF 100 Bonus, CHF 1’000 ergibt den Maximalbetrag von CHF 1’007 (bei 7melons.ch).
Wer nur zehn Franken einzahlt, testet das Casino, verschenkt aber den Grossteil des Bonus. Wer den vollen Bonus will, plant die Einzahlung entsprechend höher.
