
Mastercard im Schweizer Online-Casino: Angebote, Kosten und Grenzen 2026
Mastercard ist in Schweizer Online-Casinos ein schneller Weg zur Einzahlung, aber kein vollständiger Zahlungsweg. Das Geld ist meist sofort spielbereit; der Gewinn kehrt nicht auf dieselbe Karte zurück. Wer nur auf den Bonusbetrag schaut, übersieht deshalb die entscheidende Frage: Was kostet die Kartenzahlung, welche Bedingungen hängen daran und wohin fliesst das Geld beim Auszahlen?
Stand der Angaben: 21 September 2026; die Konzessionen wurden mit dem Register der Eidgenössischen Spielbankenkommission (ESBK) abgeglichen.
- Was ist ein Mastercard-Casino — und warum ist das in der Schweiz keine Selbstverständlichkeit?
- Einzahlung & Auszahlung mit Mastercard — was du vor der ersten Transaktion wissen musst
- Die 10 besten Online-Casinos mit Mastercard in der Schweiz
- Warum dein 2026-Bonus mit Mastercard kleiner ausfällt, als er aussieht
- Neue Online-Casinos mit Mastercard 2026 — lohnt sich der Wechsel?
- Rechtslage — warum deine Mastercard im lizenzierten Casino sicher ist
- Verantwortungsvoll spielen mit Mastercard — so behältst du die Kontrolle
- So haben wir die besten Mastercard-Casinos bewertet
- Dein nächster Schritt: So findest du das beste Mastercard-Casino — und startest noch heute
- Häufige Fragen
Was ist ein Mastercard-Casino — und warum ist das in der Schweiz keine Selbstverständlichkeit?
Ein Mastercard-Casino ist kein eigener Lizenztyp. Gemeint ist ein Online-Casino, das Mastercard für Einzahlungen in Schweizer Franken akzeptiert. Die Karte ist dabei lediglich das Zahlungsmittel; Spielbank, Konzession und Spielerschutz richten sich nach dem Schweizer Geldspielrecht. Das ist mehr als Wortklauberei. Eine Mastercard-Schaltfläche beweist für sich genommen nicht, dass ein Anbieter in der Schweiz bewilligt ist.
Bei den lizenzierten Angeboten wird die Kartentransaktion im Kassenbereich des Casinos gestartet. Der Spieler wählt Mastercard, trägt Betrag und Kartendaten ein und bestätigt die Zahlung gegebenenfalls mit 3D Secure. Nach erfolgreicher Autorisierung wird die Einzahlung sofort gutgeschrieben. Das ist bequem, aber Bequemlichkeit macht aus einer Einzahlung noch keinen Vorteil: Der Kartenanbieter kann eigene Regeln anwenden, und die Spielbank muss die Identität des Kunden prüfen.
Der Schweizer Markt ist bewusst enger als ein internationaler Casino-Katalog. Die ESBK beaufsichtigt Online-Spielbanken im Rahmen des Geldspielgesetzes. Eine eigenständige Online-Lizenz ohne Schweizer Landkonzession gibt es nicht. Die konzessionierten Spielbanken erhielten Konzessionen für 2025–2044; sie gelten seit dem 1. Januar 2025. Die zehn hier geprüften Marken gehören in diesen lizenzierten Rahmen.
Offshore-Angebote funktionieren anders. Sie können Mastercard versprechen, bieten aber nicht denselben Schweizer Konsumentenschutz, dieselbe nationale Spielsperre oder dasselbe Sozialkonzept. Die ESBK sperrte per 26. Mai 2026 insgesamt 3’398 Domains nicht bewilligter Online-Spielangebote. Der Schweizer Internetzugang ist also kein Gütesiegel für den Anbieter. Die Karte zieht das Geld ein; sie ersetzt keine Prüfung der Konzession.
Wichtig ist auch die Richtung des Geldflusses. Eine Auszahlung auf Mastercard ist bei Schweizer Online-Casinos gesetzlich nicht erlaubt. Auszahlungen gehen auf ein Schweizer Bank- oder PostFinance-Privatkonto. Wer eine Kartenzahlung wählt, entscheidet sich damit für eine schnelle Einzahlung und eine spätere Auszahlung über einen anderen Kanal.
So funktioniert die Mastercard-Zahlung im Online-Casino
Die Kartenzahlung beginnt erst nach Registrierung und Identitätsprüfung. Bei jedem lizenzierten Betreiber ist KYC obligatorisch. Das Casino muss also wissen, wer spielt, und kann Nachweise verlangen, bevor eine Auszahlung verarbeitet wird. Das ist kein Mastercard-Sonderfall, sondern die Konsequenz des Schweizer Regimes.
Im Kassenbereich wird die Mastercard als Zahlungsmethode ausgewählt. Betrag und Kartendaten werden in der Zahlungsmaske eingegeben. Die Bank oder der Kartenherausgeber kann danach eine 3D-Secure-Bestätigung verlangen. Erst die Autorisierung entscheidet, ob die Transaktion durchgeht. Eine abgelehnte Zahlung bedeutet nicht automatisch, dass das Casino unseriös ist; Ursache können Kartenlimit, Glücksspiel-Sperre des Herausgebers, falsche Daten oder eine fehlende Freigabe sein.
Bei erfolgreicher Zahlung ist der Betrag sofort auf dem Spielkonto sichtbar. Das macht Mastercard für Spieler attraktiv, die nicht auf eine Banküberweisung warten wollen. Der Vorteil endet aber bei der Einzahlung. Für die Auszahlung gilt das Schweizer Bankkonto als Ziel, nicht die Kreditkarte.
Einzahlung & Auszahlung mit Mastercard — was du vor der ersten Transaktion wissen musst
Die Einzahlung ist der reibungslose Teil der Geschichte: Mastercard-Zahlungen werden sofort gutgeschrieben. Der Rückweg führt dagegen über ein Schweizer Bank- oder PostFinance-Konto und dauert je nach Casino gewöhnlich 1–3 Werktage. Bei einem Anbieter kann die Bearbeitung länger dauern. SwissCasinos nennt 1–5 Werktage, Pasino bis zu 3 Werktage und 7Melons 3–4 Werktage.
Diese Asymmetrie ist kein technischer Unfall. Die Auszahlung auf Mastercard ist gesetzlich nicht erlaubt. Bei Jackpots erfolgen Auszahlungen nur auf ein Schweizer Bank- oder PostFinance-Privatkonto; auch eine Einzahlung mit Mastercard wird nicht auf die Karte zurückgebucht. 777 nennt YAPEAL oder Bank Transfer mit 1–3 Tagen. Swiss4Win ist als Ausnahme mit einer Sofortauszahlung per Kreditkarte beschrieben. Die Ausnahme bestätigt die Regel und sollte nicht als allgemeiner Standard gelesen werden.
Beim Vergleich der Mindestbeträge dominiert CHF 10. Jackpots, Mycasino, Pasino und GAMRFIRST nennen diesen Betrag ausdrücklich; für 777 und 7Melons wird er als branchenüblich geführt. Ein öffentlich beworbener CHF-5-Einstieg gehört nicht zur geprüften Auswahl. Wo ein Betrag nicht bestätigt ist, sollte der Spieler den Kassenbereich prüfen, statt aus der Marktgewohnheit eine Zusage zu machen.
| Casino | Mastercard | Visa | TWINT | PostFinance | Apple Pay | Paysafecard | Banküberweisung | Weitere |
|---|---|---|---|---|---|---|---|---|
| Jackpots.ch | ✓ | ✓ | ✓ | ✓ | ✓ | ✓ | ✓ | Aplauz |
| Mycasino.ch | ✓ | ✓ | ✓ | ✓ | — | ✓ | — | YAPEAL, Neteller, Skrill |
| SwissCasinos | ✓ | ✓ | ✓ | ✓ | ✓ | — | ✓ | — |
| Pasino.ch | ✓ | ✓ | ✓ | ✓ | ✓ | ✓ | ✓ | Neteller, Skrill |
| 777.ch | ✓ | ✓ | ✓ | ✓ | ✓ | ✓ | ✓ | YAPEAL |
| 7Melons.ch | ✓ | — | ✓ | ✓ | ✓ | ✓ | ✓ | — |
| Admiral.ch | ✓ | ✓ | ✓ | — | ✓ | ✓ | — | Skrill, Neteller |
| Swiss4Win | ✓ | ✓ | — | — | — | — | ✓ | Instantzahlung |
| GAMRFIRST | — | — | — | — | — | — | — | — |
| StarVegas.ch | — | — | — | — | — | — | — | — |
Die Tabelle trennt bestätigte Zahlungswege von offenen Feldern. Ein Häkchen ist eine praktische Möglichkeit, kein Qualitätsurteil. Besonders bei GAMRFIRST und StarVegas.ch darf die dünnere Zahlungsübersicht nicht stillschweigend als vollständiges Portfolio ausgegeben werden.
So zahlst du mit Mastercard ein — Schritt für Schritt
- Registriere dich beim lizenzierten Casino, durchlaufe die obligatorische KYC-Identitätsprüfung und öffne danach den Kassenbereich. Wähle Mastercard, gib den gewünschten Betrag und die Kartendaten ein.
- Bestätige die Transaktion über 3D Secure, falls deine Bank dies verlangt, und kontrolliere anschliessend die sofortige Gutschrift im Spielkonto. Bleibt sie aus, spiele nicht weiter, sondern prüfe zuerst den Kartenstatus und die Transaktionsanzeige.
Der Ablauf ist kurz, doch die Prüfung vor dem Klick bleibt der wichtige Teil. Kontrolliere Kartengebühren, Bonusbedingungen und das für Auszahlungen hinterlegte Schweizer Konto. Eine schnelle Gutschrift kann sonst nur dafür sorgen, dass ein teurer oder unpassender Entscheid schneller wirksam wird.
Auszahlung auf die Mastercard? Was das Gesetz wirklich erlaubt
Art. 50 der Geldspielverordnung lässt die Auszahlung aus einem Schweizer Online-Casino nur auf ein Schweizer Bank- oder PostFinance-Privatkonto zu. Die Kreditkarte ist für diesen Rückweg ausgeschlossen. Der Gewinn muss also zunächst den Identitäts- und Auszahlungsvorgang des Casinos durchlaufen und wird anschliessend auf das Konto überwiesen.
Die genannte Dauer liegt bei 1–3 Werktagen, abhängig vom Casino. Jackpots nennt ausschliesslich ein Schweizer Konto. Bei 777 kommen YAPEAL und Bank Transfer als Wege mit 1–3 Tagen hinzu. Swiss4Win wird als Sonderfall mit Instantzahlung per Kreditkarte geführt. Das ändert die gesetzliche Grundregel für die übrigen lizenzierten Anbieter nicht.
Der praktische Preis des Verbots ist ein zusätzlicher Zahlungsschritt. Wer mit Mastercard einzahlt, sollte daher ein passendes Schweizer Privatkonto bereithalten. Die Karte eignet sich für Tempo hinein, nicht als universeller Geldbeutel für hinein und hinaus.
Chargeback: So forderst du dein Geld zurück
Ein Chargeback ist kein allgemeiner Rücktritt vom verlorenen Spiel. Er kommt bei einer ungerechtfertigten Belastung oder einem Problem mit der Transaktion in Betracht, nicht als nachträgliche Versicherung gegen ein verlorenes Ergebnis. Der Schweizerische Bankenombudsman nennt für die schriftliche Beanstandung eine Frist von 30 Tagen ab Rechnungsdatum. Die internen Regeln der Kreditkartenorganisationen sehen für ein Rückforderungsbegehren 120 Tage ab Zahlungsdatum vor.
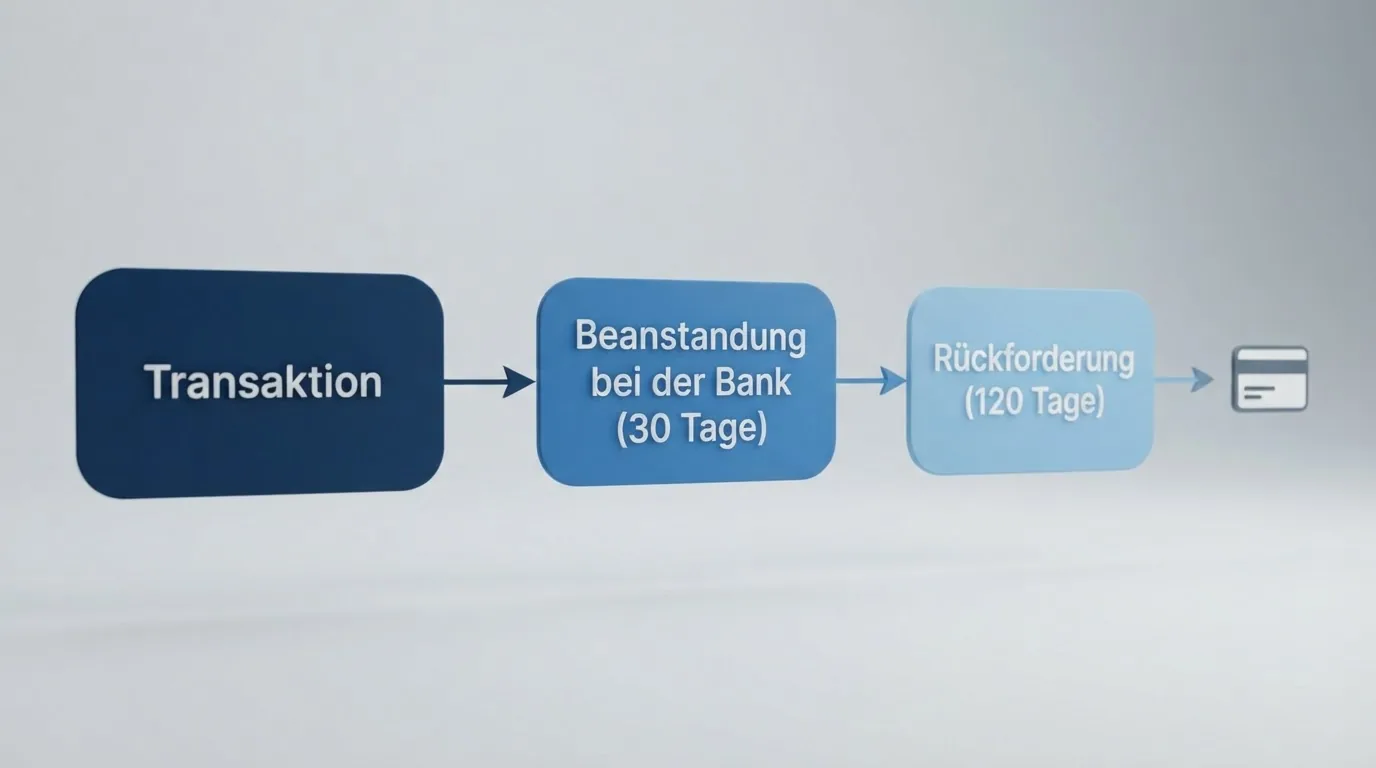
Wer eine Belastung beanstandet, sollte die Transaktion dokumentieren und die Bank schriftlich kontaktieren. Entscheidend ist der konkrete Grund: Eine nicht autorisierte Zahlung ist etwas anderes als eine freiwillige Einzahlung, deren Spielgeld verloren wurde. Die Bank prüft den Fall; eine Rückbuchung ist nicht garantiert.
Ein bestätigter Ombudsman-Fall zeigt die mögliche Praxis, aber keinen Anspruch: Eine Bank schrieb einem Kunden CHF 140 aus Kulanz gut, ohne Anerkennung einer Rechtspflicht. Das ist ein Präzedenzbeispiel für eine Entscheidung, kein Freipass. Wer aus einer freiwilligen Spielzahlung einfach einen Verlustschutz machen will, wird den Chargeback-Begriff überdehnen.
Die 10 besten Online-Casinos mit Mastercard in der Schweiz
Alle zehn Marken in dieser Auswahl sind an ESBK-konzessionierte Spielbanken gebunden; die Konzessionsperiode 2025–2044 gilt seit dem 1. Januar 2025. Die Reihenfolge ist kein Versprechen auf Gewinn. Sie gewichtet die sichtbaren Angebotsdaten, die Zahlungspraktikabilität, das Auszahlungstempo und die Gebührentransparenz. Wo Angaben fehlen, bleibt die Lücke bestehen.
| Casino | Konzession (ESBK) | Willkommensbonus (max.) | Freispiele (Anzahl) | Mindesteinzahlung (CHF) | Auszahlungsdauer |
|---|---|---|---|---|---|
| Jackpots.ch | 2025–2044 | CHF 2’200 | 200 | 10 | 1–3 Werktage |
| Mycasino.ch | 2025–2044 | CHF 300 | 200 | 10 | 1–3 Werktage |
| SwissCasinos | 2025–2044 | bis CHF 1’400 | — | 10 | 1–5 Werktage |
| Pasino.ch | 2025–2044 | CHF 500 | 350 | 10 | bis 3 Werktage |
| 777.ch | 2025–2044 | — | — | 10 | 1–3 Tage |
| 7Melons.ch | 2025–2044 | CHF 1’007 | — | 10 | 3–4 Werktage |
| Admiral.ch | 2025–2044 | bis CHF 1’000 | 500 | — | — |
| Swiss4Win | 2025–2044 | bis CHF 1’000 | 200 | — | sofort |
| GAMRFIRST | 2025–2044 | CHF 50 Wishcard | 1’040 | 10 | — |
| StarVegas.ch | 2025–2044 | — | — | — | — |
Die grösste Zahl gewinnt hier nicht automatisch. Jackpots.ch führt beim maximalen Bonus, GAMRFIRST bei Freespins, während SwissCasinos mit einer möglichen Kreditkartengebühr aus dem Rahmen fällt. 777.ch setzt weniger auf sichtbare Bonusdaten und mehr auf den Zahlungsweg mit YAPEAL. Für StarVegas.ch ist gerade die dünne öffentliche Darstellung ein Entscheidungsfaktor: Eine Lücke ist kein Vorteil.
Jackpots.ch: Das Schwergewicht mit CHF 2’200 Willkommensbonus
Jackpots.ch staffelt sein Willkommensangebot über vier Einzahlungen: 100 % bis CHF 700 bei der ersten, danach 100 % bis CHF 500, 75 % bis CHF 500 und nochmals 100 % bis CHF 500. Zusammen ergibt das bis CHF 2’200. Zur ersten Einzahlung ab CHF 100 kommen 200 Freespins. Der Bonus gilt mit 30× Umsatzbedingungen und 30 Tagen Gültigkeit; Freespin-Gewinne sind umsatzfrei.
Der maximale Wert ist also ein Paket, nicht ein Betrag, der bei einer einzigen kleinen Kartenzahlung sofort frei wird. Zusätzlich gilt ein maximaler Bonus-Einsatz von CHF 10 pro Spielrunde. Mastercard-Einzahlungen kosten laut Anbieter keine Gebühr, die Mindesteinzahlung beträgt CHF 10. Auszahlungen gehen auf Schweizer Bank- oder PostFinance-Konten und dauern 1–3 Werktage.
Für Bonusmaximierer ist die Staffelung die stärkste sichtbare Option dieser Liste, sofern sie mehrere Einzahlungen und die Frist akzeptieren. Wer nur schnell einzahlen und unkompliziert wieder auszahlen will, sollte den grossen Werbewert nicht mit Liquidität verwechseln. Jackpots.ch ist deshalb die Bonuswahl, nicht automatisch die bequemste Wahl.
Mycasino.ch: Fairer Bonus mit niedriger Einstiegshürde
Mycasino.ch verbindet eine Mindesteinzahlung von CHF 10 mit 100 % bis CHF 300 und 200 Freespins auf Book of Dead beziehungsweise Golden Rabbit, je nach Quellenangabe. Die Freispiele kommen in vier Tranchen à 50 über vier Freitage; jede Tranche ist drei Tage gültig. Der Bonus unterliegt 35× Umsatzbedingungen und 30 Tagen Gültigkeit. Freespin-Gewinne sind umsatzfrei.
Neben Mastercard werden TWINT, PostFinance, YAPEAL, Paysafecard, Neteller und Skrill genannt. Die Auszahlung dauert 1–3 Werktage und geht nicht auf Mastercard, sondern auf ein Schweizer Bank- oder PostFinance-Konto. Der kleinere Bonusbetrag ist hier kein versteckter Nachteil: Er reduziert vielmehr die Distanz zwischen Einstieg und beworbenem Höchstbetrag, während die Umsatzbedingung höher liegt als bei Jackpots.ch.
Mycasino.ch passt zu Einsteigern, die CHF 10 einsetzen und ein begrenzteres Paket statt einer vierteiligen Bonusleiter wollen. Die 35×-Bedingung bleibt der Preis. Wer nur den Bonusdeckel vergleicht, übersieht diesen Preis.
SwissCasinos: Vorsicht bei der Kreditkarte — bis zu 4 % Gebühr
SwissCasinos nennt bis CHF 1’400 plus Freispiele, eine Mindesteinzahlung von CHF 10 und eine Auszahlung in 1–5 Werktagen. Mastercard, Visa, TWINT, Apple Pay, PostFinance und Banküberweisung gehören zum Zahlungsangebot. Die auffällige Klausel steht bei der Karte: Für Einzahlungen über bestimmte Kreditkartenanbieter werden 3,5–4 % Bearbeitungsgebühr erhoben, darunter Cembra Mastercard, Cornèrcard, Migros Bank, PostFinance Kreditkarte, Raiffeisen, Swisscard und Topcard.
Mit einer Debitkarte fallen diese genannten Aufschläge nicht an. Das macht die Zahlungsart innerhalb desselben Casinos entscheidender als der Bonusrahmen. Die genaue Anzahl der Freispiele und die Umsatzbedingungen sind nicht als bestätigte Werte verfügbar; der Maximalbetrag allein lässt die Einlösung daher nicht bewerten.
SwissCasinos ist für Debitkarten-Nutzer mit Interesse am höheren Bonusrahmen prüfbar. Für Kreditkartenkunden wird die Gebühr zum Hauptkriterium, nicht zur Fussnote. Wer 4 % nicht akzeptiert, hat hier einen klaren Grund, die Karte zu wechseln oder eine andere Marke zu wählen.
Pasino.ch: 350 Freispiele auf Lucky Lady’s Charm Deluxe
Pasino.ch bietet 100 % bis CHF 500 und 350 Freispiele auf Lucky Lady’s Charm Deluxe. Die Freispiele werden über 35 Tage verteilt, ungefähr zehn pro Tag. Hinzu kommen eine Mindesteinzahlung von CHF 10, 35× Umsatzbedingungen und eine Gültigkeit von 30 Tagen. Gewinne aus den Freespins sind umsatzfrei.
Das Zahlungsportfolio umfasst Mastercard, Visa, TWINT, Apple Pay, PostFinance, Paysafecard, Neteller, Skrill und Banküberweisung. Auszahlungen dauern bis zu 3 Werktage und erfolgen auf ein Schweizer Konto, nicht auf die Mastercard. Die Freispiele sind zahlreich, aber ihre tägliche Verteilung bindet den Nutzen an einen längeren Ablauf als ein sofort verfügbares Guthaben.
Pasino.ch richtet sich an Freispiele-Fans, die Lucky Lady’s Charm Deluxe mögen und 35 Tage einplanen. Wer eine einzelne Einzahlung ohne zeitliche Spielplanung sucht, bekommt hier mehr Bedingungen als blosse Anzahl.
777.ch: Die schlanke Option mit YAPEAL-Auszahlung
777.ch akzeptiert Mastercard und nennt für Auszahlungen YAPEAL oder Bank Transfer mit 1–3 Tagen. Visa, TWINT, Apple Pay, Paysafecard, PostFinance Card und Banküberweisung werden als weitere Wege geführt. Eine Mindesteinzahlung von CHF 10 gilt als branchenüblich. Ein Willkommensbonus und Freispiele sind in der vorliegenden Angebotsdarstellung nicht bestätigt.
Das ist kein Mangel, wenn Bonusangebote bewusst keine Rolle spielen. Es ist aber ein Mangel für alle, die den Einstieg über einen Bonus vergleichen wollen. Der Zahlungsweg ist konkreter: YAPEAL erweitert den üblichen Banktransfer, ersetzt aber nicht die gesetzliche Grenze der Mastercard-Auszahlung.
777.ch ist die nüchterne Option für Spieler ohne Bonusinteresse, die eine schnelle Auszahlung über YAPEAL oder Bank Transfer schätzen. Wer einen bezifferten Willkommensdeal erwartet, sollte diese Marke nicht wegen einer Annahme auswählen.
7Melons.ch: CHF 1’007 — der aussergewöhnlichste Bonusbetrag
7Melons.ch bietet 100 % bis CHF 1’007 auf die erste Einzahlung. Umsatzbedingungen gelten gemäss den Bonusbedingungen. Freispiele sind in der Angebotsdarstellung nicht ausgewiesen. Die Mindesteinzahlung beträgt branchenüblich CHF 10; als Zahlungsmethoden werden Kreditkarte, PostFinance Card, PostFinance E-Finance, Banküberweisung, TWINT, Apple Pay und Paysafecard genannt.
Die Auszahlung dauert 3–4 Werktage und geht auf ein Schweizer Bankkonto. Die Marke gehört wie Jackpots.ch zum Grand Casino Bern, tritt aber mit eigener Identität auf. Der ungewöhnliche Betrag wirkt präzise, sagt allein jedoch nichts über die tatsächliche Einlösbarkeit aus. Dafür fehlen die entscheidenden Umsatzdetails.
7Melons.ch passt zu Kartenkunden, die einen klar bezifferten ersten Bonus und mehrere lokale Zahlungswege suchen. Für eine Entscheidung allein nach Bonuskosten ist die offene Bedingungsseite ein Grund zur Vorsicht.
Admiral.ch: 500 Freispiele und das grosse Novomatic-Portfolio
Admiral.ch nennt bis CHF 1’000 plus 500 Freispiele. Das Angebot wird mit dem Novomatic-Schwerpunkt verbunden, und als Zahlungsmethoden erscheinen Visa, Mastercard, TWINT, Skrill, Neteller, Apple Pay und Paysafecard. Ein Mindestbetrag und eine Auszahlungsdauer sind nicht bestätigt.
Die 500 Freispiele sind nach GAMRFIRST das zweitgrösste Freispielpaket dieser Auswahl. Ohne Auszahlungszeit und Mindesteinzahlung lässt sich aber nicht beurteilen, wie leicht der Einstieg und der Rückweg praktisch sind. Ein grosses Spielportfolio kompensiert keine fehlenden Zahlungsinformationen.
Admiral.ch ist für Spieler mit Interesse an Novomatic-Hausmarken und vielen E-Wallet-Alternativen interessant. Wer vor der Einzahlung einen vollständigen Kosten- und Zeitvergleich braucht, findet bei anderen Marken eine belastbarere Entscheidungsgrundlage.
Swiss4Win: Sofort-Auszahlung auf die Kreditkarte
Swiss4Win nennt bis CHF 1’000, 200 Freispiele und 15 Golden Chips. Als Zahlungswege werden Instantzahlung, Banküberweisung sowie Visa und Mastercard geführt. Die Sofortauszahlung per Kreditkarte ist der auffällige Ausnahmefall in dieser Auswahl. Eine Mindesteinzahlung ist nicht bestätigt.
Die Ausnahme ist praktisch, aber sie darf nicht zur allgemeinen Erwartung werden. Für die übrigen Schweizer Online-Casinos bleibt die Auszahlung auf Mastercard gesetzlich ausgeschlossen. Auch bei Swiss4Win sagt «sofort» nichts darüber, welche Bonusbedingungen oder Prüfungen vor einer Auszahlung gelten, wenn dazu keine weiteren bestätigten Angaben vorliegen.
Swiss4Win ist die naheliegende Vergleichsmarke für jemanden, dem der Rückweg zur Karte wichtiger ist als ein klassischer Banktransfer. Für alle anderen bleibt zu prüfen, ob die schlankeren Zahlungsoptionen und die nicht bezifferte Mindesteinzahlung zum eigenen Ablauf passen.
GAMRFIRST: 1’040 Freispiele — das grösste Freespin-Paket
GAMRFIRST kombiniert bei CHF 10 Mindesteinzahlung einen Wishcard-Gutschein über CHF 50 mit 1’040 Free Spins. Das ist kein klassischer Prozent-Match-Bonus. Der Gutschein macht das Paket zu einem anderen Angebotstyp, und die Freispielzahl ist die höchste dieser Liste.
Gerade die Abweichung vom üblichen Match-Bonus ist der interessante Punkt. Ein Gutschein lässt sich nicht sinnvoll wie CHF 300 Bonusguthaben behandeln. Umsatzbedingungen und Auszahlungsdauer sind nicht als bestätigte Werte ausgewiesen; auch die Zahlungsmethoden sind nicht vollständig dokumentiert. Das begrenzt die Vergleichbarkeit, obwohl die Zahl 1’040 sofort ins Auge fällt.
GAMRFIRST lohnt die Prüfung für Freespin-Fans, die ein ungewöhnliches Paket statt eines Prozentbonus suchen. Wer den Gesamtwert vorab sauber kalkulieren will, sollte die offenen Bedingungen als echte Hürde behandeln.
StarVegas.ch: Novomatic-Klassiker mit schlankem Online-Auftritt
StarVegas.ch ist ESBK-konzessioniert und wird mit Novomatic Schweiz sowie Novomatic-Slots als Kernangebot verbunden. Ein Willkommensbonus, Freispiele, Zahlungsmethoden und Auszahlungsdauer sind öffentlich nicht bestätigt. Auch die Mindesteinzahlung bleibt offen.
Damit lässt sich die Marke nicht fair mit Jackpots.ch nach Bonuswert oder mit 777.ch nach Auszahlungstempo gleichsetzen. Die Konzession beantwortet die Legalitätsfrage, nicht jede Frage der Zahlungsabwicklung. Ein seriöser Vergleich muss beides auseinanderhalten.
StarVegas.ch ist für Spieler mit ausdrücklichem Interesse am Novomatic-Portfolio eine mögliche Adresse zur eigenen Prüfung. Für eine Mastercard-Entscheidung vor der Registrierung ist die fehlende Zahlungsdokumentation der entscheidende Nachteil.
Warum dein 2026-Bonus mit Mastercard kleiner ausfällt, als er aussieht
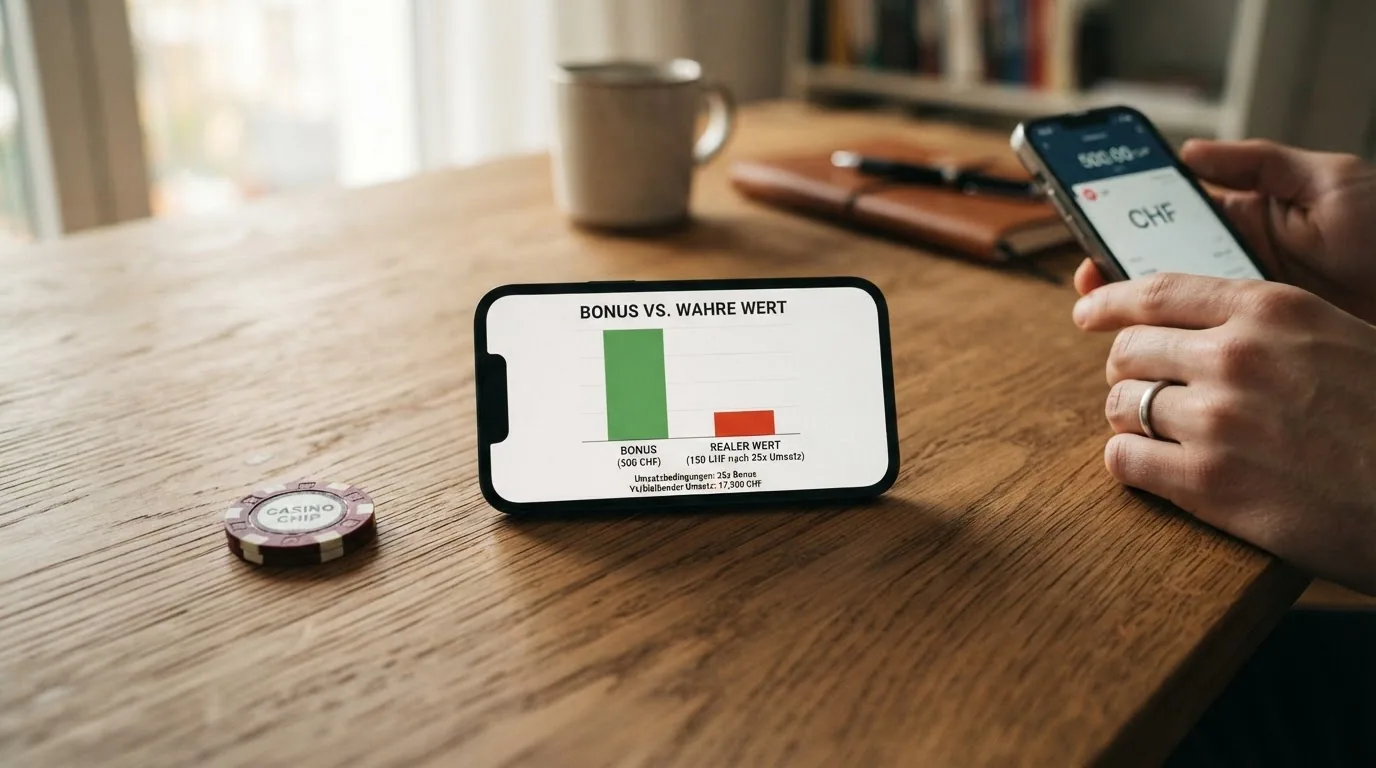
Ein Bonusbetrag ist zunächst eine Werbezahl. Sein praktischer Wert entsteht erst nach Umsatz, Frist und Einsatzlimit. Bei Jackpots.ch gelten für den ersten Bonusbetrag von CHF 700 30× Umsatzbedingungen und 30 Tage Gültigkeit. Dazu kommt ein maximaler Einsatz von CHF 10 pro Spielrunde. «Bis CHF 700» klingt gross; die Bedingung macht daraus einen langen Arbeitsauftrag.
Für die vorgeschriebene Schätzung ergibt sich bei CHF 700 Bonus ein erforderlicher Umsatz von CHF 21’000. Bei CHF 1 Einsatz pro Spin und einem Intervall von fünf Sekunden entspricht das ungefähr 29 Stunden Spielzeit. Das ist ein statistischer Schätzwert über viele Spins unter dieser Annahme, kein Versprechen auf Gewinn, Auszahlung oder Rendite. Die Rechnung sagt, wie lange der Bonus freigespielt werden müsste, nicht was am Ende übrig bleibt.
Mycasino.ch und Pasino.ch liegen mit 35× Umsatzbedingungen über dem Jackpots-Wert. Mycasino verbindet dies mit CHF 300 und Pasino mit CHF 500; beide nennen 30 Tage Gültigkeit. Bei diesen Zahlen ist der kleinere Bonusdeckel nicht automatisch schlechter. Ein geringerer Ausgangsbetrag kann unter einer höheren Umsatzbedingung trotzdem weniger attraktiv sein; ohne eine gemeinsame Einsatz- und Spielannahme darf man daraus aber keinen erfundenen Endbetrag ableiten.
Die 30-Tage-Frist ist die zweite Klammer. Wer die Bedingungen erst nach der Einzahlung liest, liest zu spät. Freespins-Gewinne sind bei Jackpots, Mycasino und Pasino umsatzfrei, was sie von dem matchgebundenen Bonus unterscheidet. Diese Eigenschaft ist ein echter Vorteil der Freispiele, aber sie macht nicht jede Freispielserie gleich bequem: Mycasino verteilt 200 Spins über vier Freitage, Pasino 350 über 35 Tage.
«Ohne Einzahlung» ist im lizenzierten Schweizer Markt kein versteckter Joker. Kein geprüfter Anbieter bietet einen No-Deposit-Bonus. Art. 74 Abs. 3 BGS verbietet Gratis- oder Demo-Angebote, die zu Echtgeldspiel verleiten, ebenso Werbung für nicht bewilligte Spiele. Offshore-Casinos können mit Gratisangeboten locken, liefern aber nicht den Schweizer Konsumentenschutz.
Bonusbedingungen sind daher keine Fussnote, sondern der Preis des Bonus. Prüfe den Umsatz, die Laufzeit, den maximalen Einsatz und bei Freespins die Verteilung. Der Betrag auf dem Banner bleibt nur dann eine brauchbare Information, wenn diese vier Fragen daneben beantwortet sind.
Willkommensbonus mit Mastercard: Das bekommst du wirklich
Die Angebote setzen bei den bezifferten Match-Boni häufig auf 100 % der Einzahlung, unterscheiden sich aber stark beim Höchstbetrag. Jackpots führt bis CHF 2’200 über vier Einzahlungen, Swiss Casinos bis CHF 1’400 plus Freispiele, 7Melons CHF 1’007 auf die erste Einzahlung. Admiral und Swiss4Win nennen jeweils bis CHF 1’000; Pasino CHF 500 und Mycasino CHF 300.
Bei Freispielen verschiebt sich das Bild. GAMRFIRST führt 1’040 Free Spins und einen CHF-50-Wishcard-Gutschein, Admiral 500, Pasino 350 sowie Jackpots, Mycasino und Swiss4Win jeweils 200. 777, 7Melons und StarVegas haben in dieser Darstellung keine bestätigte Freispielzahl. Der Gutschein von GAMRFIRST gehört nicht in die Spalte eines klassischen Match-Bonus: Er ist eine eigene Angebotsform.
Für Bonusmaximierer ist Jackpots.ch der grössere nominelle Rahmen. Für Freispiele-Fans ist GAMRFIRST die auffälligere Zahl, während Pasino die umfangreiche, über 35 Tage verteilte Serie bietet. Ein Gebührenvermeider sollte SwissCasinos nur mit einer Debitkarte betrachten. Die beste Zahl hängt damit an der Kostenart, die der Spieler tatsächlich vermeiden will.
Bonusbedingungen, die du kennen musst: Umsatz, Frist, Limits
Drei Werte verändern den Bonus praktisch: Umsatz, Zeit und Einsatz. Jackpots nennt 30× Bonusguthaben und 30 Tage; Mycasino und Pasino nennen 35× und 30 Tage. Bei Jackpots ist der maximale Bonus-Einsatz pro Spielrunde CHF 10. Freespin-Gewinne sind bei Jackpots, Mycasino und Pasino umsatzfrei.
Die Zahlen sind nicht austauschbar. Wer den CHF-700-Bonus von Jackpots.ch betrachtet, landet bei CHF 21’000 erforderlichem Umsatz und ungefähr 29 Stunden unter der genannten Ein-Dollar-pro-Spin-Annahme. Für mycasino und Pasino wäre dieselbe Rechnung ohne identische Bonus- und Einsatzdaten nicht sauber. Eine scheinbar genaue Vergleichszahl wäre hier nur erfunden.
Vor der Einzahlung gehören die Bonusbedingungen gelesen, nicht nur der Höchstbetrag. Die Frist kann den Spielrhythmus bestimmen; der Einsatzdeckel kann eine Strategie ausschliessen. Freespins mit umsatzfreien Gewinnen liegen in dieser Hinsicht günstiger, aber ihre Verteilung über Tage bleibt eine praktische Bindung.
Neue Online-Casinos mit Mastercard 2026 — lohnt sich der Wechsel?
Komplett neue Schweizer Online-Lizenzen sind nicht einfach jedes Jahr zu erwarten. Die Konzessionen der Spielbanken gelten für 2025–2044 und seit dem 1. Januar 2025. Ein neuer Markenauftritt kann daher eine bestehende konzessionierte Struktur nutzen, statt einen unabhängigen neuen Lizenzträger darzustellen.
Das erklärt, warum ein frisches Casino nicht automatisch eine neue rechtliche Qualität besitzt. Entscheidend bleibt die Konzessionserweiterung der angeschlossenen Spielbank. Ein moderner Name kann die Oberfläche verändern; er ersetzt nicht ESBK-Aufsicht, KYC oder die Regeln für die Auszahlung.
Was neue Casinos besser machen — und wo sie hinken
Neue Marken können eine modernere, mobil optimierte Oberfläche bieten und Bonuspakete kreativer gestalten. GAMRFIRST zeigt das mit Wishcard-Gutschein und 1’040 Free Spins statt eines klassischen Prozent-Matches. Das kann für einen Spieler verständlicher oder interessanter sein, der Freispiele sucht und keinen klassischen Bonusbetrag möchte.
Die Kehrseite ist die fehlende Erfahrung im Alltag des Spielers. Dünnere Dokumentation erschwert den Vergleich von Gebühren, Auszahlung und Umsatz. Bei GAMRFIRST sind Zahlungsmethoden, Umsatzbedingungen und Auszahlungsdauer nicht vollständig bestätigt; bei StarVegas.ch fehlen öffentliche Bestätigungen zu Bonus, Zahlungswegen und Auszahlung. Frische Gestaltung ist kein Ersatz für klare Bedingungen.
Ein neuer Auftritt passt deshalb zu Spielern, die das Produkt selbst prüfen und mit offenen Angaben umgehen können. Wer vor der ersten Mastercard-Zahlung jedes Detail kennen muss, sollte Transparenz höher gewichten als Design.
So prüfst du ein neues Casino vor der ersten Mastercard-Einzahlung
- Suche auf der Casino-Seite nach der ESBK-Konzession und gleiche den Betreiber mit dem ESBK-Register ab. Sieh in den Zahlungsbedingungen nach Mastercard-Gebühren, dem Zielkonto der Auszahlung und der Bearbeitungsdauer.
- Lies die Bonus-AGB vor der Einzahlung und prüfe Umsatz, Frist, Einsatzlimit sowie die Gültigkeit von Freespins. Vergleiche danach die vollständige Zahlungsmethodenliste; bei Unsicherheit ist die ESBK-Sperrliste die Referenz für nicht bewilligte Angebote.
SwissCasinos zeigt, warum das Kleingedruckte zählt: Bestimmte Kreditkarten können 3,5–4 % Bearbeitungsgebühr auslösen. Eine neue Marke muss nicht dieselbe Klausel haben, aber der Spieler muss danach suchen. Die Mastercard-Zahlung ist erst dann eine informierte Entscheidung, wenn Lizenz, Kosten und Rückweg zusammenpassen.
Rechtslage — warum deine Mastercard im lizenzierten Casino sicher ist
Das Bundesgesetz über Geldspiele bildet seit dem 1. Januar 2019 den Rahmen. Die ESBK überwacht Online- und Land-Spielbanken; Gespa ist für Lotterien und Sportwetten zuständig. Für Online-Casinos ist diese Zuständigkeitsgrenze wichtig. Die Schweizer Konzession ist nicht bloss ein Logo, sondern die Grundlage für Aufsicht und Schutzmechanismen.
Die ESBK beschreibt den Sperrauftrag sinngemäss so: Der Zugang zu Online-Geldspielangeboten muss gesperrt werden, wenn sie in der Schweiz ohne Bewilligung angeboten werden oder der Betreiber im Ausland sitzt beziehungsweise seinen Sitz verheimlicht. Per 26. Mai 2026 waren 3’398 Domains gesperrt. Im Jahr 2025 führte die ESBK 28 Hausdurchsuchungen durch und liess 580 neue Domains sperren; Ende 2025 liefen 209 Strafuntersuchungen.
Bei einem lizenzierten Casino gilt vollständige KYC- und AML-Prüfung. Anonymes Spielen gibt es nicht. Das Sozialkonzept verlangt Früherkennung, Monitoring sowie Spieler-gesetzte Einzahlungs-, Verlust- und Session-Limits; zusätzlich können Betreiber Limits nach wirtschaftlicher Lage und Beobachtung festlegen. Ein gesetzlicher pauschaler Einzahlungs- oder Einsatzdeckel wird nicht genannt.
Gewinne aus Schweizer Online-Casinos sind bis CHF 1’000’000 steuerfrei; darüber ist der Betrag steuerpflichtig und es fällt auf den Überschuss 35 % Verrechnungssteuer an. Gewinne aus nicht bewilligten Offshore-Anbietern sind ab dem ersten Franken voll steuerpflichtig. Für die Mastercard selbst bleibt Art. 50 der Geldspielverordnung entscheidend: Auszahlungen gehen auf ein Schweizer Bank- oder PostFinance-Privatkonto.
Lizenzierte Casinos vs. Offshore-Anbieter: Der Unterschied, den du spürst
Ein Offshore-Casino ohne Schweizer Konzession kann Schweizer Kunden ansprechen, ist damit aber nicht legal in den Schweizer Lizenzrahmen eingebunden. Schweizer Internetprovider müssen DNS-Sperren umsetzen. Die Spieler werden nicht strafrechtlich verfolgt, verlieren aber den Schweizer Konsumentenschutz und spielen auf eigenes Risiko.
Das Risiko zeigt sich nicht erst bei einem Streit. Es betrifft Auszahlung, Beschwerdeweg, Spielsperre und Sozialkonzept zugleich. Bei einem lizenzierten Anbieter gibt es die nationale Sperre und verpflichtende Identitätsprüfung. Offshore gibt es diese Schweizer Schutzstruktur nicht. Eine Mastercard-Transaktion kann technisch gelingen und rechtlich trotzdem in eine schlechtere Lage führen.
Die Domainzahl ist dabei kein abstrakter Rekord. 3’398 gesperrte Angebote bedeuten, dass die Auswahl im Netz erheblich grösser wirkt als die bewilligte Auswahl. 2025 kamen 580 neue Sperren hinzu, während 209 Strafuntersuchungen offen waren. Wer die ESBK-Konzession nicht findet, sollte die Zahlung nicht mit Vertrauen verwechseln.
Spielerschutz, der greift: Sozialkonzept, Spielsperre und KYC
Das Sozialkonzept ist Betreiberpflicht. Es verbindet Spieler-gesetzte Limits mit Früherkennung und der Prüfung wirtschaftlicher Verhältnisse. Die nationale Spielsperre gilt für alle konzessionierten Casinos, online wie terrestrisch, und seit dem 7. Januar 2025 auch in Liechtenstein. Eine freiwillige Sperre kann frühestens nach drei Monaten aufgehoben werden, und nur, wenn der Grund nicht mehr besteht.
KYC steht am Anfang oder spätestens vor der ersten Auszahlung. Die Identitätsprüfung verhindert anonymes Spielen und ordnet die Zahlung einer geprüften Person zu. Das kann die Auszahlung weniger spontan machen, ist aber genau der Preis eines Systems, in dem eine Mastercard nicht allein über Zugang und Rückweg entscheidet.
Die Schutzmechanismen sind kein Argument, mehr zu spielen. Sie sind eine Grenze gegen die Vorstellung, die Karte mache das Casino privat und folgenlos.
Verantwortungsvoll spielen mit Mastercard — so behältst du die Kontrolle
Kontrolle beginnt vor der Einzahlung. Lizenzierte Betreiber müssen Spieler-gesetzte Einzahlungs-, Verlust- und Session-Limits anbieten. Zusätzlich können Kartenherausgeber Glücksspieltransaktionen sperren. Zwei Ebenen helfen mehr als eine nachträgliche Absichtserklärung: ein Casino-Limit begrenzt das Konto, eine Kartensperre kann den Zahlungsweg unterbrechen.
Die Schweizer Daten zeigen, warum diese Werkzeuge konkret bleiben müssen. 2022 wiesen 6,6 % der Bevölkerung ab 15 Jahren ein risikoreiches oder problematisches Geldspielverhalten im Laufe ihres Lebens auf. In den letzten zwölf Monaten vor der Befragung spielten 4,3 % problematisch um Geld; bei 15- bis 24-Jährigen lag der Anteil bei 6,1 %. Das sind Prävalenzdaten, keine Diagnose für eine einzelne Person. Sie machen aus Limits dennoch keine Nebensache.
Eine freiwillige Spielsperre ist die härteste und klarste Grenze. Während der Sperrfrist ist sie unwiderruflich; der Aufhebungsantrag ist frühestens nach drei Monaten möglich. Wer merkt, dass ein selbstgesetztes Limit nicht hält, sollte nicht auf eine bessere Mastercard-Strategie warten. Hilfe ist der vernünftigere nächste Schritt.
Einzahlungslimits per Mastercard: Doppelte Kontrolle
Setze ein Tages-, Wochen- oder Monatslimit im Casino, bevor die Karte belastet wird. Diese Begrenzung betrifft Einzahlungen, Verluste oder Sessions, je nach gewähltem Instrument. Manche Kartenherausgeber bieten zusätzlich eine Sperre für Glücksspieltransaktionen. Die beiden Ebenen erfüllen unterschiedliche Aufgaben: Das Casino steuert den Spielrahmen, die Karte den Zahlungszugang.
Ein Chargeback ist dafür kein Ersatz. Die 120-Tage-Rückforderungsfrist der Kreditkartenorganisationen betrifft eine strittige Belastung und ist kein reguläres Limit. Wer die Karte als Notbremse gegen freiwillig verlorenes Geld betrachtet, verwechselt Zahlungsrecht mit Spielerschutz.
Spielsperre: Der rote Knopf
Die freiwillige Spielsperre gilt für alle konzessionierten Betreiber, online und terrestrisch, sowie Grossspiele. Sie gilt seit dem 7. Januar 2025 auch für Liechtenstein. Frühestens nach drei Monaten kann ein Antrag auf Aufhebung gestellt werden; dafür muss der Grund nicht mehr bestehen. Während der Sperrfrist bleibt die Entscheidung unwiderruflich.
Das Instrument beendet nicht nur Mastercard-Einzahlungen bei einer Marke. Es schliesst den Zugang zum konzessionierten Schweizer Spielsystem insgesamt. Genau darin liegt seine Wirkung. Wer diesen Schritt erwägt, sollte ihn nicht gegen einen anderen Anbieter umgehen.
Hilfe holen: Diese Stellen erreichst du sofort
Die interkantonale Helpline 0800 040 080 ist kostenlos, anonym und rund um die Uhr erreichbar. Online beraten sos-spielsucht.ch und SafeZone.ch. Kantonale Fachstellen bieten kostenlose, anonyme Beratung. Spielsucht Radix in Zürich ist auf Verhaltenssüchte spezialisiert; die Wartezeit beträgt ungefähr vier Monate.
Die Angebote sind für Menschen da, die eine Frage klären wollen, nicht erst für eine fertige Diagnose. Die Prävalenz von 4,3 % problematischem Spiel in den letzten zwölf Monaten und 6,6 % über die Lebenszeit sind Kontext, kein Etikett. Wenn Einzahlungen die Kontrolle übernehmen, reicht eine Limit-Einstellung womöglich nicht. Dann ist ein Gespräch der schnellere Weg zurück zu einer eigenen Entscheidung.
So haben wir die besten Mastercard-Casinos bewertet
Die Prüfmenge umfasst die zehn ESBK-lizenzierten Online-Casinos dieser Auswahl. Den Lizenzrahmen bilden ESBK-Informationen und die Konzessionsperiode 2025–2044; die ESBK-Sperrliste dient als Referenz für den Legalitätscheck. Angebots- und Zahlungsangaben stammen aus den Betreiberseiten beziehungsweise deren Hilfe- und Angebotsdarstellungen. Für Gebühren und Chargeback wurden die Angaben des Schweizerischen Bankenombudsmans und der jeweiligen Karteninformationen herangezogen; Prävalenz und Hilfsangebote ordnen BAG und Sucht Schweiz ein.
Bewertet wurden Lizenzstatus, der Bonuswert im Verhältnis zu Umsatzbedingungen, Auszahlungsgeschwindigkeit, Gebührentransparenz und Zahlungsportfolio. Der Vergleich beschreibt also praktische Kosten und sichtbare Bedingungen. Er behauptet nicht, eine Gewinnwahrscheinlichkeit zu messen. Es gab keine verdeckten Tests; der Datenstand ist Mai 2026.
Bei nicht bestätigten Werten bleibt die Aussage offen. Das betrifft etwa die Mindesteinzahlung oder Auszahlung bei Admiral.ch, die Bonusdetails von StarVegas.ch und die vollständige Zahlungsdokumentation von GAMRFIRST. Diese Lücken sind für die Entscheidung relevant, aber kein Anlass, eine plausible Zahl einzusetzen. Transparenz ist selbst ein Kriterium.
Dein nächster Schritt: So findest du das beste Mastercard-Casino — und startest noch heute
Die Entscheidung lässt sich auf den eigenen Schwerpunkt zuspitzen. Bonusmaximierer finden bei Jackpots.ch den höchsten kumulierten Rahmen von CHF 2’200, müssen dafür aber vier Einzahlungen, 30× Umsatzbedingungen und 30 Tage berücksichtigen. Freispiele-Fans schauen auf GAMRFIRST mit 1’040 Free Spins und CHF 50 Wishcard-Gutschein oder auf Admiral.ch mit 500 Freispielen. Pasino.ch bietet 350, verteilt über 35 Tage.
Gebührenvermeider beginnen nicht beim Bonus, sondern bei der Karte. Bei SwissCasinos können bestimmte Kreditkartenanbieter 3,5–4 % Bearbeitungsgebühr verlangen; mit Debitkarten fallen diese genannten Aufschläge nicht an. Wer einen schlanken Zahlungsweg sucht, prüft 777.ch mit YAPEAL und Bank Transfer in 1–3 Tagen. Wer die Kreditkartenauszahlung zum entscheidenden Kriterium macht, findet Swiss4Win als Ausnahme, nicht als allgemeine Regel.
Der eine Faktor, den keine Rangfolge erledigt, ist das eigene Spielverhalten. Wer eine Umsatzbedingung nicht überblicken oder eine Frist nicht einhalten kann, hat vom grössten Bonus wenig. Wer nur einen kleinen Betrag einsetzen will, sollte die Mindesteinzahlung von CHF 10 und die eigene Kartenlimite zusammen betrachten. Ein Bannerbetrag ist kein Budget.
Mastercard-Einzahlungen werden in lizenzierten Schweizer Casinos sofort gutgeschrieben. Auszahlungen dauern je nach Anbieter meist 1–3 Werktage und gehen grundsätzlich auf ein Schweizer Bank- oder PostFinance-Konto, nicht auf die Karte. Mit einer Debitkarte lassen sich die genannten kreditkartenspezifischen Gebühren vermeiden. Schweizer Casino-Gewinne bleiben bis CHF 1’000’000 steuerfrei; diese Sicherheit hängt jedoch an der Konzession, nicht am Mastercard-Logo.
Die vernünftige Wahl ist deshalb nicht die lauteste Werbung. Sie ist der Anbieter, dessen Lizenz, Gebühren, Bedingungen und Auszahlungsweg zum eigenen begrenzten Spielrahmen passen. Lies die AGB vor der Einzahlung, setze das Limit vorher und behandle die Karte als Zahlungsmittel, nicht als Spielgeldquelle.
Häufige Fragen
Kann ich einen Willkommensbonus erhalten, wenn ich mit Mastercard einzahle?
Ja, die geprüften Angebote verbinden Mastercard-Einzahlungen mit verschiedenen Willkommenspaketen. Jackpots nennt bis CHF 2’200, Mycasino CHF 300 und Pasino CHF 500; andere setzen auf Freispiele oder einen Gutschein. Ob deine konkrete Einzahlung qualifiziert, hängt von den jeweiligen Bonusbedingungen, Mindestbeträgen, Umsatzbedingungen und Fristen ab.
Was passiert, wenn eine Mastercard-Einzahlung im Casino fehlschlägt?
Bei einer Ablehnung wird das Guthaben normalerweise nicht sofort spielbereit. Prüfe Kartendaten, Kartenlimit, 3D-Secure-Bestätigung und eine mögliche Glücksspiel-Sperre des Herausgebers. Wiederhole die Zahlung nicht blind. Kontrolliere zunächst, ob die Bank eine Belastung zeigt, und wende dich mit der Transaktionsangabe an Casino oder Kartenanbieter.
Gibt es Gebühren, wenn ich mit Mastercard im Online-Casino einzahle?
Das hängt von Casino und Karte ab. Jackpots.ch erhebt laut Angabe keine Gebühren auf Kreditkarteneinzahlungen. SwissCasinos nennt bei bestimmten Kreditkartenanbietern, darunter Cembra Mastercard und Cornèrcard, 3,5–4 % Bearbeitungsgebühr. Diese Kosten können vom Kartenaussteller stammen; Debitkarten sind von den genannten Aufschlägen nicht betroffen.
Wie lange dauert eine Auszahlung auf meine Mastercard vom Schweizer Online-Casino?
Eine Auszahlung auf Mastercard ist bei Schweizer Online-Casinos grundsätzlich gesetzlich nicht erlaubt. Das Geld geht auf ein Schweizer Bank- oder PostFinance-Privatkonto. Die genannte Dauer beträgt je nach Casino 1–3 Werktage; SwissCasinos nennt 1–5 Werktage, 7Melons 3–4 Werktage. Swiss4Win wird als Ausnahme mit Sofortauszahlung per Kreditkarte geführt.
Was ist der Mindestbetrag für eine Einzahlung per Mastercard im Schweizer Casino?
CHF 10 ist der häufigste bestätigte oder branchenübliche Betrag dieser Auswahl. Jackpots, Mycasino, Pasino und GAMRFIRST nennen CHF 10 ausdrücklich; für 777 und 7Melons gilt er als branchenüblich. Eine CHF-5-Einzahlung sollte nicht vorausgesetzt werden. Entscheidend ist der konkrete Kassenbereich des gewählten Casinos.
Wie funktioniert ein Chargeback, wenn ein Schweizer Online-Casino nicht zahlt?
Beanstande eine ungerechtfertigte Belastung schriftlich innerhalb von 30 Tagen ab Rechnungsdatum bei deiner Bank. Die Kreditkartenorganisationen sehen interne Regeln mit 120 Tagen ab Zahlungsdatum für ein Rückforderungsbegehren vor. Ein Chargeback ist kein Ersatz für verlorene Spiele. Die Bank prüft den konkreten Fall; eine Rückbuchung ist nicht garantiert.
Debit oder Kredit — welche Karte zählt im Schweizer Casino?
Debit- und Kredit-Mastercard können bei lizenzierten Schweizer Casinos funktionieren; das Gesetz bevorzugt keine der beiden Varianten. Der Unterschied liegt beim Geld, das hinter der Zahlung steht. Eine Debitkarte belastet das mit dem Girokonto verbundene Guthaben. Sie setzt dem Spielen damit praktisch eine vorhandene Kontodecke, statt einen Kreditrahmen zu öffnen.
Eine Kreditkarte stellt dagegen einen Kreditrahmen bereit. Das kann die Zahlung ebenso beschleunigen, macht die spätere Kartenrechnung aber zu einem Teil der Spielentscheidung. Zusätzlich können einzelne Herausgeber Gebühren für Glücksspieltransaktionen berechnen. Bei bestimmten Kreditkartenanbietern, darunter Cembra Mastercard, Cornèrcard, Migros Bank, PostFinance Kreditkarte, Raiffeisen, Swisscard und Topcard, werden 3,5–4 % Bearbeitungsgebühr genannt. Diese Kosten erhebt nicht zwingend das Casino, sondern der Kartenaussteller.
Bei Debitkarten fallen diese genannten Aufschläge nicht an. Das macht sie für die reine Einzahlung zur nüchterneren Wahl, sofern die eigene Bank die Transaktion zulässt. Eine Prepaid-Mastercard bildet eine dritte Variante: Sie wird vorab mit Guthaben geladen und kann ohne klassischen Kreditrahmen eingesetzt werden. Ob eine konkrete Prepaid- oder Geschenkkarte akzeptiert wird, muss der Kassenbereich zeigen. Eine pauschale Zusage wäre hier wertlos.
Die richtige Karte hängt deshalb weniger vom Logo als vom Kostenmodell ab. Wer Gebühren vermeiden und den Betrag begrenzen will, fährt mit Debit oder Prepaid kontrollierter. Wer Kredit nutzt, sollte die Kartenbedingungen vor der Einzahlung lesen. Ein nominell gebührenfreier Casino-Kassenbereich kann neben der Rechnung des Kartenherausgebers stehen.
Welche Spiele spielst du mit Mastercard-Guthaben?
Nach der Gutschrift ist das Geld nicht auf Mastercard-Spiele beschränkt. Es kann für Echtgeld-Slots, Tischspiele und Live-Casino verwendet werden, soweit die jeweilige Spielbank diese Kategorien anbietet. Slots bilden in der Schweizer Casino-Suche die dominierende Kategorie. Roulette und Blackjack sprechen Spieler an, die lieber mit festen Regeln und sichtbaren Runden spielen; Live-Casino ergänzt das mit echten Dealern.
Jackpot-Spiele gehören ebenfalls zum üblichen Echtgeld-Spektrum. Der Zahlungsweg sagt dabei nichts über Gewinnchance, Auszahlungsquote oder Schwankung eines einzelnen Spiels aus. Mastercard macht einen Slot nicht besser und ein Tischspiel nicht sicherer. Sie verändert nur, wie das Guthaben ins Konto gelangt.
Gerade bei Bonusguthaben ist diese Trennung wichtig. Freespins können an einen bestimmten Titel, eine bestimmte Anzahl von Tagen oder eine bestimmte Tranche gebunden sein. Echtgeld aus der Karte ist davon nicht automatisch frei. Die Spielregeln stehen neben den Zahlungsbedingungen, nicht an ihrer Stelle.
Mindesteinzahlung: 5, 10 oder 20 Franken?
CHF 10 ist in der geprüften Auswahl der belastbare Orientierungspunkt. Jackpots, Mycasino, Pasino und GAMRFIRST nennen den Betrag ausdrücklich. 777 und 7Melons führen CHF 10 als branchenüblich. Die Vorstellung, Schweizer Mastercard-Casinos verlangten typischerweise CHF 20, trägt dieser Auswahl nicht Rechnung.
Was eine CHF-5-Einzahlung bewirkt, lässt sich nicht pauschal versprechen. Ein Casino kann einen anderen Mindestbetrag für die Karte oder für eine bestimmte Transaktion setzen. Der Kassenbereich ist deshalb die letzte Instanz. Das ist keine Ausweichantwort, sondern eine Grenze, die bei Zahlungsbedingungen ihren Wert hat: Ein allgemeiner Branchenbetrag ersetzt keine konkrete Annahmebedingung.
Kleine Einzahlungen lösen auch keine Bonuslogik auf. Ein niedriger Mindesteinstieg kann den Zugang erleichtern, wenn die Bonusqualifikation ebenfalls erfüllt wird. Er macht einen 30- oder 35-fachen Umsatz nicht kleiner.
Prepaid, Debit, Kreditkarte — welche Mastercard-Variante funktioniert?
Die Debit-Mastercard belastet das Girokonto und verhindert, dass die Casino-Zahlung über einen Kreditrahmen finanziert wird. Bei den genannten Kartenherstellergebühren von 3,5–4 % greift die Unterscheidung praktisch: Diese Aufschläge beziehen sich auf bestimmte Kreditkarten, nicht auf Debitkarten. Der genaue Kartenvertrag bleibt massgeblich.
Prepaid ist für Menschen interessant, die nur zuvor geladenes Guthaben einsetzen möchten oder kein klassisches Bankkonto mit Kreditkarte nutzen. Die Geschenkkarte ist dagegen ein Sonderfall. Ihre Akzeptanz kann von Händlerkategorie, Kartenvertrag und Guthabenprüfung abhängen; aus dem Mastercard-Logo folgt keine automatische Casino-Annahme.
Die Kreditkarte bleibt technisch bequem, aber sie verschiebt die Kontrolle auf die spätere Rechnung. Bei Cembra Mastercard, Cornèrcard, Migros Bank, PostFinance Kreditkarte, Raiffeisen, Swisscard und Topcard können 3,5–4 % Bearbeitungsgebühr anfallen. Wer diese Kosten nicht einkalkuliert, vergleicht nicht den Casino-Preis, sondern nur die sichtbare Kassenmaske.
Bonus ohne Einzahlung — gibt es das bei Schweizer Mastercard-Casinos?
Nein, unter den geprüften lizenzierten Anbietern ist kein No-Deposit-Bonus ausgewiesen. Das passt zum regulatorischen Rahmen: Art. 74 Abs. 3 BGS untersagt indirekte Werbung über Gratis- oder Demo-Angebote, wenn sie zu Echtgeldspiel verleiten. Ein Angebot ohne Einzahlung wäre deshalb nicht einfach ein kleinerer Willkommensbonus, sondern eine andere rechtliche Kategorie.
Offshore-Anbieter können solche Versprechen verwenden. Schweizer Spieler werden dafür nicht strafrechtlich verfolgt, spielen aber ohne Schweizer Konsumentenschutz und auf eigenes Risiko. Die ESBK-Sperrliste mit 3’398 Domains zeigt, dass eine frei erreichbare Werbeanzeige kein Beleg für Bewilligung ist.
Wer eine Mastercard-Einzahlung tätigt, sollte den fehlenden No-Deposit-Anreiz nicht durch ein unbewilligtes Angebot ersetzen. Kostenlos klingende Spins können den Schutz kosten, der bei einer lizenzierten Spielbank gerade den Zahlungs- und Auszahlungsweg absichert.
