
Online-Casino mit Lastschrift in der Schweiz: Was ESBK-Casinos tatsächlich anbieten
Daten aktualisiert am 21 September 2026, geprüft gegen das ESBK-Konzessionsregister (esbk.admin.ch) und die öffentlich einsehbaren Zahlungsseiten der lizenzierten Schweizer Online-Casinos.
Wer in der Schweiz nach einem Online-Casino sucht, das Lastschrift akzeptiert, sucht etwas, das es im lizenzierten Markt nicht gibt. Keines der zwölf ESBK-lizenzierten Online-Casinos der Schweiz bietet diese Zahlungsmethode an — weder als SEPA-Basislastschrift, noch als ELV, noch in irgendeiner anderen Variante. Die Suche führt deshalb nirgendwohin, und unser Überblick beleuchtet stattdessen die Methoden, die in Schweizer Casinos tatsächlich funktionieren, sowie die zehn Anbieter, die mit einer ESBK-Konzession für den Zeitraum 2025 bis 2044 ausgestattet sind.
Die folgenden Abschnitte erklären zunächst, was Lastschrift im Casino-Kontext überhaupt bedeutet und warum sie in der Schweiz strukturell fehlt. Danach folgt ein vollständiger Überblick über die realen Einzahlungswege, ein Vergleich der zehn geprüften Casinos, eine Einordnung der Spiele und des Lizenzsystems, sowie Hinweise zum verantwortungsvollen Spielen. Wer am Ende weiss, welche Zahlungsmethode zu welchem Anbieter passt und was die ESBK-Konzession konkret schützt, hat alles, was für eine Entscheidung nötig ist.
- Warum Sie in Schweizer Online-Casinos vergeblich nach Lastschrift suchen
- So bezahlen Sie stattdessen: Alle Zahlungsmethoden Schweizer Casinos im 2026 Vergleich
- Die 10 führenden Schweizer Online-Casinos — und wie Sie dort wirklich einzahlen
- Welche Spiele Sie mit TWINT, PostFinance & Co. spielen können
- Zertifiziert, lizenziert, sicher: Warum das Schweizer System Sie schützt
- Verantwortungsvoll spielen: So behalten Sie in Schweizer Casinos die Kontrolle
- So haben wir die Schweizer Online-Casinos getestet und bewertet
- Welches Schweizer Online-Casino wirklich zu Ihnen passt
- Häufig gestellte Fragen
Warum Sie in Schweizer Online-Casinos vergeblich nach Lastschrift suchen
Die Diskrepanz zwischen Wunsch und Wirklichkeit beginnt beim ersten Klick. Wer «Online-Casino Lastschrift Schweiz» googelt, landet auf Seiten, die das Verfahren erklären — und fast immer auf deutschen Portalen, die es im deutschen Markt verorten. Im Schweizer Markt selbst taucht die Lastschrift schlicht nicht auf. Kein Zahlungslogo, kein Hinweis im Footer, keine FAQ-Erwähnung. Das ist kein Zufall, sondern das Ergebnis zweier Bedingungen, die zusammenwirken: die spielschutzrechtlichen Vorgaben der Schweiz und die betriebswirtschaftliche Logik der Casinos.
Beide Bedingungen werden in den folgenden Abschnitten auseinandergerollt. Zunächst geht es um das Verfahren selbst — was Lastschrift technisch ist, wie sie funktionieren würde und warum Casinos sie meiden. Danach stehen die Methoden im Mittelpunkt, die Schweizer Spieler tatsächlich nutzen können.
So funktioniert die Einzahlung per Lastschrift — der theoretische Ablauf
Der hypothetische Ablauf einer Casino-Lastschrift wäre folgender: Der Spieler wählt im Einzahlungsformular «Lastschrift» aus, gibt seine IBAN ein und erteilt dem Casino ein SEPA-Mandat. Das Casino sendet den Einzug über seine Bank an die Bank des Spielers. Die Bank des Spielers belastet das Konto — in der Regel innerhalb weniger Werktage — und schreibt dem Casino den Betrag gut. Der Spieler hat während dieses Vorgangs keinen aktiven Schritt ausgelöst; das Mandat autorisiert das Casino, den Betrag selbst einzuziehen.
Der entscheidende Punkt ist die Rückbuchung. Innerhalb von acht Wochen nach dem Einzug kann der Spieler die Lastschrift bei seiner Bank ohne Begründung widerrufen und den Betrag zurückholen. Dieses Recht ist im SEPA-Regelwerk fest verankert und gilt unabhängig davon, ob das Casino den Spieler bereits hat spielen lassen oder nicht. Genau dieses Recht macht die Lastschrift für Casino-Betreiber zum Risiko: Der Spieler kann einzahlen, spielen, verlieren — und im Nachhinein das Geld zurückfordern. Das Casino bleibt auf dem Verlust sitzen.
In Schweizer Casinos bleibt dieser Ablauf deshalb Theorie. Wer in einem ESBK-lizenzierten Casino einzahlen will, kommt an der aktiven Bestätigung in der eigenen Banking-App nicht vorbei — sei es per TWINT, per Kreditkarte oder per PostFinance.
Vorteile und Nachteile: Darum scheuen Casinos die Lastschrift
Aus Spielersicht hätte die Lastschrift durchaus Vorzüge: keine Eingabe von Kartendaten, keine TAN-Bestätigung, ein vertrautes Verfahren, das aus dem Alltag mit Versicherungen und Stromabrechnungen bekannt ist. Aus Betreibersicht überwiegen die Nachteile so deutlich, dass kaum ein Casino das Verfahren anbietet.
- Vorteil für Spieler: Kein Echtzeit-Auftrag in der Banking-App nötig; das Casino zieht den Betrag selbst ein. Aus Sicht eines ungeübten Online-Banking-Nutzers wirkt das bequem.
- Vorteil für Spieler: Vertraute Bankverbindung, keine Eingabe von Kartendaten im Casino-Formular.
- Nachteil für Casinos: Chargeback-Risiko — Spieler können den Einzug bis acht Wochen nach Belastung zurückbuchen, auch nachdem sie bereits verloren haben. Das Casino trägt das Verlustrisiko doppelt: erst den Spielverlust, dann die Rückzahlung.
- Nachteil für Spieler: Keine Sofort-Gutschrift. Während TWINT und Kreditkarte das Guthaben in Sekunden bereitstellen, dauert eine Lastschrift in der Regel ein bis drei Werktage.
- Spielerschutz-Aspekt: Die Lastschrift gibt dem Spieler keine Kontrolle über den Moment der Belastung. Wer ein Sozialkonzept mit Echtzeit-Monitoring betreibt — wie es die ESBK verlangt —, kann auf einen verzögerten Einzug nur reagieren, wenn das Geld schon weg ist. Das macht die Lastschrift aus spielschutzrechtlicher Sicht problematisch.
Kein ESBK-Casino bietet Lastschrift an. Die Hürde ist nicht ein ausdrückliches Verbot, sondern die Kombination aus wirtschaftlichem Risiko und spielschutzrechtlicher Bedenklichkeit — und die Alternativen sind schlicht besser.
Lastschrift vs. andere Zahlungsmethoden — der grosse Vergleich
Der Vergleich zeigt, warum sich die Schweiz auf andere Methoden eingependelt hat. TWINT, PostFinance und Kreditkarten liefern sofortige Gutschrift; Lastschrift braucht ein bis drei Werktage. Bei TWINT und PostFinance gibt es keine Rückbuchungsmöglichkeit — die Transaktion ist final, sobald der Spieler sie in der App bestätigt hat. Bei der Kreditkarte ist eine Rückbuchung zwar theoretisch möglich, in der Praxis aber an Händlerzustimmung und Chargeback-Verfahren gebunden und nicht so leicht ausgelöst wie bei einer Lastschrift. Bei der Lastschrift genügt ein Anruf bei der Hausbank, und das Geld kommt zurück.
Ein zweiter Punkt ist die Kostenkontrolle. Bei TWINT und Kreditkarte sieht der Spieler den Betrag in Echtzeit vom Konto oder der Karte abgehen; er kann den Vorgang bewusst abbrechen, bevor er ihn auslöst. Bei der Lastschrift fehlt dieser Moment — der Spieler ermächtigt das Casino vorab und erfährt erst später, dass das Geld weg ist. Für ein Sozialkonzept, das riskantes Spielverhalten in Echtzeit erkennen soll, ist das die falsche Richtung.
Am deutlichsten wird der Unterschied bei der Verfügbarkeit: Lastschrift ist bei null von zehn ESBK-Casinos verfügbar. TWINT und PostFinance sind bei praktisch allen verfügbar. Kreditkarten ebenfalls. Paysafecard bei den meisten. Wer in der Schweiz einzahlt, kommt an TWINT nicht vorbei — es ist der Standard.
So bezahlen Sie stattdessen: Alle Zahlungsmethoden Schweizer Casinos im 2026 Vergleich
Die folgende Tabelle zeigt, welche Methoden in den zehn geprüften ESBK-Casinos tatsächlich akzeptiert werden — und wo die Lastschrift-Lücke klafft. Alle Angaben stammen aus den öffentlichen Zahlungsseiten der jeweiligen Casinos, abgeglichen mit dem Stand vom 21 September 2026.
| Zahlungsmethode | Typ | Gutschrift | Verfügbarkeit (von 10 Casinos) |
|---|---|---|---|
| TWINT | Mobile Banking | Sofort | 10 |
| Kreditkarte (Visa/Mastercard) | Karten-Zahlung | Sofort | 9 |
| PostFinance | Online-Banking | Sofort | 7 |
| Paysafecard | Prepaid | Sofort | 5 |
| Apple Pay | Mobile Wallet | Sofort | 3 |
| Banküberweisung | Klassische Überweisung | 1–3 Werktage | 4 |
| Skrill | E-Wallet | Sofort | 2 |
| Neteller | E-Wallet | Sofort | 2 |
| Yapeal | Mobile Banking (CH) | Sofort | 1 |
| Aplauz | Open-Banking (CH) | Sofort | 1 |
| SEPA-Lastschrift | Lastschrift | 1–3 Werktage | 0 |
Die Tabelle liest sich wie eine Bestätigung des oben Gesagten: Lastschrift fehlt komplett, alle anderen gängigen Methoden sind verfügbar. Was die Tabelle nicht zeigt: warum diese Lücke kein Zufall ist. Die Antwort steht im Mechanismus selbst. Eine Lastschrift gibt dem Spieler die Möglichkeit, sich nach einem Spielverlust zurückzuziehen und das Geld dennoch zurückzuholen. Für ein Casino, das nachweislich faire Spiele anbietet und Gewinne nach einem Zufallsprinzip auszahlt, ist das ein nicht kalkulierbares Risiko. TWINT und PostFinance lösen dieses Problem, indem sie die Bestätigung beim Spieler belassen. Kreditkarten tun es über die Händlerzustimmung. Beide Wege sind finaler — und damit für das Casino tragbar.
Die Wahl der Zahlungsmethode hängt deshalb weniger davon ab, was ein Casino anbietet, sondern davon, was der Spieler nutzen will. Wer ohnehin mit TWINT bezahlt, ist in jedem der zehn Casinos aufgenommen. Wer eine Prepaid-Lösung sucht, um das monatliche Spielbudget vorab zu begrenzen, findet die Paysafecard. Wer einen grösseren Betrag einzahlen will, ohne das Kreditkartenlimit zu strapazieren, wählt die Banküberweisung — sie dauert zwar ein bis drei Werktage, ist aber überall akzeptiert.
So funktioniert die SEPA-Lastschrift — das europäische Verfahren einfach erklärt
Das SEPA-Lastschriftverfahren wurde 2009 eingeführt, um den Euro-Zahlungsverkehr zu vereinheitlichen. Es regelt zwei Varianten: die SEPA-Basislastschrift für Verbraucher und die SEPA-Firmenlastschrift für Unternehmen. Beide funktionieren über ein Mandat: Der Zahler ermächtigt den Zahlungsempfänger, einen bestimmten Betrag vom Konto einzuziehen. Der Zahlungsempfänger löst den Einzug aus, die Bank des Zahlers führt ihn aus.
Der entscheidende Unterschied zur Überweisung: Bei der Überweisung gibt der Zahler einen aktiven Auftrag. Bei der Lastschrift ermächtigt er einmalig und der Empfänger zieht. Daraus folgt das Rückbuchungsrecht: Innerhalb von acht Wochen nach Belastung kann der Zahler die Lastschrift ohne Begründung zurückholen. Für regelmässige Zahlungen wie Mieten oder Versicherungen ist das ein Komfortmerkmal. Für einmalige Casino-Einzahlungen ist es ein strukturelles Risiko — und deshalb meiden es Casinos.
In Deutschland haben 7 von 268 Online-Casinos die Lastschrift im Angebot. In der Schweiz sind es null von zwölf ESBK-Casinos. Die deutsche Zahl zeigt, dass selbst in einem grösseren Markt die Lastschrift eine Nischenmethode bleibt. Die Schweizer Null zeigt, dass die Kombination aus ESBK-Anforderungen, Sozialkonzept-Pflicht und Chargeback-Risiko die Methode vollständig verdrängt hat.
So zahlen Sie in Schweizer Online-Casinos ein — Schritt für Schritt
Die Einzahlung in einem Schweizer Online-Casino folgt einem festen Ablauf, der unabhängig von der Zahlungsmethode gilt. Zuerst steht die Registrierung mit Identitätsprüfung an, dann die eigentliche Einzahlung.
- Registrierung und KYC: Vor der ersten Einzahlung verlangt jedes ESBK-Casino eine vollständige Identitätsprüfung. Name, Adresse, Geburtsdatum und Ausweisdokument werden hochgeladen und geprüft. Anonymes Spielen ist nicht möglich — diese Pflicht ergibt sich aus dem Geldspielgesetz und der Anti-Geldwäsche-Regulierung.
- Einzahlung per TWINT: Im Casino-Konto «Einzahlen» wählen, TWINT als Methode markieren, den gewünschten Betrag eingeben (Mindesteinzahlung meist CHF 10). Das Casino zeigt einen QR-Code. In der TWINT-App den Code scannen, Betrag und Empfänger prüfen, mit Fingerabdruck oder Face-ID bestätigen. Das Guthaben erscheint innerhalb von Sekunden auf dem Spielkonto.
- Einzahlung per Kreditkarte oder PostFinance: Im Casino-Konto die jeweilige Methode wählen, Betrag eingeben, Kartendaten beziehungsweise PostFinance-Login eingeben. Bei Kreditkarten erfolgt die Belastung sofort; bei PostFinance nach Bestätigung in der App. In beiden Fällen ist das Geld innerhalb von Sekunden verfügbar.
Der Mindesteinzahlungsbetrag liegt bei den meisten ESBK-Casinos bei CHF 10. Auszahlungen erfolgen ausschliesslich per Banküberweisung auf eine Schweizer IBAN, die auf den registrierten Kontoinhaber lautet.
Limits, Gebühren und Zahlungsdauer bei Schweizer Zahlungsmethoden
Die Mindesteinzahlung in den geprüften ESBK-Casinos liegt durchgängig bei CHF 10. Es gibt keinen gesetzlich vorgeschriebenen Einzahlungs-Cap — das Geldspielgesetz setzt stattdessen auf ein risikobasiertes Verantwortungssystem, das die Casinos verpflichtet, individuelle Limits nach wirtschaftlicher Situation und Spielverhalten festzulegen. Wer selbst ein tägliches, wöchentliches oder monatliches Limit setzen will, kann das in den Kontoeinstellungen jedes Casinos tun.
Gebühren auf Einzahlungen werden in der Regel nicht erhoben — weder vom Casino noch von der Zahlungsmethode. Bei Auszahlungen per Banküberweisung auf eine Schweizer IBAN fallen ebenfalls keine Casino-Gebühren an; die Bank des Spielers kann jedoch eine Bearbeitungsgebühr für eingehende Überweisungen verlangen, was unabhängig vom Casino ist.
Die Zahlungsdauer ist bei den meisten Methoden «sofort»: TWINT, Kreditkarten, PostFinance, Paysafecard und Apple Pay schreiben das Guthaben innerhalb von Sekunden gut. Die Banküberweisung ist die Ausnahme — sie braucht ein bis drei Werktage, ist dafür aber überall akzeptiert und unterliegt keinem Limit.
Alternative Zahlungsmethoden: TWINT, PostFinance, Kreditkarten & Co. im Detail
Jede Methode hat ein eigenes Profil.
TWINT ist die Schweizer Standardmethode. Die App der Hausbank verwandelt das Smartphone in eine Zahlungs-Schnittstelle; QR-Code scannen, Betrag bestätigen, fertig. Für Casinos bedeutet das: Der Spieler bestätigt aktiv, das Casino trägt kein Chargeback-Risiko, die Gutschrift erfolgt in Sekunden.
PostFinance funktioniert ähnlich, ist aber auf PostFinance-Kunden beschränkt. Wer ein PostFinance-Konto hat, zahlt direkt aus dem E-Banking ein — ohne separate App, mit dem gewohnten Login.
Kreditkarten (Visa/Mastercard) sind weltweit akzeptiert, sofort verfügbar und in fast allen Casinos vertreten. Die Belastung erscheint am Ende des Abrechnungszeitraums; eine Chargeback-Möglichkeit besteht theoretisch, in der Praxis aber nur mit Händlerzustimmung.
Paysafecard ist eine Prepaid-Lösung. Wer ein Spielbudget begrenzen will, kauft an einer Verkaufsstelle einen Code und zahlt damit ein — ohne Bankkonto, ohne Kreditkarte, mit einem festen Maximalbetrag pro Code.
Apple Pay ist in wenigen Casinos verfügbar und funktioniert wie eine Kreditkartenzahlung über die Wallet des iPhones.
Skrill und Neteller sind E-Wallets, die vereinzelt akzeptiert werden. Sie bieten eine zusätzliche Schicht zwischen Bankkonto und Casino, sind aber nicht überall verfügbar.
Banküberweisung ist die langsamste, aber universellste Methode. Wer einen hohen Betrag einzahlen will, wählt sie — sie braucht ein bis drei Werktage, aber dafür gibt es kein Limit und keine E-Wallet-Abhängigkeit.
Die 10 führenden Schweizer Online-Casinos — und wie Sie dort wirklich einzahlen
Die folgende Tabelle vergleicht die zehn ESBK-lizenzierten Online-Casinos der Schweiz nach Lizenzstatus, Bonus, Freispielen und Zahlungsmethoden. Alle Angaben basieren auf den Casino-Websites und dem ESBK-Konzessionsregister, Stand 2026.
| Casino | Landbasiertes Casino | ESBK-Lizenz | Willkommensbonus (max.) | Freispiele | Einzahlungsmethoden | Lastschrift? |
|---|---|---|---|---|---|---|
| Jackpots | Grand Casino Baden | Konzession 2025–2044 | Bis CHF 2’200 (4 Einzahlungen) | 200 (ab CHF 100 1. Einzahlung) | Aplauz, Kreditkarte, Apple Pay, Paysafecard, PostFinance, TWINT | Nein |
| MyCasino | Grand Casino Luzern | Konzession 2025–2044 | 100 % bis CHF 300 | 200 (Book of Dead, 4×50) | TWINT, PostFinance, Visa/Mastercard, Yapeal, Paysafecard, Neteller, Skrill | Nein |
| Swiss Casinos | Swiss Casinos Pfäffikon SZ | Konzession 2025–2044 | Bis CHF 1’400 + Freispiele | — | TWINT, PostFinance, Kreditkarte, Banküberweisung | Nein |
| 7melons | Grand Casino Bern | Konzession 2025–2044 | — | — | TWINT, Kreditkarte, PostFinance, Paysafecard | Nein |
| Pasino | Casino du Lac Meyrin | Konzession 2025–2044 | Bis CHF 500 | 350 | TWINT, Apple Pay, Visa/Mastercard, PostFinance, Paysafecard, Neteller, Skrill, Banküberweisung | Nein |
| Swiss4Win | Casinò Lugano | Konzession 2025–2044, nr. 2023-A-11-E | Bis CHF 2’000 (3 Einzahlungen) | 200 + 150 No-Deposit | TWINT, Kreditkarte, PostFinance, Paysafecard, Banküberweisung | Nein |
| Starvegas | Casino Admiral Mendrisio / Novomatic | Konzession 2025–2044 | Bis CHF 900 | 250 | TWINT, Kreditkarte, PostFinance | Nein |
| 777 | Casino Davos | Konzession 2025–2044 | — | — | TWINT, Kreditkarte, PostFinance, Paysafecard | Nein |
| Gamrfirst | Casino Barrière Montreux | Konzession 2025–2044 | Wishcard CHF 50 | 1’040 (à CHF 0,10, 20/Woche) | TWINT, Kreditkarte, PostFinance | Nein |
| Admiral | Casino Mendrisio / Novomatic | Konzession 2025–2044 | Bis CHF 1’000 | 500 | TWINT, Kreditkarte, Banküberweisung | Nein |
Die Tabelle zeigt drei Dinge auf einen Blick: Alle zehn Casinos sind ESBK-lizenziert, keines bietet Lastschrift, alle bieten TWINT. Die Bonusstrukturen unterscheiden sich erheblich — vom No-Deposit-Bonus bei Pasino und Swiss4Win bis zum 1’040-Freespins-Paket bei Gamrfirst. Die Zahlungsportfolios variieren zwischen vier und acht Methoden, mit Pasino als breitestem Angebot und Admiral als schmalstem.
Vergleichskriterien: So messen wir Sicherheit, Bonus und Zahlungsqualität
Die Bewertung der zehn Casinos folgt sechs Kriterien. Lizenz und Regulierung stehen an erster Stelle, weil ohne ESBK-Konzession kein Spiel stattfindet — die Konzession ist die Eintrittskarte zum Schweizer Markt, nicht ein Qualitätsmerkmal unter vielen. Bonus-Wert umfasst die Höhe des Willkommenspakets, die Umsatzbedingung, die Gültigkeitsdauer und die Fairness der Konditionen. Zahlungsmethoden bewerten Anzahl, Geschwindigkeit und CH-Relevanz — TWINT und PostFinance zählen mehr als eine E-Wallet, die nur vereinzelt verfügbar ist. Spielangebot, Sicherheit und Spielerschutz sowie Nutzerfreundlichkeit und Support komplettieren die Bewertung.
Diese Kriterien sind nicht alle gleich gewichtet. Wer in der Schweiz spielt, hat bereits durch die ESBK-Lizenz ein hohes Sicherheitsniveau — die Konzession steht über allen anderen Qualitätsmerkmalen. Wer ein bestimmtes Bonus-Modell sucht, gewichtet die Umsatzbedingung höher als die Zahlungsvielfalt. Die folgende Vorstellung der einzelnen Casinos behält diese Logik bei: Jeder Block endet mit einer Einordnung, für welchen Spielertyp das Casino am besten passt.
Beste vs. Top: Warum unsere Empfehlung keine reine Rangliste ist
Kein Casino ist für jeden Spieler das beste. Die Wahl hängt davon ab, welche Zahlungsmethode bevorzugt wird, welcher Bonus-Typ infrage kommt und welches Spielprofil vorliegt. Ein Bonus-Jäger, der einen No-Deposit-Bonus sucht, landet bei Pasino oder swiss4win. Ein Zahlungs-Minimalist, der nur mit TWINT einzahlen will, ist in allen zehn Casinos gut aufgehoben. Ein High-Roller, der hohe Beträge per Banküberweisung einzahlen will, findet die breitesten Methodenportfolios bei Pasino und swisscasinos.
Die folgende Vorstellung der zehn Casinos folgt deshalb keiner strengen Rangfolge nach Gesamtpunktzahl, sondern einem Lesepfad, der mit dem grössten Willkommenspaket beginnt und mit dem minimalistischsten Angebot endet. Wer die Übersicht überfliegt, bekommt einen Eindruck von der Bandbreite. Wer ein einzelnes Casino vertiefen will, liest den entsprechenden Abschnitt.
Jackpots — Das grösste Willkommenspaket unter Schweizer Casinos
Jackpots gehört zum Grand Casino Baden und bietet das umfangreichste Einstiegspaket der zehn ESBK-Casinos. Auf die ersten vier Einzahlungen verteilt sich ein Bonus von bis zu CHF 2’200: Die erste Einzahlung wird zu 100 % bis CHF 700 verdoppelt, plus 200 Freespins ab einer Mindesteinzahlung von CHF 100. Die zweite Einzahlung bringt weitere 100 % bis CHF 500, die dritte 75 % bis CHF 500 und die vierte 100 % bis CHF 500 — Letztere ebenfalls ab CHF 100.
Die Zahlungsmethoden sind vielfältig: Aplauz, Kreditkarte, Apple Pay, Paysafecard, PostFinance und TWINT stehen zur Verfügung. Aplauz ist eine Schweizer Open-Banking-Lösung und ergänzt das übliche Portfolio um eine direkte Bankanbindung.
Die genauen Bonusbedingungen sind auf der Casino-Website zu prüfen. Diese Empfehlung richtet sich an Spieler mit grösserem Budget, die das grösste zusammenhängende Bonus-Volumen im Schweizer Markt suchen und die nötige Einzahlung von mindestens CHF 100 tätigen können.
Swiss4Win — Der No-Deposit-Bonus und die längste Gültigkeit
Swiss4Win, betrieben vom Casinò Lugano (ESBK-Konzession nr. 2023-A-11-E), fällt durch zwei Eigenschaften auf: einen No-Deposit-Bonus von bis zu 150 Freispielen nach der Konto-Verifizierung und eine Bonus-Gültigkeit von 90 Tagen — die längste im Vergleich.
Das Willkommenspaket auf drei Einzahlungen umfasst bis zu CHF 2’000 Bonus und 500 Freispiele. Die erste Einzahlung wird zu 100 % bis CHF 1’000 verdoppelt plus 250 Freespins, die zweite und dritte Einzahlung jeweils zu 50 % bis CHF 500 plus 50 Freespins. Hinzu kommen 15 Golden Chips. Die Umsatzbedingung liegt bei 45x, der maximale Einsatz pro Spielrunde bei CHF 5. Die 90-Tage-Frist gilt für den Bonus; die Freispiele sind in der Regel kürzer gültig.
Die Zahlungsmethoden umfassen TWINT, Kreditkarte, PostFinance, Paysafecard und Banküberweisung. Diese Option bietet sich vor allem für Spieler an, die vor der ersten Einzahlung kostenlose Freispiele nutzen wollen und den Bonus über drei Monate hinweg flexibel umsetzen können.
MyCasino — Die fairste Umsatzbedingung im Schweizer Markt
MyCasino, das Online-Casino des Grand Casino Luzern, bietet eine Umsatzbedingung von 35x auf das Bonusgeld — die niedrigste im Vergleich. Der Willkommensbonus liegt bei 100 % bis CHF 300 plus 200 Freispiele für Book of Dead, ausgegeben in vier Tranchen à 50 Spins. Die Freispiele sind 7 Tage gültig, das Bonusgeld 10 Tage, der Gesamtbonus 30 Tage.
Die Zahlungsmethoden sind breit: TWINT, PostFinance, Visa/Mastercard, Yapeal, Paysafecard, Neteller und Skrill. Yapeal ergänzt das Portfolio um eine Schweizer Mobile-Banking-App, die nicht überall verfügbar ist. Für wen es sich lohnt: Spieler, die einen Bonus mit moderater Umsatzbedingung suchen und Book-of-Dead-Freispiele schätzen. Die kurze Gültigkeit von 10 Tagen für das Bonusgeld verlangt ein konzentriertes Spiel in den ersten Tagen nach der Einzahlung.
Pasino — CHF 10 No-Deposit und die grösste Zahlungsvielfalt
Pasino, betrieben vom Casino du Lac Meyrin in Genf, fällt durch zwei Besonderheiten auf: einen No-Deposit-Bonus von CHF 10 nach der Konto-Verifizierung und das mit Abstand breiteste Zahlungsportfolio der zehn Casinos. Acht Methoden stehen zur Verfügung: TWINT, Apple Pay, Visa/Mastercard, PostFinance, Paysafecard, Neteller, Skrill und Banküberweisung.
Das Willkommenspaket liegt bei bis zu CHF 500 Bonus plus 350 Freispiele. Die genauen Umsatzbedingungen sind auf der Casino-Website zu prüfen. Für wen es sich lohnt: Spieler, die vor der ersten Einzahlung ein kleines Startguthaben nutzen wollen und eine breite Methodenauswahl schätzen — insbesondere wer zwischen TWINT, PostFinance und einer E-Wallet wechseln möchte, findet hier die meisten Optionen.
Admiral — 500 Freispiele und Novomatic-Slots
Admiral, betrieben vom Casino Mendrisio, ist eng mit der Novomatic-Gruppe verbunden. Die Spiele stammen teilweise aus der eigenen Novomatic-Produktion, und das Willkommenspaket fällt mit bis zu CHF 1’000 Bonus plus 500 Freispielen gross aus. Die Zahlungsmethoden sind schmaler als bei der Konkurrenz: TWINT, Kreditkarten und Banküberweisung. PostFinance und Paysafecard fehlen.
Für wen es sich lohnt: Slot-Fans, die auf Novomatic-Titel wie Book of Ra stehen und mit einem der drei Kernmethoden auskommen. Wer PostFinance oder eine Prepaid-Lösung sucht, ist hier schlechter aufgehoben.
Starvegas — 250 Freispiele mit TWINT-Fokus
Starvegas gehört ebenfalls zur Admiral-/Novomatic-Gruppe und bietet ein solides Willkommenspaket: bis zu CHF 900 Bonus plus 250 Freispiele. Die Zahlungsmethoden umfassen TWINT, Kreditkarte und PostFinance — eine Methode mehr als bei Admiral.
Was dieses Angebot besonders attraktiv macht: Wer Admiral schätzt, profitiert hier von der zusätzlichen PostFinance-Option. Das Willkommenspaket ist zwar kleiner, aber die Methodenauswahl ist etwas breiter aufgestellt.
Swiss Casinos — Traditionsmarke mit Banküberweisung
Swiss Casinos gehört zur Swiss Casinos Gruppe mit Sitz in Pfäffikon SZ und ist die etablierte Schweizer Marke im Vergleich. Das Willkommenspaket umfasst bis zu CHF 1’400 plus Freispiele. Die Bonusbedingungen sind auf der Casino-Website zu prüfen.
Für wen es sich lohnt: Spieler, die einen traditionsreichen Anbieter mit klassischer Bankanbindung suchen und kein Interesse an E-Wallets haben.
Gamrfirst — Innovatives Wishcard-System statt klassischem Bonus
Gamrfirst, betrieben vom Casino Barrière Montreux, geht einen anderen Weg. Statt eines klassischen Einzahlungsbonus erhalten neue Spieler einen Wishcard-Gutschein über CHF 50 und 1’040 Freispiele — ausgegeben in Paketen à 20 Spins alle sieben Tage, mit einem Spin-Wert von CHF 0,10. Das ergibt ein Freispiel-Volumen von CHF 104 über 52 Wochen.
Die Zahlungsmethoden sind TWINT, Kreditkarte und PostFinance. Für wen es sich lohnt: Langzeit-Spieler, die einen Gutschein für ein Erlebnis (Wishcard) schätzen und Geduld für die wöchentliche Freispiel-Verteilung mitbringen. Wer einen sofortigen, grossen Bonus erwartet, ist mit einem anderen Anbieter besser bedient.
7Melons — Das übersichtliche Angebot des Grand Casino Bern
7Melons, das Online-Casino des Grand Casino Bern, bietet ein solides Fundament ohne viel Schnörkel. Die Bonusbedingungen sind auf der Casino-Website zu prüfen; die Zahlungsmethoden umfassen TWINT, Kreditkarte, PostFinance und Paysafecard.
Für wen es sich lohnt: Spieler, denen die Lizenz wichtiger ist als die Bonus-Höhe. Die fehlende öffentliche Transparenz bei den Bonus-Konditionen ist ein Nachteil gegenüber Anbietern, die ihre Zahlen offen kommunizieren.
777 — Casino Davos mit Trustpilot-Rating 4,1
777, betrieben vom Casino Davos, fällt durch ein starkes Kunden-Feedback auf: 4,1 von 5 Sternen auf Trustpilot. Die Bonus-Konditionen sind auf der Casino-Website zu prüfen; die Zahlungsmethoden umfassen TWINT, Kreditkarte, PostFinance und Paysafecard.
Für wen es sich lohnt: Spieler, die auf Kundenbewertungen achten und ein Casino mit nachgewiesener Zufriedenheit suchen. Die fehlende Bonus-Transparenz bleibt ein Schwachpunkt.
Welche Spiele Sie mit TWINT, PostFinance & Co. spielen können
Die Spielauswahl in den zehn ESBK-Casinos ist breit. Slots dominieren das Angebot, aber Roulette, Blackjack und Live-Tische stehen ebenfalls zur Verfügung. Für den Spielablauf macht es keinen Unterschied, mit welcher Zahlungsmethode eingezahlt wurde — wer mit TWINT CHF 100 auf das Spielkonto überweist, kann anschliessend an jedem Slot, jedem Tisch und jedem Live-Tisch spielen. Die Zahlungsmethode bestimmt den Weg des Geldes ins Casino, nicht den Weg durch das Casino.
Die beliebtesten Slots in Schweizer Online-Casinos
Slots machen den Grossteil des Casino-Umsatzes aus — auch in der Schweiz. Die meisten Casinos listen Hunderte bis Tausende Titel, von klassischen Frucht-Slots bis zu modernen Video-Slots mit Bonusrunden. Book of Dead ist der Titel, der in den Willkommenspaketen am häufigsten als Freispiel-Slot auftaucht — unter anderem bei MyCasino, wo die 200 Freispiele explizit für Book of Dead gelten.
Die Auswahl an Providern ist gross. Novomatic ist bei den Admiral-Marken Admiral und Starvegas vertreten; Pragmatic Play, Evolution Gaming und weitere internationale Studios bedienen die übrigen Casinos. Konkrete RTP-Werte (Return to Player, also die durchschnittliche Auszahlungsquote) pro Titel sind öffentlich nicht durchgängig dokumentiert; die Casinos veröffentlichen die Werte oft nur im Spiel selbst oder in den AGB.
Tischspiele: Roulette, Blackjack und mehr mit Echtgeld
Tischspiele sind in jedem ESBK-Casino verfügbar — Roulette in europäischen und amerikanischen Varianten, Blackjack in mehreren Ausführungen, Baccarat und verschiedene Poker-Varianten wie Casino Hold’em oder Three Card Poker. Die Auszahlungsquoten liegen bei Tischspielen tendenziell höher als bei Slots, weil der Hausvorteil bei vielen Klassikern unter zwei Prozent liegt. Genaue Werte pro Titel variieren und sind in den Spielregeln der jeweiligen Variante dokumentiert.
Wer mit TWINT oder PostFinance eingezahlt hat, kann ohne Einschränkung an den Tischen spielen. Die Zahlungsmethode bestimmt die Einzahlung, nicht die Spielauswahl.
Live-Casino: Echte Dealer mit Schweizer Einzahlung
Das Live-Casino bringt das terrestrische Casino-Erlebnis auf den Bildschirm. Ein echter Dealer sitzt an einem gestreamten Tisch, Karten werden in Echtzeit gemischt, Roulette-Kugeln rollen vor der Kamera. Die grossen Live-Provider — Evolution Gaming, Pragmatic Play Live — sind in Schweizer Casinos regelmässig vertreten.
Auch hier gilt: Wer mit TWINT eingezahlt hat, kann direkt am Live-Tisch Platz nehmen, mit TWINT-Guthaben setzen und Gewinne später per Banküberweisung auf die Schweizer IBAN auszahlen lassen.
Zertifiziert, lizenziert, sicher: Warum das Schweizer System Sie schützt
Die ESBK (Eidgenössische Spielbankenkommission) überwacht als staatliche Behörde alle konzessionierten Spielbanken in der Schweiz. Das Geldspielgesetz (BGS), in Kraft seit 1. Januar 2019, bildet den rechtlichen Rahmen. Wer in einem ESBK-Casino spielt, spielt unter einem Regime, das den Spielerschutz, die Geldwäsche-Prävention und die Faire-Spiel-Garantie in einem einzigen Konzessionssystem verbindet.
Die ESBK-Lizenz: So erkennen Sie ein legales Schweizer Online-Casino
Der Bundesrat hat am 29. November 2023 die Spielbankenkonzessionen für den Zeitraum 2025 bis 2044 erteilt. Insgesamt 19 Spielbanken sind in der Schweiz konzessioniert — acht mit Konzession A (Gross-Casinos) und elf mit Konzession B (Klein-Casinos). Von diesen 19 haben 12 die Erlaubnis erhalten, ihre Spiele auch online anzubieten. Die Online-Erlaubnis ist keine eigene Lizenz, sondern eine Erweiterung der bestehenden terrestrischen Konzession — wer online spielen will, muss ein landbasiertes Casino betreiben.
Die Echtheit eines Schweizer Online-Casinos lässt sich auf zwei Wegen prüfen. Erstens: die Konzessionsnummer auf der Casino-Website, meist im Footer. Zweitens: das offizielle ESBK-Register auf esbk.admin.ch. Wer dort den Namen des Casinos sucht und einen Eintrag findet, spielt bei einem lizenzierten Anbieter. Wer keinen Eintrag findet, sollte nicht einzahlen. Werbung für nicht bewilligte Casinos ist in der Schweiz verboten — Art. 74 Abs. 3 BGS stellt das ausdrücklich klar.
Zertifiziert vs. Offshore: Was Schweizer Spieler riskieren
Offshore-Casinos sind Anbieter ohne ESBK-Konzession, die Schweizer Spieler dennoch annehmen. Sie stehen auf der nationalen Sperrliste — Ende 2025 waren es fast 3’000 Domains, und die ESBK hat im selben Jahr 580 neue Domains sperren lassen. 28 Hausdurchsuchungen wurden durchgeführt, 209 Strafuntersuchungen waren Ende 2025 offen, 75 Strafentscheide wurden gefällt.
Für Schweizer Spieler ist das Spielen bei Offshore-Casinos nicht strafbar, aber riskant: Es gibt keinen Schweizer Verbraucherschutz, keine Spielsperre, keine Garantie für faire Auszahlung. Hinzu kommt die Steuerpflicht: Gewinne aus Offshore-Casinos sind vom ersten Franken an voll steuerpflichtig, während Gewinne aus ESBK-Casinos bis CHF 1’000’000 steuerfrei sind. Für die Betreiber illegaler Angebote sieht das Geldspielgesetz Strafen von bis zu fünf Jahren Freiheitsstrafe oder Geldstrafe bis 180 Tagessätze vor (Art. 130 BGS).
Sicherheit und Spielerschutz bei zertifizierten Anbietern
Das Schweizer System ruht auf drei Säulen. Die landesweite Spielsperre verbietet gesperrten Personen das Spiel in allen lizenzierten Casinos — terrestrisch und online. Die KYC-Pflicht (Know Your Customer) verlangt bei der Registrierung eine vollständige Identitätsprüfung; anonymes Spielen ist ausgeschlossen. Das Sozialkonzept verpflichtet jedes Casino zu Früherkennung, Monitoring und individuellen Limits — das Geldspielgesetz schreibt das risikobasierte Verantwortungssystem vor, die Casinos setzen es um.
Die Zahlen für 2025 zeigen, wie das System in der Praxis arbeitet: 16’429 neue Spielsperren wurden dem Register hinzugefügt, rund 80 Prozent davon durch Online-Casinos ausgesprochen. 8’021 Sperren waren freiwillig beantragt. 49 Prozent der gesperrten Spieler waren zwischen 18 und 30 Jahre alt. Seit dem 7. Januar 2025 erstreckt sich das Sperrregister auch auf Liechtenstein — ein Novum im europäischen Spielbankenrecht.
Verantwortungsvoll spielen: So behalten Sie in Schweizer Casinos die Kontrolle
Die Werkzeuge liegen in den Kontoeinstellungen jedes Casinos. Einzahlungslimits lassen sich täglich, wöchentlich oder monatlich setzen; Verlustlimits und Zeitlimits ergänzen die Kontrolle; Realitätschecks erinnern automatisch an Spielzeit und Verluste. Das gesetzliche System verpflichtet jedes ESBK-Casino zu einem Sozialkonzept — und das Sozialkonzept verpflichtet das Casino zum Monitoring riskanten Spielverhaltens.
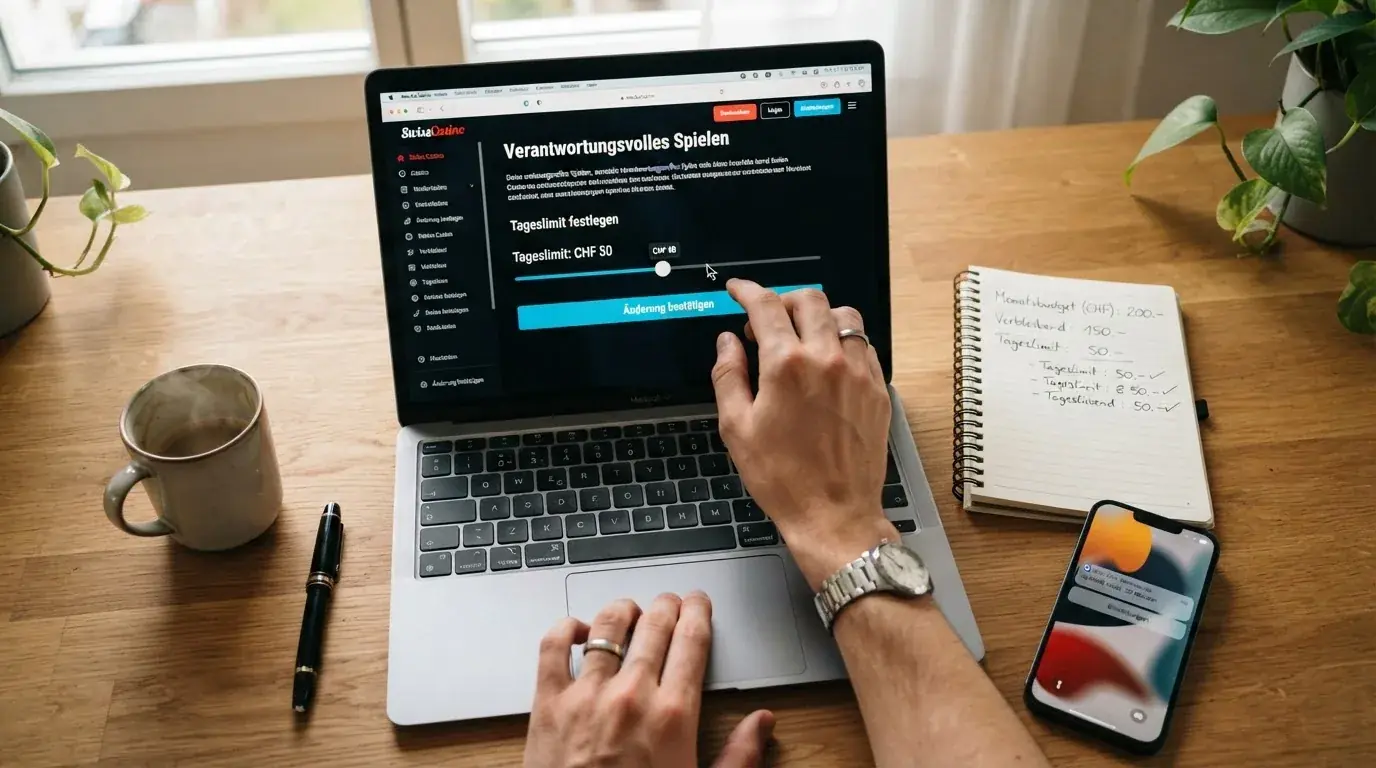
Einzahlungslimits, Verlustlimits und Selbstkontrolle
Die Limits sind spielerseitig einstellbar. Wer sich ein tägliches Einzahlungslimit von CHF 50 setzt, kann am nächsten Tag nicht mehr einzahlen, bis das Limit zurückgesetzt wird. Wer ein wöchentliches Verlustlimit von CHF 200 setzt, sieht am Sonntagabend die Bilanz und kann die Woche nicht überziehen. Das ist keine Spielsucht-Prävention von oben — es ist Selbstkontrolle mit Werkzeugen, die das Casino bereitstellt.
Es gibt keinen gesetzlichen Einzahlungs- oder Einsatz-Cap. Das Schweizer System setzt auf Eigenverantwortung und risikobasiertes Monitoring: Das Casino beobachtet das Spielverhalten und kann bei Auffälligkeiten eigenständig Limits setzen — unabhängig davon, was der Spieler selbst eingestellt hat. Wer im Vorjahr 8’021-mal freiwillig gesperrt wurde, hat diesen Schritt aus eigener Initiative getan; wer im selben Jahr durch ein Casino-Spielverhalten auffiel, wurde durch das Casino selbst gesperrt.
Spielsucht-Prävention: Schweizer Hilfsangebote im Überblick
Wer die Kontrolle verliert, muss sie nicht allein zurückgewinnen. Die kostenlose Spielsucht-Helpline der Schweiz ist rund um die Uhr erreichbar: 0800 040 080, anonym, ohne Wartezeit. Die Online-Beratung läuft über safezone.ch. «Spielen ohne Sucht» unter sos-spielsucht.ch betreibt Beratungsstellen vor Ort und einen Online-Selbstcheck.
Die Prävalenzzahlen zeigen, wie relevant die Angebote sind: Gemäss der Schweizerischen Gesundheitsbefragung 2022 spielten 4,3 Prozent der Personen ab 15 Jahren in den letzten 12 Monaten problematisch um Geld. Bei den 15- bis 24-Jährigen waren es 6,1 Prozent, bei den 18- bis 24-Jährigen 7,3 Prozent. Junge Erwachsene sind am stärksten betroffen — und genau dort setzen die 49 Prozent der Spielsperren in der Altersgruppe 18 bis 30 an. Eine Spielsperre ist frühestens nach drei Monaten aufhebbar; wer sie beantragt, hat Zeit zum Nachdenken.
So haben wir die Schweizer Online-Casinos getestet und bewertet
Die Bewertung der zehn Casinos basiert auf drei Quellen: dem ESBK-Konzessionsregister auf esbk.admin.ch, den öffentlichen Webseiten der Casinos und den allgemein zugänglichen Bonus-Bedingungen. Die ESBK-Konzession bildet die verbindliche Grundlage — wer keine Konzession hat, wird nicht bewertet, weil er nicht zum lizenzierten Markt gehört.
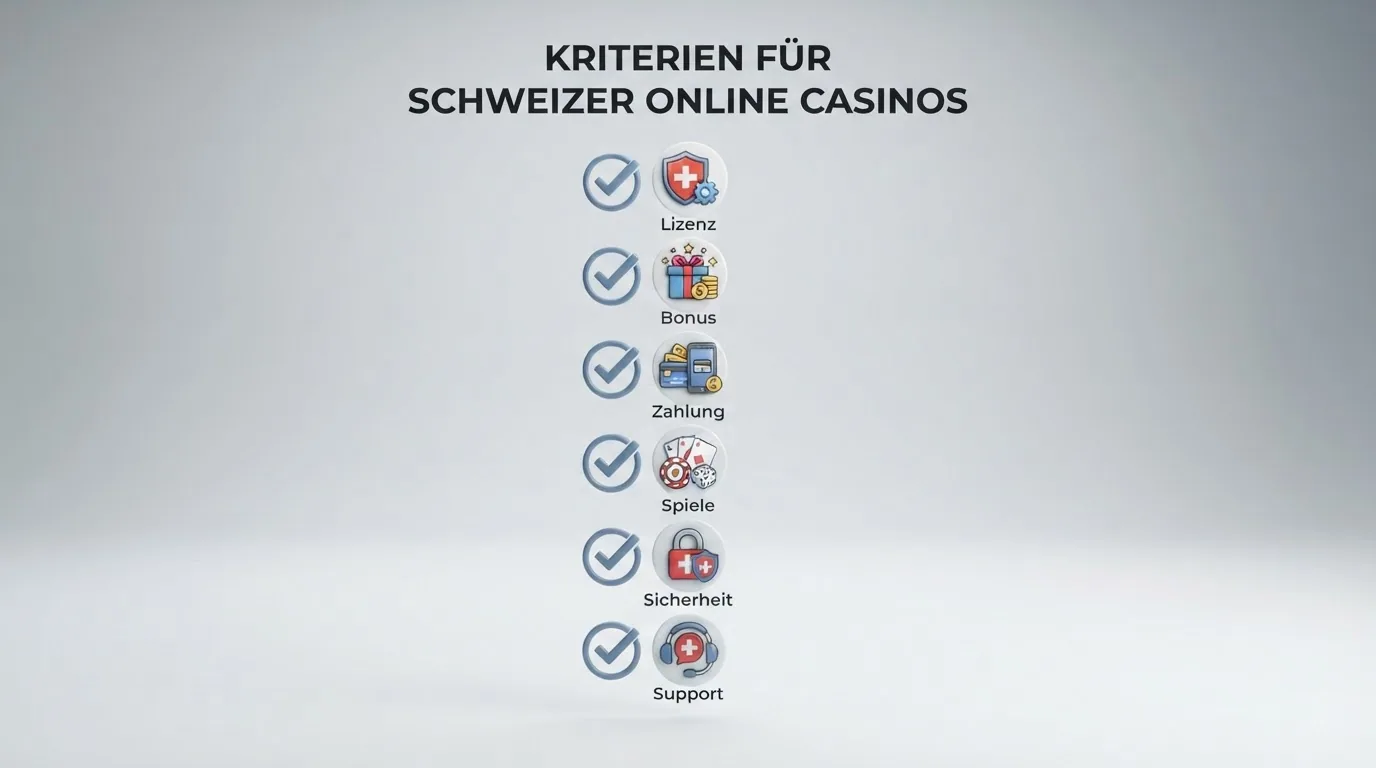
Die Bewertungskriterien sind sechs: Lizenz und Regulierung, Bonus-Wert, Zahlungsmethoden, Spielangebot, Sicherheit und Spielerschutz, Nutzerfreundlichkeit und Support. Wo Daten fehlen — etwa bei Bonus-Konditionen, die nicht in den öffentlichen Snippets stehen —, wird das benannt. Die Zahl 4,1 für das Trustpilot-Rating von 777 ist ein öffentlich einsehbares Datum und fliesst in die Bewertung ein; die fehlenden Bonus-Zahlen bei 7Melons und 777 bleiben eine Lücke, die in den jeweiligen Abschnitten erwähnt wird.
Die Methodik hat Grenzen. Die Bewertung basiert auf öffentlich zugänglichen Informationen — interne Casino-Daten, Spielverhalten einzelner Nutzer oder nicht-öffentliche Bonus-Vereinbarungen sind nicht enthalten. Wer ein Casino vertiefen will, sollte die AGB auf der Casino-Website selbst prüfen.
Welches Schweizer Online-Casino wirklich zu Ihnen passt
Die zentrale Erkenntnis dieser Seite ist einfach: Lastschrift existiert im lizenzierten Schweizer Online-Casino-Markt nicht. Wer nach einem Casino mit Lastschrift sucht, sucht nach etwas, das die ESBK-Aufsicht, die Sozialkonzepte und die wirtschaftliche Logik der Casinos gemeinsam verhindert haben. Die bessere Frage ist deshalb nicht «welches Casino nimmt Lastschrift?», sondern «welches Casino passt zu meiner Zahlungsmethode, meinem Bonus-Typ und meinem Spiel-Profil?».
Wer TWINT nutzt, ist in allen zehn Casinos aufgenommen. Wer PostFinance bevorzugt, hat sieben Optionen. Wer eine Prepaid-Lösung sucht, findet die Paysafecard in fünf Casinos. Wer einen No-Deposit-Bonus will, landet bei Pasino (CHF 10) oder Swiss4Win (150 Freispiele). Wer die fairste Umsatzbedingung sucht, geht zu MyCasino (35x). Wer das grösste zusammenhängende Bonus-Volumen sucht, wählt Jackpots (bis CHF 2’200 auf vier Einzahlungen). Wer auf Novomatic-Slots steht, ist bei Admiral oder Starvegas richtig.
Die Entscheidung hängt am Profil, nicht am Ranking. Die ESBK-Lizenz ist die Eintrittskarte — sie ist bei allen zehn gegeben. Wer über die Lizenz hinaus eine Wahl treffen will, sollte prüfen, welche Zahlungsmethode zur eigenen Banking-Routine passt, welcher Bonus-Typ das eigene Spielverhalten unterstützt und welcher Anbieter das Spielportfolio führt, das den eigenen Geschmack trifft.
Das Schweizer Lizenzsystem verdient Vertrauen. Die 16’429 Spielsperren im Jahr 2025, die 580 gesperrten Offshore-Domains, die 28 Hausdurchsuchungen — das sind keine kosmetischen Zahlen. Das ist eine Aufsicht, die eingreift. Wer in einem ESBK-Casino spielt, spielt unter Aufsicht. Wer auf einem Offshore-Casino spielt, spielt ohne sie. Die Wahl zwischen den beiden ist keine Frage des Bonus, sondern eine Frage des Risikos.
Häufig gestellte Fragen
Was ist der Unterschied zwischen SEPA-Lastschrift und einer normalen Banküberweisung im Casino?
Bei einer Banküberweisung gibt der Spieler aktiv einen Zahlungsauftrag in seiner Banking-App aus; das Geld fliesst vom eigenen Konto zum Casino, in der Regel innerhalb von ein bis drei Werktagen. Bei der SEPA-Lastschrift erteilt der Spieler einmalig ein Mandat; das Casino löst den Einzug selbst aus, und der Spieler kann den Betrag innerhalb von acht Wochen ohne Begründung zurückbuchen. Beide Methoden sind im Schweizer Casino-Markt praktisch bedeutungslos: Banküberweisungen werden nur vereinzelt angeboten, Lastschriften bei keinem einzigen ESBK-Casino.
Kann ich mit einer deutschen Bankverbindung per Lastschrift in Schweizer Casinos einzahlen?
Nein. Die Verfügbarkeit einer Zahlungsmethode hängt nicht vom Standort des Bankkontos ab, sondern vom Angebot des Casinos. Kein ESBK-lizenziertes Casino akzeptiert Lastschrift — weder von Schweizer noch von deutschen Bankverbindungen. Die einzigen Ausnahmen sind deutsche Online-Casinos ohne Schweizer Lizenz, die in der Schweiz auf der Sperrliste stehen und nicht legal betrieben werden dürfen.
Ist die Lastschrift-Zahlung im Online-Casino sicherer als die Kreditkarte?
Die Frage ist gegenstandslos, weil keine der beiden Methoden in Schweizer Casinos in einer Weise verfügbar ist, die einen direkten Vergleich erlaubt. Lastschrift fehlt komplett; Kreditkarten sind bei neun von zehn ESBK-Casinos verfügbar. Für Schweizer Spieler ist die Kreditkarte die sicherere Methode, weil sie über das etablierte Chargeback-Verfahren der Kartenorganisationen abgesichert ist und das Casino gleichzeitig keine acht-Wochen-Rückbuchungsfrist fürchten muss.
Warum ist die Lastschrift in deutschen Online-Casinos verbreiteter als in der Schweiz?
In Deutschland bieten 7 von 268 Online-Casinos Lastschrift an — weniger als drei Prozent. Die Schweiz hat null von zwölf ESBK-Casinos mit Lastschrift. Der Unterschied liegt in der regulatorischen Strenge: Die Schweiz verlangt ein vollständiges Sozialkonzept mit Echtzeit-Monitoring, das mit einer Lastschrift, deren Belastung erst Tage später erscheint, nur schwer vereinbar ist. Hinzu kommt das Chargeback-Risiko, das Casinos wirtschaftlich nicht tragen wollen.
Sind meine Gewinne aus Schweizer Online-Casinos steuerfrei?
Ja, bis CHF 1’000’000. Nach Art. 24 lit. ibis DBG sind Spielgewinne aus Schweizer Online-Casinos und Grosslotterien bis zu dieser Schwelle steuerfrei; der Betrag darüber ist mit 35 Prozent Verrechnungssteuer belastet. Gewinne aus Offshore-Casinos ohne ESBK-Konzession sind vom ersten Franken an voll steuerpflichtig — das ist ein handfester Unterschied, der bei höheren Gewinnen schnell ins Gewicht fällt.
Was passiert bei einer Rückbuchung einer Casino-Lastschrift?
Bei einer erfolgreichen Rückbuchung zieht die Bank des Spielers den bereits abgebuchten Betrag wieder vom Casino-Konto zurück. Der Spieler hat sein Geld zurück, das Casino hat den Spielverlust plus die Rückzahlung. Genau dieses Risiko ist der Grund, warum kein ESBK-Casino Lastschrift anbietet: Das Casino müsste sowohl den Spielverlust als auch die Rückzahlung tragen — eine Kombination, die wirtschaftlich nicht funktioniert. In Schweizer Casinos ist die Frage deshalb rein theoretisch.
Was ist die Lastschrift-Zahlung im Online-Casino überhaupt?
Lastschrift im Casino-Kontext bedeutet: Der Spieler erteilt dem Casino ein Mandat, einen bestimmten Betrag vom eigenen Bankkonto einzuziehen. Das Casino löst den Einzug aus, das Geld erscheint auf dem Spielkonto — und der Spieler hat den Vorgang nicht aktiv in seiner Banking-App bestätigt. Technisch basiert das Verfahren auf SEPA (Single Euro Payments Area), dem einheitlichen Euro-Zahlungsverkehrsraum, und nutzt entweder die SEPA-Basislastschrift für Verbraucher oder die SEPA-Firmenlastschrift für Unternehmen. Eine ältere Variante, das Elektronische Lastschriftverfahren (ELV), wurde im deutschen Einzelhandel früher häufig genutzt, ist aber heute praktisch bedeutungslos.
Im Casino-Markt kommt die Lastschrift fast ausschliesslich in Deutschland vor. Eine Branchenerhebung aus dem Jahr 2026 zeigt: Von 268 untersuchten Online-Casinos in Deutschland boten lediglich 7 die Lastschrift an. Das entspricht weniger als drei Prozent. In der Schweiz ist der Anteil null — kein einziges ESBK-lizenziertes Casino nimmt Lastschrift an. Die Suche nach «Online-Casino Lastschrift Schweiz» führt zu keinem lizenzierten Angebot.
Die Abgrenzung zu verwandten Verfahren ist wichtig. Eine Kreditkartenzahlung im Casino löst eine Sofort-Belastung auf der Kreditkarte aus; die Verrechnung erfolgt am Ende des Abrechnungszeitraums. Eine Banküberweisung (TWINT ausgenommen) benötigt ein bis drei Werktage, bis das Geld auf dem Spielkonto erscheint. Die Lastschrift liegt dazwischen: Sie ist schneller als eine Überweisung, weil kein aktiver TAN-Auftrag nötig ist, aber sie ist keine Echtzeit-Methode. Und sie hat eine Eigenschaft, die sie von allen anderen Verfahren unterscheidet: Der Spieler kann sie bis acht Wochen nach dem Einzug ohne Angabe von Gründen zurückbuchen lassen.
Echtgeld-Casinos: Welche Einzahlungsmethoden funktionieren wirklich?
Ein Echtgeld-Casino im Schweizer Kontext ist ein ESBK-lizenziertes Casino, in dem um echte Franken gespielt wird. Echtgeld-Spiel setzt zwingend eine verifizierte Identität voraus — die Anmeldung ohne Ausweisdokument führt nirgendwo hin. Wer diese Hürde genommen hat, kann aus dem vollen Methodenportfolio wählen: TWINT, PostFinance, Kreditkarten, Paysafecard und je nach Anbieter Apple Pay, Skrill, Neteller oder Banküberweisung. Lastschrift fehlt auch hier, und zwar aus denselben Gründen, die in den vorherigen Abschnitten erläutert wurden: Die Methode kombiniert ein hohes Chargeback-Risiko für das Casino mit einer verzögerten Kostenkontrolle für den Spieler — beides ist mit dem ESBK-Sozialkonzept und dem risikobasierten Verantwortungssystem schwer vereinbar.
Wer TWINT nutzt, hat den kürzesten Weg vom Bankkonto auf das Spielkonto. Wer eine Prepaid-Methode sucht, um das eigene Spielbudget zu deckeln, wählt die Paysafecard. Wer einen grösseren Betrag einzahlen will und kein Kreditkartenlimit strapazieren möchte, wählt die Banküberweisung — sie dauert länger, ist aber fast überall verfügbar.
Lastschrift ohne Online-Banking — geht das?
ELV, das Elektronische Lastschriftverfahren, war in den 2000er-Jahren im deutschen Einzelhandel verbreitet: An der Kasse wurde die EC-Karte eingelesen, der Kunde unterschrieb einen Beleg, und der Betrag wurde später vom Konto abgebucht. Für Online-Casinos war ELV nie relevant — schon damals verlangten seriöse Anbieter eine TAN-Bestätigung oder Kreditkartenzahlung, und die Chargeback-Quote war hoch. Heute ist ELV im Online-Handel praktisch bedeutungslos und in Schweizer Casinos sowieso nicht vorhanden.
Die Antwort auf die Frage ist deshalb klar: Auch wer kein Online-Banking-fähiges Konto hat, kann in Schweizer Casinos nicht per Lastschrift einzahlen. Wer kein Online-Banking nutzt, hat in der TWINT-fokussierten Schweizer Casino-Landschaft allerdings ein anderes Problem: TWINT verlangt eine Smartphone-App mit Bankverbindung, PostFinance ein PostFinance-Konto, Kreditkarten eine Karte. Wer keines davon hat, kann immerhin die Paysafecard nutzen — sie ist in vielen Casinos verfügbar und erfordert kein Bankkonto, nur den Erwerb eines Prepaid-Codes an einer Verkaufsstelle.
Berechnung: Wie lange dauert es, den MyCasino-Bonus freizuspielen?
Am Beispiel von MyCasino lässt sich zeigen, was die Umsatzbedingung konkret bedeutet: 35x auf ein Bonusgeld von CHF 300 ergibt einen erforderlichen Umsatz von CHF 10’500. Bei einem typischen Einsatz von CHF 1 pro Spielrunde sind das 10’500 Spielrunden. Geht man von einem 5-Sekunden-Intervall pro Runde aus, ergibt das rund 14 Stunden 35 Minuten — verteilt über die 10 Tage, in denen das Bonusgeld gültig ist. Wer das Pensum in dieser Frist nicht durchspielt, verliert den verbleibenden Bonus am elften Tag.
Die Rechnung zeigt die Mechanik hinter der «fairen» Umsatzbedingung von 35x: Sie ist die niedrigste im Vergleich, aber sie ist nicht geschenkt. Ein Bonus-Jäger, der jeden Franken optimiert, sollte diese Stunden realistisch einplanen.
