
Paysafecard-Code im Schweizer Online-Casino einlösen – der vollständige Wegweiser für 2026
Wer in der Schweiz mit einer Paysafecard in einem Online-Casino einzahlen will, stösst auf eine Besonderheit, die kaum ein Vergleichsportal klar benennt: Der 16-stellige Code allein reicht an der Casino-Kasse nicht. Paysafecard verlangt für Glücksspiel-Zahlungen in der Schweiz ein registriertes myPaysafecard-Konto. Wer das weiss, spart sich die erste gescheiterte Einzahlung. Der folgende Leitfaden erklärt die Hürde, zeigt den Weg durch sie hindurch und vergleicht alle zehn ESBK-lizenzierten Schweizer Online-Casinos, die Paysafecard akzeptieren, nach Bonus, Freispielen und Einzahlungsbedingungen.
Stand: 22 September 2026 · Geprüft gegen die ESBK-Liste der bewilligten Online-Spielbanken und die aktuellen Zahlungsbedingungen der Anbieter.
- Was ist Paysafecard und wie funktioniert die Prepaid-Karte?
- Paysafecard auf dem Schweizer Markt – Verfügbarkeit und Besonderheiten
- Wo Sie Paysafecard in der Schweiz kaufen – Kiosk, Tankstelle, PostFinance und SMS
- Die drei Paysafecard-Kontostufen – Anonym, Standard und Unlimited
- Gebühren und versteckte Kosten bei Paysafecard
- So lösen Sie Ihren Paysafecard-Code ein – und warum der 16-stellige Code allein im Casino nicht reicht
- Die besten Online-Casinos mit Paysafecard in der Schweiz – 2026-Vergleich der lizenzierten Anbieter
- Paysafecard ohne Konto im Casino – was das Schweizer Recht wirklich erlaubt
- Verantwortungsvolles Spiel mit Paysafecard – so schützen Limits und Spielsperre Ihr Budget
- So haben wir die Paysafecard-Casinos getestet und bewertet
- Lohnt sich Paysafecard im Schweizer Online-Casino? – das abschliessende Urteil
- Häufige Fragen
Was ist Paysafecard und wie funktioniert die Prepaid-Karte?
Paysafecard ist ein bargeldbasiertes Prepaid-System: Ein 16-stelliger Code steht für einen zuvor an einer Verkaufsstelle bezahlten Geldbetrag. Wer den Code an der Kasse eines Online-Händlers eingibt, bezahlt ohne Bankverbindung, Kreditkarte oder E-Wallet. Das Prinzip ähnelt einer Geschenkkarte – nur eben als digitale Variante, gekauft mit Bargeld an Kiosken, Tankstellen und weiteren Verkaufsstellen.
Für den Alltagskauf funktioniert das reibungslos. Wer den Code an einem Online-Shop eingibt, der Paysafecard akzeptiert, bucht den Betrag direkt vom Karten-Guthaben ab. Kein Konto, keine Identitätsprüfung, keine Wartezeit. Genau diese Anonymität macht die Prepaid-Karte für Spieler interessant, die ihr Casino-Budget vom Bankkonto trennen wollen.
Im Schweizer Casino-Kontext greift diese Einfachheit allerdings nur teilweise. Paysafecard unterscheidet zwischen regulären Händler-Zahlungen und Glücksspiel-Zahlungen – und für Letztere gelten in der Schweiz lokale Bestimmungen, die eine Registrierung erzwingen. Das ist der Punkt, an dem die meisten Vergleichsseiten aufhören, genau zu sein.
Paysafecard auf dem Schweizer Markt – Verfügbarkeit und Besonderheiten
Paysafecard gehört in der Schweiz seit Jahren zu den etablierten Online-Zahlungsmethoden. Alle ESBK-lizenzierten Online-Casinos, die Paysafecard anbieten, sind auf der offiziellen Liste der Eidgenössischen Spielbankenkommission (Stand 17. März 2026) verzeichnet – das macht die Auswahl überschaubar und die Seriosität prüfbar.
Die zentrale Besonderheit betrifft die Art der Zahlung: Für Casino-, Poker- und Wettseiten verlangt Paysafecard in der Schweiz ein registriertes myPaysafecard-Konto. Wer also an der Casino-Kasse «Paysafecard» wählt und seinen 16-stelligen Code direkt eingibt, wird abgewiesen. Das ist keine Eigenheit des Casinos, sondern eine Vorgabe von Paysafecard selbst – die Registrierungspflicht dient der Einhaltung der Schweizer Geldspielgesetzgebung und ergänzt die KYC-Pflicht (Know Your Customer), die ohnehin jedes lizenzierte Casino bei der Spielerregistrierung anwendet.
Zusätzlich gilt eine Altersgrenze: Für Glücksspiel-Zahlungen mit Paysafecard müssen Nutzer in der Schweiz zwischen 16 und 18 Jahre alt sein – je nach Casino und dessen internen Jugendschutzregeln. Die meisten ESBK-lizenzierten Anbieter setzen die Grenze bei 18 Jahren.
Wo Sie Paysafecard in der Schweiz kaufen – Kiosk, Tankstelle, PostFinance und SMS
In der Schweiz gibt es vier Wege, an einen Paysafecard-Code zu kommen. Der klassische Weg führt an den Kiosk oder die Tankstelle: Bargeld hin, Code auf dem Kassenzettel zurück. Das funktioniert in praktisch jedem grösseren Ort und ist anonym – solange man den Code nicht in einem Casino einlöst.
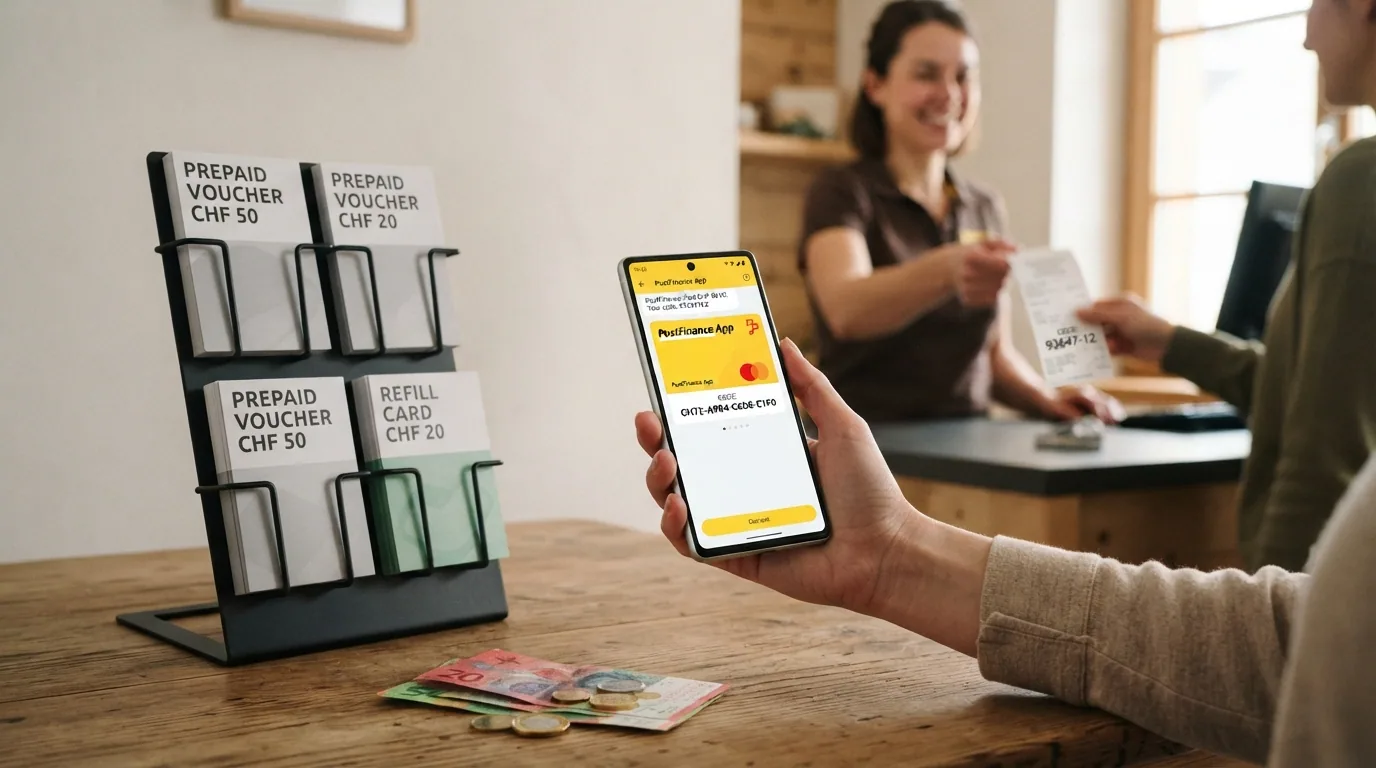
Die PostFinance App bietet eine mobile Alternative: Digitale Paysafecard-Codes sind ab CHF 25 direkt in der App kaufbar und sofort verfügbar. Wer bereits ein PostFinance-Konto hat, kann den Code auf dem Smartphone generieren und innerhalb von Sekunden im Casino einsetzen. Für eine spontane Einzahlung am Abend ist das der bequemste Weg.
Per SMS funktioniert der Kauf für einen festen Betrag von CHF 75 – der Code wird per Textnachricht zugestellt. Das ist eher eine Nischenlösung für Nutzer ohne PostFinance-Zugang, aber funktional identisch. Der vierte Weg führt über den Online-Direktkauf bei Paysafecard selbst, wo registrierte Nutzer Codes verschiedener Stückelungen erwerben können.
Die drei Paysafecard-Kontostufen – Anonym, Standard und Unlimited
Wer ein myPaysafecard-Konto eröffnet – und das ist für Casino-Zahlungen ohnehin Pflicht – landet zunächst auf der Standard-Stufe. Wer kein Konto führt, zahlt aus dem anonymen Guthaben, das mit dem 16-stelligen Code direkt verbunden ist. Die Unterschiede zwischen den drei Stufen prägen, wie viel Geld pro Transaktion und pro Monat überhaupt bewegt werden kann.
| Kontostatus | Transaktionslimit pro Zahlung | Monatliches Ausgabelimit | Maximales Guthaben | Bereitstellungsgebühr |
|---|---|---|---|---|
| Anonym (ohne Konto) | CHF 300 | — | CHF 2’500 | Ab 2. Monat |
| Standard (registriert) | CHF 1’000 | CHF 3’000 | CHF 3’000 | Keine |
| Unlimited (verifiziert) | — | CHF 120’000 | Kein Limit | Keine |
Die anonyme Stufe ist für Casino-Zahlungen ohnehin irrelevant – sie scheitert an der Registrierungspflicht. Wer aber den Code an einem anderen Online-Händler nutzt, sollte wissen: Ab dem zweiten Monat fällt auf nicht-registrierten Guthaben eine Bereitstellungsgebühr an. Das Guthaben ist auf CHF 2’500 begrenzt – wer mehr auf der Karte hat, kann den Rest nicht mehr ohne Registrierung nutzen. Für Casino-Spieler ist die Standard-Stufe der Normalfall: CHF 1’000 pro Zahlung, CHF 3’000 pro Monat reichen für die meisten Spielbudgets. Für High Roller mit monatlichen Einsätzen über CHF 3’000 lohnt sich die Unlimited-Verifizierung mit Ausweis und Adressnachweis.
Gebühren und versteckte Kosten bei Paysafecard
Die häufigste Gebühr, die Paysafecard-Nutzer trifft, ist die Bereitstellungsgebühr auf anonymen Guthaben ab dem zweiten Monat. Wer also einen Code für CHF 100 kauft, ihn nicht innerhalb eines Monats verbraucht und kein Konto registriert, zahlt drauf. Das lässt sich mit einer schnellen myPaysafecard-Registrierung vermeiden – und ist ohnehin Pflicht für Casino-Zahlungen.
Wechselkursgebühren fallen an, wenn ein Casino in einer anderen Währung als Franken abrechnet. In der Schweiz rechnen alle ESBK-lizenzierten Casinos in CHF, also greift diese Gebühr hier nicht. Wer ein Offshore-Casino nutzt, das in Euro oder Dollar abrechnet, zahlt drauf – aber dann hat man ohnehin andere Probleme als die Wechselkursgebühr.
Casino-seitige Gebühren auf Paysafecard-Einzahlungen sind bei den lizenzierten Schweizer Anbietern nicht üblich. Jackpots.ch etwa schreibt die Einzahlung sofort und ohne Gebühr. Inaktivitätsgebühren auf ungenutzten Casino-Konten gibt es bei den meisten Schweizer Anbietern ebenfalls nicht – anders als etwa bei manchen Offshore-Plattformen.
So lösen Sie Ihren Paysafecard-Code ein – und warum der 16-stellige Code allein im Casino nicht reicht
Der entscheidende Unterschied zwischen «Paysafecard-Code einlösen» im allgemeinen Sinne und einer Casino-Einzahlung in der Schweiz liegt in der Registrierung. Wer den Code an einem Online-Shop eingibt, ist in zwei Klicks fertig. Wer denselben Code an einer Schweizer Casino-Kasse eingibt, wird auf die myPaysafecard-Anmeldung weitergeleitet – und scheitert ohne registriertes Konto.
Paysafecard formuliert das in den eigenen Support-Unterlagen klar: «Aufgrund lokaler Bestimmungen in deinem Registrierungsland musst du ein registrierter PaysafeCard-Benutzer sein, um Zahlungen an Online-Casinos, Poker- und Wettseiten zu tätigen. Bei diesen Anbietern kannst du nicht direkt mit deinem 16-stelligen Code bezahlen.» Wer diese Vorgabe ignoriert, dreht sich im Kreis. Wer sie annimmt, hat den Weg frei.
Schritt für Schritt – so zahlen Sie mit Paysafecard im Schweizer Casino ein
Der Einzahlungsvorgang verläuft in zwei klaren Etappen: zuerst das myPaysafecard-Konto aufladen, dann an der Casino-Kasse bezahlen.
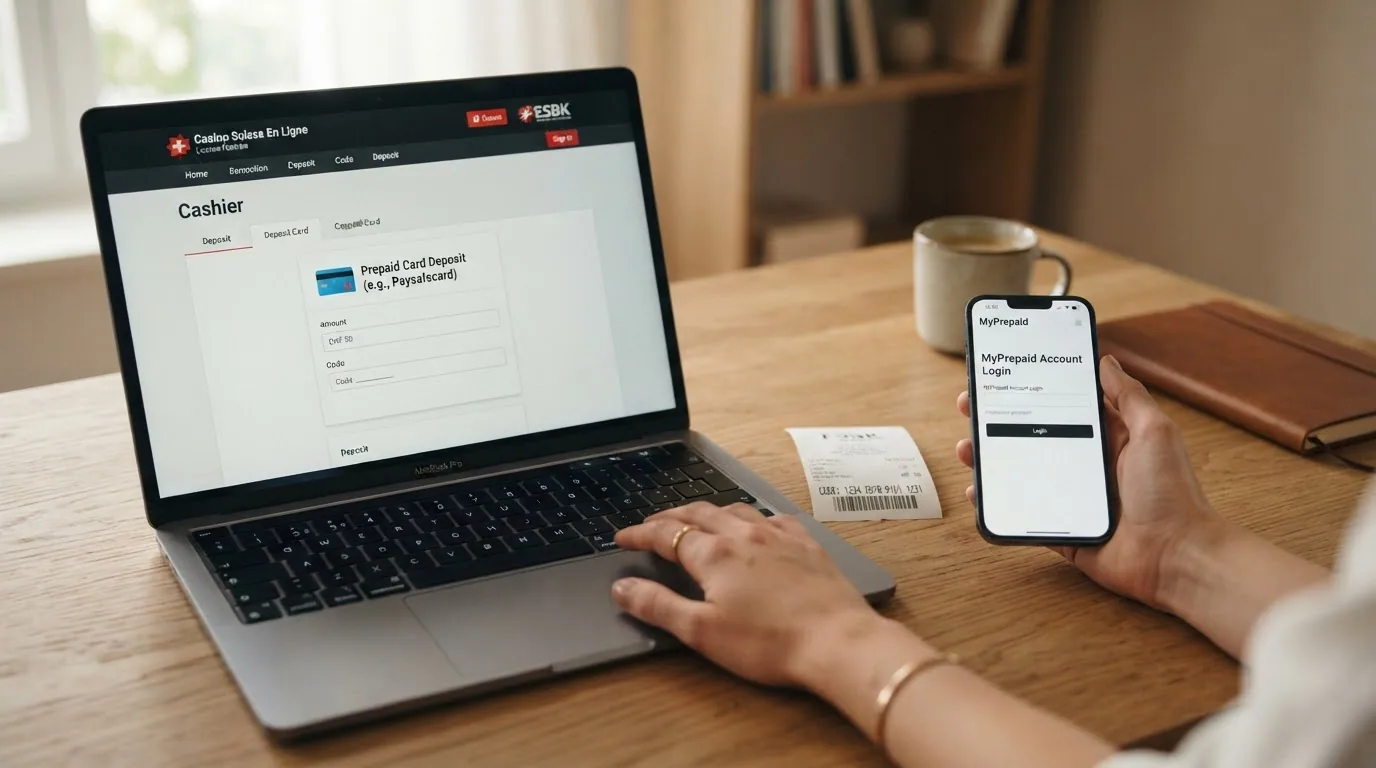
Zuerst registriert man ein myPaysafecard-Konto auf der Paysafecard-Website. Name, Adresse, E-Mail, Passwort – die Pflichtfelder sind in wenigen Minuten ausgefüllt. Die Standard-Stufe ist sofort aktiv, die Unlimited-Stufe erfordert eine Identitätsprüfung mit Ausweis.
Dann kauft man einen Paysafecard-Code über einen der vier Schweizer Kanäle: Kiosk, Tankstelle, PostFinance App (ab CHF 25) oder SMS (CHF 75). Der Code landet entweder auf dem Kassenzettel, in der App oder als Textnachricht. Das Guthaben wird anschliessend auf das myPaysafecard-Konto geladen – entweder direkt bei Online-Kauf oder durch Code-Eingabe bei einer der Verkaufsstellen-Varianten.
Im Casino-Kassenbereich wählt man Paysafecard als Zahlungsmethode, gibt den gewünschten Betrag ein und bestätigt die Zahlung mit dem myPaysafecard-Login. Bei Jackpots.ch ist die Einzahlung ab CHF 10 möglich und wird sofort gebucht. Der Vorgang unterscheidet sich nicht zwischen Desktop und Mobil – das gleiche Verfahren funktioniert im Browser auf dem Smartphone.
myPaysafecard-Konto – warum die Registrierung für Casino-Zahlungen Pflicht ist
Die Registrierungspflicht ist keine Schikane, sondern eine Konsequenz aus dem Geldspielgesetz. Das BGS verlangt von jedem lizenzierten Casino eine vollständige Identitätsprüfung der Spieler – KYC mit amtlichem Ausweis und Adressnachweis. Paysafecard ergänzt diese casino-seitige Prüfung um eine eigene Schicht: Wer mit Paysafecard an Glücksspiel-Anbieter zahlt, muss nachweisen, dass er ein registrierter Nutzer ist.
Das ergibt eine doppelte Hürde: erst die myPaysafecard-Registrierung mit Standard-Limits, dann die Casino-KYC mit Adress- und Identitätsnachweis. Wer beide Hürden nimmt, hat einen sauberen, nachvollziehbaren Zahlungsweg – und kann später auch die Unlimited-Stufe freischalten, falls das Spielvolumen wächst. Wer eine Hürde überspringen will, scheitert an der anderen.
Mindesteinzahlung und Limits bei Schweizer Casinos
Die Mindesteinzahlung bei Paysafecard liegt bei den meisten ESBK-lizenzierten Schweizer Casinos bei CHF 10. Das gilt für Jackpots, PASINO, Mycasino, Swiss4Win und Casino777 einheitlich. Diese Schwelle ist niedrig genug, dass auch Spieler mit kleinem Budget eine erste Einzahlung riskieren können – und hoch genug, um die Transaktionskosten für den Anbieter wirtschaftlich zu halten.
Die obere Grenze pro Transaktion setzt myPaysafecard: CHF 1’000 mit dem Standard-Konto. Wer also CHF 2’000 einzahlen will, braucht entweder zwei Transaktionen oder die Unlimited-Verifizierung mit dem höheren Monatslimit von CHF 120’000. Einige Casinos setzen zusätzlich eigene Limits: PASINO.ch etwa begrenzt die Gesamteinzahlung ohne Identitätsverifizierung auf maximal CHF 1’000 – das ist die casino-seitige KYC-Schicht, die über die myPaysafecard-Registrierung hinausgeht.
Mobile Casinos mit Paysafecard – Einzahlung per Smartphone
Alle ESBK-lizenzierten Casinos sind mobil browserbasiert spielbar – eine native App ist nicht nötig. Die myPaysafecard-Anmeldung funktioniert im mobilen Browser identisch wie auf dem Desktop, und die PostFinance App bietet eine mobile-first Lösung für den Code-Kauf: Wer auf dem Smartphone eine Paysafecard in der App kauft, kann den Code direkt im Casino-Browser einlösen.
Der Einzahlungsvorgang unterscheidet sich zwischen Mobil und Desktop nicht. Einzahlung wählen, Betrag eingeben, mit myPaysafecard-Login bestätigen – fertig. Wer unterwegs spielt, sollte die Standard-Limits im Hinterkopf behalten: CHF 1’000 pro Transaktion und CHF 3’000 pro Monat, sofern das Konto nicht auf Unlimited hochgestuft ist.
So finden Sie Casinos, die Paysafecard wirklich akzeptieren
Vor der Registrierung empfiehlt sich ein Blick in den Kassenbereich oder auf die Zahlungsmethoden-Seite des Casinos. Lizenzierte Schweizer Anbieter listen ihre akzeptierten Zahlungsmethoden transparent – das Paysafecard-Logo taucht dort in der Regel mit Mindestbetrag und Bearbeitungszeit auf.
Die ESBK-Liste der bewilligten Online-Spielbanken ist der erste Filter: Zehn Anbieter sind dort verzeichnet, alle mit einer gültigen Online-Konzessionserweiterung. Welche davon Paysafecard tatsächlich akzeptieren, ist die zweite Frage – und genau dafür gibt es die Vergleichstabelle im nächsten Abschnitt. Drei der zehn Anbieter bestätigen die Paysafecard-Akzeptanz nicht über die eigene Domain; bei ihnen ist die Zahlungsmethode zumindest nicht direkt prüfbar.
Die besten Online-Casinos mit Paysafecard in der Schweiz – 2026-Vergleich der lizenzierten Anbieter
Die Eidgenössische Spielbankenkommission listet zehn bewilligte Online-Spielbanken in der Schweiz. Sie alle tragen die ESBK-Lizenz, betrieben jeweils von einem landbasierten Casino mit Online-Erweiterung nach Art. 9 BGS. Nicht alle bestätigen die Paysafecard-Akzeptanz über die eigene Website – die folgende Übersicht zeigt, wo die Zahlungsmethode gesichert funktioniert.
| Online-Casino | Landbasierter Konzessionär | Willkommensbonus | Freispiele | Paysafecard-Einzahlung |
|---|---|---|---|---|
| Jackpots.ch | Grand Casino Baden | 4-stufig, bis CHF 2’200 | 200 | Ja, ab CHF 10 |
| Mycasino.ch | Grand Casino Luzern | 100 % bis CHF 300 | 200 | Ja |
| PASINO.ch | Casino du Lac Meyrin | 100 % bis CHF 500 | 350 | Ja, ab CHF 10 |
| Swiss4Win | Casino Lugano | 100 % bis CHF 1’000 | 350 | Ja, ab CHF 10 |
| 7melons | Grand Casino Bern | 100 % bis CHF 1’007 | — | Ja |
| Casino777.ch | Casino Davos | 100 % bis CHF 777 | 100 | Ja, ab CHF 10 |
| Swiss Casinos | Swiss Casinos Group | 100 % bis CHF 300 (1. Einzahlung) | 100 + 50 nach Verifizierung | Nicht bestätigt |
| StarVegas.ch | Casino Admiral Mendrisio | Bis CHF 900 | — | Nicht bestätigt |
| Admiral.ch | Casino Admiral Mendrisio | Bis CHF 1’000 | 500 | Ja |
| GAMRFIRST | Casino Barrière Montreux | — | — | Nicht bestätigt |
Die Konzessionen laufen bis 2044 und wurden 2023 vom Bundesrat erteilt. Die ESBK-Liste datiert auf den 17. März 2026. Bei Anbietern, die Paysafecard nicht direkt bestätigen, ist die Zahlungsmethode nicht ausgeschlossen – sie ist bloss nicht über die eigene Domain verifizierbar, was bei drei von zehn Anbietern der Fall ist.
Jackpots.ch – das grösste Willkommenspaket im Vergleich
Jackpots.ch ist das Online-Casino des Grand Casino Baden und bietet im Vergleich das umfangreichste Willkommenspaket: vier Einzahlungsstufen mit einer Gesamtobergrenze von CHF 2’200. Die erste Einzahlung verdoppelt sich bis CHF 700, die zweite bis CHF 500, die dritte bringt 75 % bis CHF 500, die vierte wieder 100 % bis CHF 500. Dazu kommen 200 Freispiele, die ab einer Mindesteinzahlung von CHF 100 aktiviert werden.
Die Bonus-Bedingungen sind für Schweizer Verhältnisse moderat: 30-facher Umsatz, 30 Tage Gültigkeit. Paysafecard-Einzahlungen sind ab CHF 10 möglich und werden sofort gebucht. Jackpots.ch ist damit der Anbieter mit dem höchsten Bonus-Volumen im direkten Vergleich – wer das Maximum herausholen will, muss allerdings alle vier Stufen ausnutzen und das jeweilige Zeitfenster einhalten.
Mycasino – der Luzerner Klassiker mit 200 Freispielen
Das Online-Casino des Grand Casino Luzern bietet einen kompakten Bonus: 100 % bis CHF 300 plus 200 Freispiele. Der Umsatzfaktor liegt bei 35x innerhalb von 30 Tagen – das ist eine Stufe strenger als bei Jackpots.ch, aber im Schweizer Markt üblich. Die Mindesteinzahlung beträgt CHF 10, Paysafecard ist bestätigt.
Mycasino ist die solide Mittelklasse: weniger Volumen als Jackpots.ch, dafür einfacher zu durchschauen – ein Bonus, eine Schwelle, klare Bedingungen. Wer nicht vier Einzahlungen staffeln will, findet hier einen schnelleren Einstieg.
PASINO – 350 Freispiele, verteilt über 35 Tage
Das Genfer Casino du Lac betreibt seine Online-Plattform als PASINO und bietet das höchste Freispiel-Volumen im Vergleich: 350 Freispiele, gestaffelt in 6 Raten über 35 Tage. Der Willkommensbonus liegt bei 100 % bis CHF 500. Die Mindesteinzahlung ist CHF 10, und ohne Identitätsverifizierung ist die Gesamteinzahlung auf CHF 1’000 begrenzt.
Die gestaffelte Gutschrift bedeutet, dass nicht alle Freispiele sofort verfügbar sind – wer die volle Anzahl nutzen will, muss 35 Tage dabeibleiben. Das ist ein Kostenfaktor im Bonus-Vergleich, denn eine Free-Spin-Rate, die erst in einer Woche kommt, hat einen anderen Wert als eine, die heute gutgeschrieben wird.
Swiss4Win – 100 % bis CHF 1’000 aus Lugano
Das Casino Lugano betreibt Swiss4Win mit einem Bonus-Deckel von CHF 1’000 und 350 Freispielen. Die Mindesteinzahlung ist CHF 10, Paysafecard ist bestätigt. Die Auszahlung per Paysafecard ist nicht möglich – das gilt für die gesamte Branche, aber Swiss4Win weist es explizit aus.
Swiss4Win ist ein Anbieter für Spieler, die einen hohen Bonus-Deckel suchen und mit der Anzahl Freispiele gut bedient sind. Der Vergleich mit PASINO zeigt: Beide bieten ähnliche Volumina, aber unterschiedliche Staffelungen – PASINO verteilt über 35 Tage, Swiss4Win bündelt nach Marktdaten stärker.
7melons – 100 % bis CHF 1’007 aus Bern
Das Grand Casino Bern bietet einen Bonus mit einer ungewöhnlich exakten Zahl: 100 % bis CHF 1’007. Die «007»-Optik ist kein Zufall – sie greift das Bond-Motiv auf, das zur Markenidentität passt. Paysafecard ist bestätigt, Freispiele sind im aktuellen Datenstand nicht beziffert.
7melons ist die Wahl für Spieler, die einen hohen Bonus-Deckel ohne komplizierte Mehrstufigkeit suchen – eine Einzahlung, ein Bonus, klare Kappe. Wer auf Freispiele Wert legt, findet bei anderen Anbietern mehr.
Casino777 – CHF 777 Bonus aus Davos
Casino777.ch gehört zum Casino Davos und bietet einen Bonus, der die Markenzahl aufgreift: 100 % bis CHF 777 plus 100 Freispiele. Die Mindesteinzahlung liegt bei CHF 10, Paysafecard ist bestätigt. Die Kombination aus Bonus und Freispielen ist ausgewogen – weniger Volumen als Jackpots.ch, dafür einfacher zu überblicken.
Swiss Casinos – Verifizierungs-Freispiele ohne Einzahlung
Swiss Casinos ist der einzige Anbieter im Vergleich mit einem komplett einzahlungsfreien Freispiel-Angebot: 50 Freispiele nach erfolgreicher Verifizierung, ohne dass Geld auf das Konto fliessen muss. Dazu kommen ein gestaffelter Bonus über zwei Einzahlungen (100 % bis CHF 300, dann 100 % bis CHF 100 plus 100 Freispiele).
Die Paysafecard-Akzeptanz ist bei Swiss Casinos nicht über die eigene Domain bestätigt. Das heisst nicht, dass die Zahlungsmethode ausgeschlossen ist – Swiss Casinos gehört zur Swiss Casinos Group und nimmt im Markt eine tragende Rolle ein –, aber wer auf Sicherheit setzt, findet bei Jackpots.ch, PASINO oder Casino777 die klarere Bestätigung. Die Verifizierungs-Freispiele sind das stärkste Argument für Swiss Casinos: Wer noch kein Casino-Konto eröffnen will, kann hier ohne Einzahlung erste Erfahrungen sammeln.
StarVegas.ch – bis CHF 900 von Admiral Mendrisio
StarVegas.ch gehört zur Novomatic-Gruppe und läuft unter der Konzession von Casino Admiral Mendrisio. Der Willkommensbonus liegt bei bis zu CHF 900. Paysafecard und Freispiele sind im aktuellen Datenstand nicht über die eigene Domain bestätigt.
StarVegas ist ein Beispiel dafür, dass die ESBK-Lizenz und die Paysafecard-Akzeptanz nicht automatisch zusammenfallen. Wer mit Paysafecard einzahlen will, sollte vor der Registrierung den Kassenbereich prüfen – oder einen Anbieter wählen, der die Zahlungsmethode klar ausweist.
Admiral.ch – CHF 1’000 Bonus und 500 Freispiele
Admiral.ch ist das direkte Portal der Admiral-Gruppe und läuft ebenfalls unter Casino Admiral Mendrisio. Der Willkommensbonus beträgt bis zu CHF 1’000, dazu kommen 500 Freispiele – das höchste Freispiel-Volumen im Vergleich. Paysafecard ist bestätigt, und Admiral.ch akzeptiert zusätzlich Visa, Mastercard, Skrill, Neteller, ApplePay und Twint.
Die breite Zahlungsmethoden-Palette macht Admiral.ch zum Anbieter für Spieler, die flexibel bleiben wollen – wer nicht jedes Mal dieselbe Methode nutzt, findet hier Alternativen. Das Freispiel-Volumen ist ein starkes Argument für Slot-Fans.
GAMRFIRST – das Montreux-Casino online
GAMRFIRST gehört zu Casino Barrière Montreux und ist im aktuellen Datenstand der Anbieter mit den meisten offenen Punkten: Willkommensbonus, Freispiele und Paysafecard-Akzeptanz sind nicht direkt bestätigt. Die ESBK-Lizenz steht – das Casino ist bewilligt und damit eine seriöse Adresse.
Wer GAMRFIRST in Betracht zieht, sollte vor der Registrierung den Kassenbereich und die Bonus-Bedingungen direkt auf der Plattform prüfen. Der Anbieter gehört zum Kreis der zehn lizenzierten Online-Casinos, aber die Vergleichbarkeit mit den dokumentierten Bonus-Daten ist eingeschränkt.
Bonus-Bedingungen im Vergleich – was Sie vor der Einzahlung wissen müssen
Die Bonus-Umsatzbedingungen variieren zwischen den dokumentierten Anbietern: Jackpots.ch verlangt 30-fachen Umsatz, Mycasino 35-fachen – beide mit 30 Tagen Gültigkeit. Diese Multiplikatoren sind im internationalen Vergleich moderat: Offshore-Casinos verlangen oft 40x bis 50x, manchmal mehr. Die Schweizer Regulierung drückt das Niveau durch die qualitativen Werbeschranken des Art. 74 BGS nach unten – keine harte Deckelung, aber eine klare Erwartung an die Anbieter, sich zurückzuhalten.
Die Bonus-Gültigkeit von 30 Tagen ist kurz genug, dass Spieler das Zeitfenster im Auge behalten müssen. Wer vier Stufen wie bei Jackpots.ch durchspielen will, muss jede Stufe innerhalb des Fensters abschliessen – das verlängert den Zeitaufwand erheblich.
Die Mindesteinzahlung für die Bonus-Auslösung liegt nicht immer bei CHF 10: Jackpots.ch verlangt für die 200 Freispiele mindestens CHF 100 – das ist doppelt so hoch wie die allgemeine Mindesteinzahlung. Wer mit CHF 10 einzahlt, bekommt den Bonus-Anteil, aber nicht die Freispiele.
So lesen Sie die Vergleichstabelle
Die fünf Spalten der Tabelle stehen für die Daten, die für den direkten Vergleich entscheidend sind: der landbasierte Konzessionär als Lizenzanker, das Willkommensbonus-Volumen, die Freispiele und die Paysafecard-Einzahlungsbedingungen. Wo ein Wert fehlt, ist er im aktuellen Datenstand nicht über die eigene Domain des Anbieters verifizierbar.
Das Lizenz-Siegel über alle zehn Anbieter ist das wichtigste Qualitätsmerkmal: Alle tragen die ESBK-Konzession mit Online-Erweiterung nach Art. 9 BGS. Das heisst nicht, dass sie gleich gut sind – aber es heisst, dass sie alle unter derselben Aufsicht stehen und denselben Sozialkonzept-Pflichten unterliegen. Wer die Auswahl eingrenzen will, kann die Paysafecard-Spalte als Filter nutzen: Sechs der zehn Anbieter bestätigen die Akzeptanz über die eigene Domain.
Paysafecard ohne Konto im Casino – was das Schweizer Recht wirklich erlaubt
Wer nach «Paysafecard ohne Konto» oder «Casino ohne Anmeldung» sucht, stösst auf Versprechen, die in der Schweiz leerlaufen. Das Geldspielgesetz verlangt von jedem lizenzierten Casino eine vollständige Identitätsprüfung der Spieler – KYC mit Ausweis und Adressnachweis ist Pflicht, bevor eine Einzahlung angenommen oder ein Einsatz getätigt werden darf. «No-Account»-Casinos, wie sie im Offshore-Bereich existieren, haben in der Schweiz kein Äquivalent.
Paysafecard ohne Konto – was das bedeutet und warum es in CH für Casinos scheitert
Ein 16-stelliger Paysafecard-Code ohne myPaysafecard-Konto funktioniert an vielen Online-Händlern – bei einem Schweizer Casino nicht. Paysafecard formuliert die Regel so: «Aufgrund lokaler Bestimmungen in deinem Registrierungsland musst du ein registrierter PaysafeCard-Benutzer sein, um Zahlungen an Online-Casinos, Poker- und Wettseiten zu tätigen. Bei diesen Anbietern kannst du nicht direkt mit deinem 16-stelligen Code bezahlen.»
Die praktische Konsequenz: Wer im Casino «Paysafecard» wählt und nur seinen Code eingibt, ohne myPaysafecard-Konto, wird abgewiesen. Der anonyme Code funktioniert am Kiosk-Display eines Online-Shops, aber nicht an der Casino-Kasse. Das Transaktionslimit von CHF 300 ohne Registrierung wäre ohnehin zu niedrig für die meisten Casino-Mindesteinzahlungen – aber selbst wenn es reichte, scheitert die Zahlung an der Registrierungspflicht.
Casino ohne Anmeldung mit Paysafecard – Wunsch und Wirklichkeit
Das BGS schreibt die Identitätsprüfung für alle Spieler vor – anonymes Spiel ist ausgeschlossen. Die Sozialkonzepte der lizenzierten Casinos setzen Identifikation voraus, weil Früherkennung von problematischem Spielverhalten ohne Identität nicht möglich wäre. Wer ein «Casino ohne Anmeldung» in der Schweiz sucht, findet nur Offshore-Angebote – und die werden nach Art. 86 BGS per DNS-Sperre blockiert.
Die ESBK aktualisiert die Sperrliste regelmässig; der letzte Stand datiert auf den 26. Mai 2026. Schweizer Internetanbieter sind verpflichtet, den Zugang zu diesen Domains zu unterbinden. Knapp 3’000 Domains stehen auf der Liste – wer versucht, sie zu erreichen, landet typischerweise auf einer Informationsseite der ESBK.
Das Geldspielgesetz (BGS) – wie die Schweiz Online-Casinos reguliert
Das BGS ist seit dem 1. Januar 2019 in Kraft. Es untersagt ausländischen Anbietern den Marktzugang und bindet die Online-Spielbanken an Land-Casinos mit Konzession. Artikel 9 BGS legt fest: Nur bestehende Schweizer Spielbanken mit einer Konzession können eine Online-Erweiterung beantragen. Eine eigenständige Online-Lizenz für einen ausländischen Betreiber gibt es nicht.
Die neuen Konzessionen für den Zeitraum 2025–2044 wurden 2023 vom Bundesrat erteilt. Eine einmalige Gebühr von CHF 5’000 wird für die Online-Erweiterung erhoben. Die Aufsicht liegt bei der ESBK, die auch die DNS-Sperre nach Art. 86 BGS durchsetzt. Aktuell sind zehn Online-Spielbanken lizenziert – jede einzelne eine Online-Erweiterung eines landbasierten Casino-Standorts.
Die Regulierung folgt einem doppelten Anspruch: Spielerschutz und Marktintegrität. Die Sozialkonzepte verpflichten die Anbieter zu Früherkennung, Limits und Spielersperren. Die Werbesch ranken nach Art. 74 BGS verbieten irreführende Werbung und Werbung für nicht bewilligte Angebote. Eine harte numerische Bonus-Deckelung gibt es nicht – aber die qualitativen Schranken drücken das Bonus-Niveau im Vergleich zu Offshore-Angeboten deutlich nach unten.
Offshore-Casinos mit Paysafecard – Risiken, DNS-Sperren und fehlender Schutz
Wer mit Paysafecard bei einem Offshore-Casino einzahlt, spielt auf eigene Gefahr. Die ESBK formuliert das in einer Warnung, die jeder kennen sollte, der mit dem Gedanken spielt: «Wer nicht bewilligte Spielangebote nutzt, spielt auf eigene Gefahr. Dies bedeutet konkret, dass keine Sozialschutzmassnahmen greifen und die Auszahlung eines allfälligen Gewinns garantiert ist. Ausserdem gehen Spielerinnen und Spieler das Risiko ein, dass illegal operierende Unternehmen auch im Hinblick auf die Auszahlung betrügerisch handeln.»
Die Konsequenzen im Einzelnen: Die DNS-Sperre nach Art. 86 BGS blockiert den Zugang zu rund 3’000 Domains. Wer die Sperre mit VPN umgeht, verstösst nicht gegen ein Schweizer Strafgesetz – Spieler werden in der Schweiz nicht verfolgt. Aber: kein Sozialkonzept, keine garantierte Auszahlung, keine Anlaufstelle bei Streit. Wer bei einem Offshore-Anbieter gewinnt und der Anbieter nicht auszahlt, hat keine Schweizer Beschwerdestelle.
Die Werbung für nicht bewilligte Angebote ist nach Art. 74(3) BGS verboten. Werbung, die Schweizer Spieler auf Offshore-Plattformen lockt, ist strafbar – auch wenn der Spieler selbst straffrei bleibt. Werbung wird in der Schweiz also nicht zu sehen sein; wer trotzdem auf einer Offshore-Plattform landet, hat sie meist über Suche, Empfehlung oder VPN gefunden.
Verantwortungsvolles Spiel mit Paysafecard – so schützen Limits und Spielsperre Ihr Budget
Wer mit Paysafecard einzahlt, hat einen eingebauten Budget-Mechanismus: Das Karten-Guthaben ist begrenzt, und wer nicht nachlädt, kann nicht mehr ausgeben, als auf der Karte ist. Diese Eigenschaft macht die Prepaid-Methode für Spieler interessant, die ihr Spielbudget strikt kontrollieren wollen – vorausgesetzt, sie kombinieren sie mit den Schutzmechanismen, die das Schweizer System bietet.
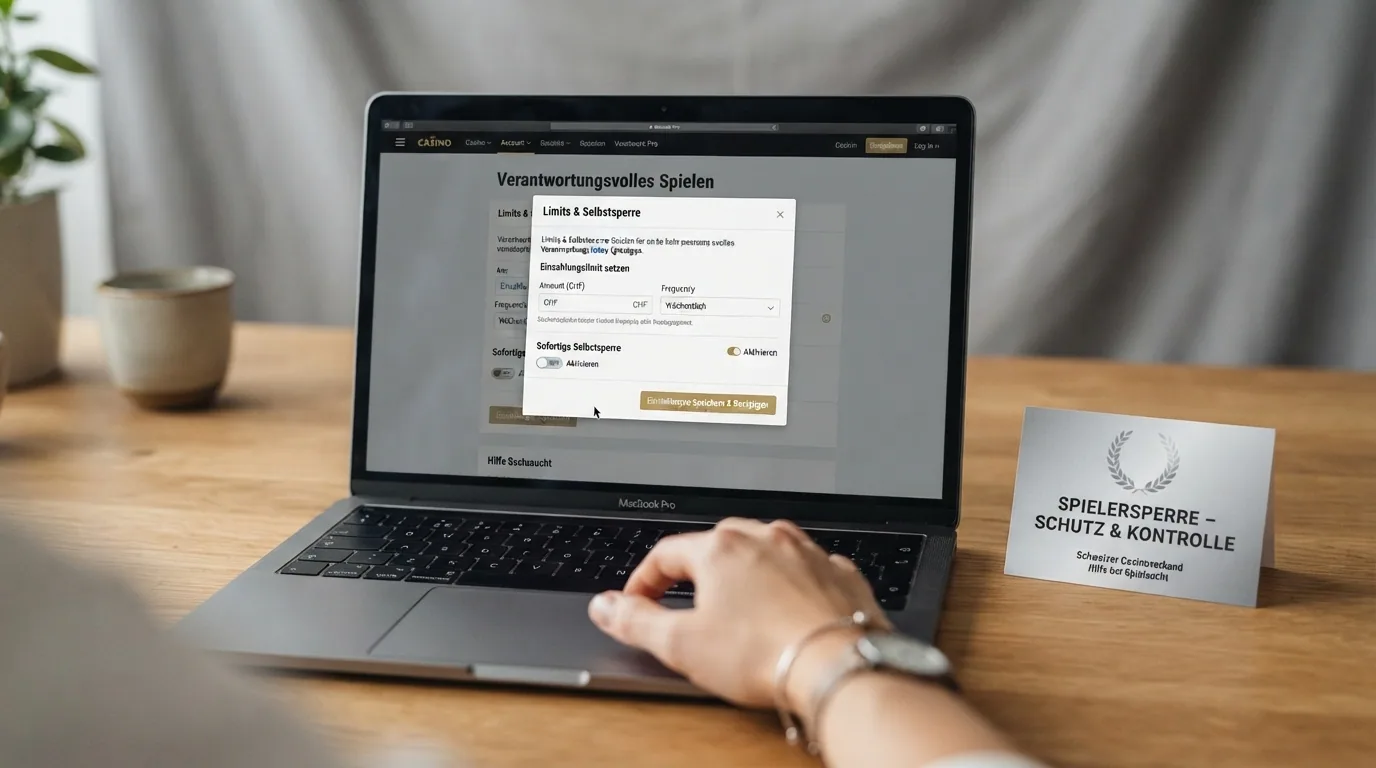
Einzahlungslimits über Paysafecard und im Casino setzen
Die Begrenzung des Spielbudgets läuft auf zwei Ebenen: Erstens über die myPaysafecard-Kontostufe – Standard limitiert auf CHF 1’000 pro Zahlung und CHF 3’000 pro Monat, Unlimited hebt das Monatslimit auf CHF 120’000. Zweitens über das Sozialkonzept des Casinos, das spielergesetzte Limits für Einzahlungen, Verluste und Spielzeit vorsieht.
Wer beide Ebenen kombiniert, hat eine doppelte Kostenbremse: Die myPaysafecard-Standard-Stufe verhindert, dass mehr als CHF 3’000 pro Monat überhaupt auf das Casino-Konto fliessen können. Das casino-seitige Limit kann darunter liegen – etwa bei CHF 500 pro Woche – und verhindert, dass das Monatsguthaben in wenigen Tagen verbraucht wird. Die Reihenfolge ist wichtig: Wer das Casino-Limit zuerst setzt, kann die myPaysafecard-Stufe darauf abstimmen.
Es gibt keinen gesetzlichen Einzahlungsdeckel – die Begrenzung läuft über die individuellen Limits und die Früherkennungspflicht der Anbieter. Wer Anzeichen von problematischem Spielverhalten zeigt, kann vom Casino in eine intensivere Betreuung überführt werden.
Die Schweizer Spielsperre – so funktioniert der landesweite Selbstausschluss
Die stärkste Schutzmassnahme ist die Schweizer Spielsperre: Eine freiwillige Sperre, die für alle lizenzierten Spielbanken gleichzeitig gilt – terrestrisch und online. Wer sich sperren lässt, kann in keinem ESBK-lizenzierten Casino mehr spielen, weder vor Ort noch im Internet. Die Sperre wird zentral registriert und gilt schweizweit.
Die Mindestdauer beträgt drei Monate. Eine Aufhebung ist erst nach Ablauf dieser Frist möglich und nur, wenn der Sperrgrund nicht mehr vorliegt. Seit dem 7. Januar 2025 gilt die Spielsperre auch in Liechtenstein – wer in beiden Ländern spielen würde, ist mit einer Sperre vollständig abgedeckt.
Wer sich sperren lassen will, kann dies bei jedem lizenzierten Casino oder direkt bei der ESBK beantragen. Die Sperre ist freiwillig, aber verbindlich: Einmal ausgesprochen, lässt sie sich nicht vorzeitig zurücknehmen.
Hilfsangebote bei Spielproblemen – Beratung, Selbsttest und Hotline
- Spielen ohne Sucht (sos-spielsucht.ch): nationale Beratungshotline von Sucht Schweiz, anonym und kostenlos. Die Hotline ist die erste Anlaufstelle für Spieler, die ihr Verhalten hinterfragen.
- duspielst.ch: anonymer Selbsttest zur Ersteinschätzung, ob ein problematisches Spielverhalten vorliegt. Der Test ist niedrigschwellig und liefert eine erste Orientierung.
- Spielerschutz Swiss Casinos (spielerschutz.swisscasinos.ch): betreibereigene Präventionsressourcen mit Selbsttest, Informationsmaterial und Kontaktadressen.
Die drei Angebote decken unterschiedliche Bedürfnisse ab: Der Selbsttest liefert eine schnelle Einschätzung, die Hotline ein persönliches Gespräch, die betreibereigene Plattform Hintergrundinformationen. Wer mehr als einen Selbsttest braucht, sollte den Weg zur Hotline nicht scheuen.
So haben wir die Paysafecard-Casinos getestet und bewertet
Die Bewertung stützt sich auf drei Quellen: die offizielle ESBK-Liste der bewilligten Online-Spielbanken (Stand 17. März 2026), die Zahlungs- und Bonus-Bedingungen auf den Websites der Anbieter sowie unabhängige Testberichte für die Bestätigung der Paysafecard-Akzeptanz. Jeder der zehn gelisteten Anbieter wurde auf dieselben fünf Punkte geprüft: ESBK-Lizenzstatus, Paysafecard-Akzeptanz, Bonus-Höhe, Freispiel-Anzahl und Limits.
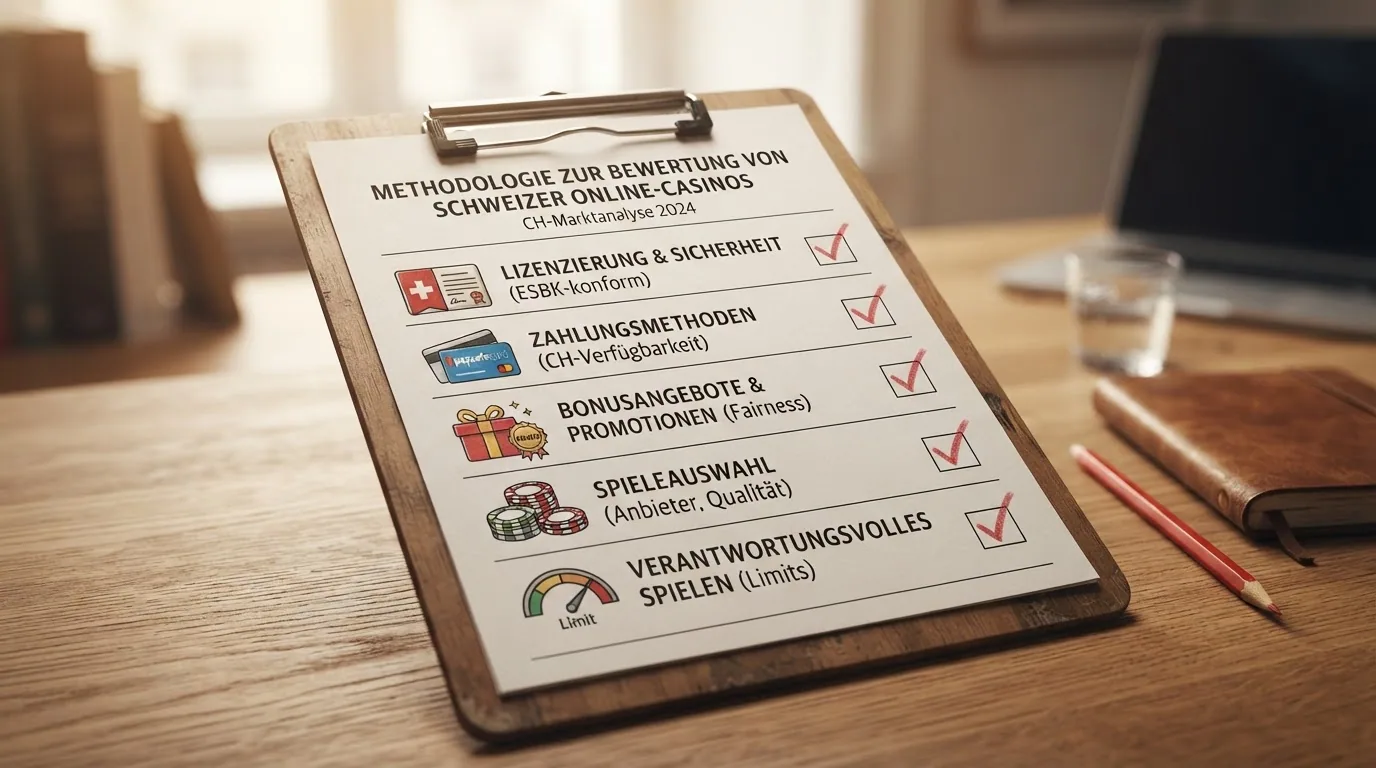
Die Lizenzierung ist binär: Entweder steht der Anbieter auf der ESBK-Liste oder nicht. Bei den anderen vier Punkten kann der Datenstand unvollständig sein – das ist in der Tabelle durch das Fehlen einer Angabe gekennzeichnet. Die Bewertung selbst ist qualitativ: Es gibt kein numerisches Scoring, das die Anbieter in eine Rangliste zwingt. Die Reihenfolge folgt der Bonus-Attraktivität für Spieler, die Paysafecard nutzen wollen – sie ist eine Lesehilfe, kein Urteil.
Wo die eigene Domain eines Anbieters die Paysafecard-Akzeptanz nicht direkt bestätigt, wird das in der Tabelle und im Profiltext ausgewiesen. Das ist kein Werturteil – die ESBK-Lizenz steht unabhängig von der Bestätigung der Zahlungsmethode. Es ist eine Information für Spieler, die vor der Registrierung wissen wollen, ob Paysafecard funktioniert.
Lohnt sich Paysafecard im Schweizer Online-Casino? – das abschliessende Urteil
Paysafecard ist im Schweizer Online-Casino die richtige Wahl für Spieler, die ihr Spielbudget vom Bankkonto trennen und mit einer festen Obergrenze einzahlen wollen. Die Prepaid-Logik verhindert, dass mehr Geld fliesst, als vorher auf die Karte geladen wurde – ein eingebauter Mechanismus, der bei keiner anderen Zahlungsmethode so direkt greift.
Die Hürde ist die myPaysafecard-Registrierung: Wer sie nicht nimmt, kann den 16-stelligen Code an der Casino-Kasse nicht einlösen. Die Registrierung selbst dauert wenige Minuten und kostet nichts. Sie ist eine Schweizer Besonderheit, die Paysafecard aus den eigenen Support-Unterlagen heraus vorgibt – keine Schikane des Casinos, sondern eine Folge der Geldspielgesetzgebung. Wer das akzeptiert, hat den Weg frei.
Der sicherste Weg führt über die Vergleichstabelle in diesem Artikel: Ein ESBK-lizenziertes Casino auswählen, Paysafecard als Zahlungsmethode bestätigen, die Bonus-Bedingungen lesen, Limits auf beiden Ebenen setzen – myPaysafecard und Casino-Sozialkonzept – und dann einzahlen. Wer das in dieser Reihenfolge macht, spielt mit Paysafecard budgetkontrolliert und innerhalb des lizenzierten Schweizer Rahmens.
Offshore-Alternativen sind keine Alternative. Sie bieten keinen Schweizer Spielerschutz, keine garantierte Auszahlung und keine Steuerfreiheit – dafür das volle Risiko eines nicht-lizenzierten Angebots. Wer in der Schweiz mit Paysafecard spielen will, bleibt im lizenzierten Markt. Dort ist die Auswahl mit zehn Anbietern überschaubar, die Qualität mit der ESBK-Aufsicht gesichert, und die Prepaid-Methode eine sinnvolle Ergänzung zum verfügbaren Zahlungsmethoden-Mix.
Häufige Fragen
Bekomme ich den vollen Neukundenbonus auch wenn ich mit Paysafecard einzahle?
Ja, bei allen zehn ESBK-lizenzierten Anbietern löst eine Paysafecard-Einzahlung den vollen Neukundenbonus aus. Einige Casinos verlangen für bestimmte Bonus-Bestandteile eine höhere Mindesteinzahlung – Jackpots.ch etwa CHF 100 für die 200 Freispiele. Der Bonus-Anteil selbst ist bereits ab CHF 10 verfügbar.
Kann ich Gewinne aus dem Casino auf mein Paysafecard-Konto auszahlen lassen?
Nein. Paysafecard ist eine reine Einzahlungsmethode – Auszahlungen auf den Code oder das myPaysafecard-Konto sind technisch nicht vorgesehen. Die Schweizer Casinos zahlen per Banküberweisung oder auf registrierte E-Wallets wie Twint aus, typischerweise innerhalb von ein bis drei Werktagen nach vollständiger Verifizierung.
Wie tief liegt die Mindesteinzahlung mit Paysafecard in Schweizer Casinos?
Die Mindesteinzahlung liegt bei den meisten Anbietern bei CHF 10 – Jackpots.ch, PASINO, Mycasino, Swiss4Win und Casino777 bestätigen das einheitlich. Für bestimmte Bonus-Bestandteile kann die Schwelle höher liegen. Die myPaysafecard-Standard-Stufe erlaubt maximal CHF 1’000 pro Transaktion, ohne Registrierung nur CHF 300.
Welches maximale Einzahlungslimit gilt für Paysafecard-Zahlungen an Casinos?
Mit dem myPaysafecard-Standard-Konto sind CHF 1’000 pro Zahlung und CHF 3’000 pro Monat möglich. Die Unlimited-Stufe hebt das Monatslimit auf CHF 120’000, erfordert aber eine Identitätsverifizierung mit Ausweis und Adressnachweis. Einige Casinos setzen zusätzliche eigene Limits, etwa PASINO mit maximal CHF 1’000 Gesamteinzahlung ohne Verifizierung.
Wo bekomme ich in der Schweiz überall eine Paysafecard?
Paysafecard-Codes gibt es an Kiosken und Tankstellen gegen Bargeld, über die PostFinance App ab CHF 25 als digitale Variante, per SMS für einen festen Betrag von CHF 75 und über den Online-Direktkauf bei Paysafecard selbst. Wer in einer Stadt wohnt, findet den nächsten Kiosk oder die nächste Tankstelle in der Regel fussläufig; auf dem Land ist die nächste Verkaufsstelle möglicherweise weiter entfernt, weshalb die PostFinance App die mobilere Lösung ist.
Auszahlung mit Paysafecard – geht das?
Kurze Antwort: nein. Paysafecard ist eine reine Einzahlungsmethode – Auszahlungen auf den Code oder das myPaysafecard-Konto sind technisch nicht vorgesehen. Die Schweizer Casinos bestätigen das einheitlich: Swiss4Win etwa weist in den FAQ ausdrücklich darauf hin, dass Auszahlungen per Paysafecard nicht möglich sind.
Wer Gewinne auszahlen will, muss eine alternative Methode wählen. Bei den ESBK-lizenzierten Anbietern sind das vor allem Banküberweisung und registrierte E-Wallets wie Twint. Die Bearbeitungsdauer variiert je nach Casino und Verifizierungsstatus – bei vollständig verifiziertem Konto sind ein bis drei Werktage üblich. Bei unvollständiger Verifizierung kann sich die Auszahlung verzögern, bis die KYC-Prüfung abgeschlossen ist.
Steuern auf Casino-Gewinne in der Schweiz – was bleibt vom Gewinn?
Die Steuerregelung für Casino-Gewinne gehört zu den Punkten, die bei der Wahl zwischen einem lizenzierten Schweizer Casino und einer Offshore-Alternative den grössten Unterschied machen. Wer in einem ESBK-lizenzierten Casino spielt, ist mit seinen Gewinnen bis CHF 1’000’000 steuerfrei. Der Betrag darüber wird mit 35 % Verrechnungssteuer besteuert (Art. 24 lit. ibis DBG). Der Freibetrag ist indexiert und liegt für 2026 bei rund CHF 1,07 Mio.
Gewinne aus landbasierten Schweizer Casinos sind vollständig steuerfrei – anders als bei Online-Casinos, wo nur der Freibetrag gilt. Der Unterschied ist historisch gewachsen und spiegelt die steuerliche Behandlung von Glücksspiel als Lotterie-Gewinn: terrestrische Casino-Gewinne sind nach Art. 24 lit. i DBG generell befreit, Online-Gewinne nur bis zur Millionengrenze.
Gewinne aus Offshore-Casinos sind ab dem ersten Franken steuerpflichtig. Wer bei einem nicht-lizenzierten Anbieter spielt, muss den Gewinn in der Einkommenssteuererklärung deklarieren – und riskiert, dass die Auszahlung selbst ausbleibt. Die Kombination aus fehlendem Spielerschutz und voller Steuerpflicht macht Offshore-Casinos aus finanzieller Sicht zur schlechteren Wahl.
